新加坡卫生科学局受理君实生物特瑞普利单抗上市许可申请

上海2024年2月1日 /美通社/ 

北京时间2024年2月1日,君实生物(1877.HK,688180.SH)宣布,由公司自主研发的抗PD-1单抗药物特瑞普利单抗联合顺铂/吉西他滨作为转移性或复发性局部晚期鼻咽癌成人患者的一线治疗,以及作为单药治疗既往含铂治疗过程中或治疗后疾病进展的复发性、不可切除或转移性鼻咽癌的成人患者的2项适应症上市许可申请已于近日获得新加坡卫生科学局(HSA)受理。

本次上市许可申请的递交是通过奥比斯项目(Project Orbis)。奥比斯项目由美国食品药品监督管理局(FDA)肿瘤学卓越中心(OCE)发起和倡导,为FDA和其它国家及地区的监管机构搭建合作机制和框架,允许不同监管机构共同审评肿瘤药品的注册申请,目前已有FDA、HSA、澳大利亚药品管理局(TGA)、加拿大卫生部(HC)、英国药品和保健品管理局(MHRA)等8家监管机构参与。申请奥比斯项目的药物,其适应症必须为肿瘤类疾病。一般情况下,该申请应符合FDA优先审评的标准,即药物旨在治疗严重疾病并且药物如果获得批准,将显著提高治疗的安全性或有效性,并且药物本身有较大的影响力和重大的临床优势。在奥比斯项目的工作框架下,国际监管机构间的合作有助于肿瘤患者更早地获得来自其他国家的新疗法。

特瑞普利单抗治疗鼻咽癌适应症符合该申请标准,是首个被纳入奥比斯项目的国产肿瘤药。此前,君实生物已通过奥比斯项目向TGA递交了相关上市许可申请并获得受理,公司将在多个适用该路径的国家和地区探索快速上市的可能。

本次上市许可申请主要基于JUPITER-02(一项针对一线治疗鼻咽癌的随机、双盲、安慰剂对照、国际多中心Ⅲ期临床研究,NCT03581786)及POLARIS-02(一项针对二线及以上治疗的复发或转移性鼻咽癌的多中心、开放标签、Ⅱ期关键注册临床研究,NCT02915432)的研究结果。

JUPITER-02研究是鼻咽癌免疫治疗领域首个国际多中心、样本量最大的双盲、随机对照Ⅲ期临床研究。其研究成果先后在2021年美国临床肿瘤学会(ASCO)年会全体大会(#LBA2)、《自然-医学》(Nature Medicine,影响因子:82.9)、《美国医学会杂志》(JAMA,影响因子:120.7)发表。研究结果表明,与单纯化疗相比,特瑞普利单抗联合化疗一线治疗复发/转移性鼻咽癌可显著延长患者的无进展生存期(PFS)和总生存期(OS),中位PFS达到21.4个月,3年OS率达到64.5%,使患者的疾病进展或死亡风险降低48%,死亡风险降低37%,且安全性良好可控。

POLARIS-02研究结果已于2021年1月在线发表于《临床肿瘤学杂志》(Journal of Clinical Oncology,影响因子:45.3)。研究结果显示,特瑞普利单抗在既往化疗失败的复发/转移性鼻咽癌患者中表现出持久的抗肿瘤活性和可控的安全性,患者客观缓解率(ORR)为20.5%,中位缓解持续时间(DoR)为12.8个月,中位OS达17.4个月。

截至目前,特瑞普利单抗已在中国获批7项适应症,另有3项适应症的上市申请正在接受监管机构审评;在国际上,该产品已在美国获批2项鼻咽癌适应症,另有多项适应症的上市申请正在接受欧盟、英国、澳大利亚、新加坡监管机构的审评。

西门子医疗第一季度增长强劲,为2024财年奠定坚实基础

德国埃尔朗根2024年2月1日 /美通社/ 

西门子医疗今天发布了截至2023年12月31日的2024财年第一季度业绩报告。

2024财年第一季度 

  • 设备订单出货比高达1.14

  • 剔除新冠病毒抗原快速检测业务,可比营收强劲增长7.0%;将2023财年第四季度已经终止的新冠病毒抗原快速检测业务计算在内,可比营收增长5.7%

  • 影像业务可比营收增长5.3%;受短期内业务组合的不利影响,调整后息税前利润率为19.1%

  • 剔除新冠病毒抗原快速检测业务,实验室诊断业务可比营收增长1.6%;将已经终止的新冠病毒抗原快速检测业务计算在内,实验室诊断业务可比营收下降了4.0%;调整后息税前利润率为5.1%

  • 瓦里安可比营收大幅增长22.3%;调整后息税前利润率为15.9%

  • 临床治疗业务可比营收增长5.0%;调整后息税前利润率为14.3%

  • 总体调整后息税前利润率达14.3%,高于去年同期水平

  • 调整后每股基本收益0.49欧元

2024财年展望

我们确认西门子医疗2024财年的可比营收预计增长4.5%至6.5%。除去新冠病毒抗原快速检测业务营收,则可比营收增长率预计为5.0%到7.0%。调整后的每股基本收益预计达到2.10欧元和2.30欧元之间。

西门子医疗首席执行官孟天齐(Bernd Montag):"2024财年第一季度我们实现了广泛的增长,开局喜人。实验室诊断业务呈现出积极的发展态势,瓦里安更是表现强劲。与此同时,我们更加专注于最新制定的、雄心勃勃的可持续发展目标。"

关于西门子医疗 

创新境,为每一个生命。西门子医疗是全球领先的医疗设备、解决方案和服务供应商,业务遍及180多个国家和地区,并在70多个国家和地区直接开展业务。西门子医疗由西门子医疗股份公司(法兰克福证券交易所代码:SHL)及其子公司组成。作为一家领先的医疗科技公司,西门子医疗致力于提升优质医疗资源可及性,同时攻克威胁人类健康的致命疾病。西门子医疗的业务覆盖医学影像、体外诊断、癌症诊疗和微创治疗等领域,并通过数字技术和人工智能强化其各个业务的实力。截至2023财年(2023年9月30日),西门子医疗在全球拥有约71,000名员工,营收约为217亿欧元。

赛多利斯公布2023年财报,预计 2024 年实现盈利增长

  • 2023年业绩初步结果符合预期:按固定汇率计算销售收入下降16.6%;基本息税折旧摊销前利润率为28.3%

  • 第四季度两大板块需求均有所恢复:订单量略高于销售收入

  • 2024年业绩指引:力争实现销售收入中至高个位数百分比增长,基本利润率略高于30%

  • 计划通过强劲的运营现金流快速降低杠杆率;保留采取其他资本措施加速降低杠杆率的选项

  • 投资计划聚焦于创新、贴近客户、复原力和项目执行中的可持续性

  • 2028年中期目标:销售收入预计年均增长超10%;到2028年,利润率增至34%左右

  • 受全球政治和经济形势影响,不确定性仍维持高位

德国哥廷根2024年2月1日 /美通社/

生命科学集团赛多利斯预计在2024年恢复盈利性增长,并在2028年之前的五年内实现业务蓬勃发展。2023年,新冠疫情后需求疲软持续时间超过预期,导致整个生命科学领域的销售收入和盈利暂时下降。

"2023年对我们的行业来说不同寻常并充满了挑战。客户去库存和其他因素,对业务的影响比最初预期的时间更长、更明显。因此,我们全年的销售收入有所下降,但由于调整了成本基础,盈利能力保持在健康水平,并高于疫情前。许多客户进一步优化了库存。因此,自第三季度以来,我们的业务有所回升,预计这一趋势将在2024年逐步加强",赛多利斯首席执行官Joachim Kreuzburg说。

"收购转染试剂专家Polyplus并随后扩展我们在细胞和基因治疗市场的应用技术平台是2023年重要的战略里程碑,"Kreuzburg进一步评论道,"凭借我们的产品,赛多利斯将为此类高度创新的疗法走向市场,从而更快造福患者做出重大贡献。除了为业务的有机增长准备生产和研究设施以外,我们还投资于业务的复原力,以应对世界经济的不确定性,目标是在所有地区保持交付可靠性和产品质量的最高标准。"

2023集团业务发展[1]

2023年,新冠疫情后需求常态化持续进行,以及长于预期的客户降库存时间,这共同导致了生命科学行业的整体低迷和业绩预测多次调整。根据初步数据,赛多利斯集团的销售收入按固定汇率计算下降了16.6%(指引[2]:约-17%;据报告:-18.7%),达到33.96亿欧元,低于去年受新冠特殊积极效应导致的高基线。其中包括来自收购[3]的约1.5个百分点的增长贡献。如不包括新冠相关的业务,按固定汇率计算,下降幅度约为12%。订单额为30.67亿欧元,按固定汇率计算下降了21.5%(据报告:-23.5%)。

市场的普遍疲软如期影响了所有业务地区。同时由于与俄罗斯客户的业务中断,占集团业务约39%的EMEA[4]地区销售收入下降了14.4%。美洲地区销售收入下降了14.9%,约占集团总额的38%。亚太地区销售收入下降了22.1%。该地区约占总收入的23%。

1至12月期间,集团基本息税折旧摊销前利润率下降了31.7%,达9.63亿欧元,这主要受销量和产品组合的影响。因此,收益率为28.3%(指导值:略高于28%),而去年同期为33.8%。采购和客户方面的价格效应在很大程度上相互抵消。

相关净利润共计3.39亿欧元,而上一年为6.55亿欧元。普通股每股基本收益为4.94欧元(上一年度:9.57欧元),优先股每股基本收益为4.95欧元(上一年度:9.58欧元)。

截至2023年12月31日,赛多利斯集团的员工总数约为14,600人,上一年末为略低于16,000人。员工人数减少的主要原因是定期雇用合同到期和自然减员。

主要财务指标

收购Polyplus之后,截至2023年12月31日,权益比率如预期下降至28.3%(2022年12月31日:38.1%)。净负债与基本息税折旧及摊销前利润比率为5.0(2022年12月31日:1.7)。净营运现金流达到8.36亿欧元,上一年度为7.34亿欧元。虽然收益有所下降,但这一增长主要通过按计划优化营运资本实现。在供应链暂时受限的情况下,赛多利斯在2022年及前几年有计划地增加了库存,以确保供应能力,库存减少计划在2023年开始实施。资本支出为5.60亿欧元,与上一年(5.23亿欧元)基本持平,资本支出与销售收入的比率为16.5%, 2022年为12.5%。

生物工艺解决方案板块业务发展

生物工艺解决方案板块为生物制药、疫苗以及细胞和基因疗法的生产提供广泛的创新技术。2023年的销售收入为26.78亿欧元,按固定汇率计算下降17.6%(指引:约-18%;报告值:-19.5%),低于去年的高水平,符合预期。这包括并购带来的约2个百分点的增长贡献。除去新冠相关业务,按固定汇率计算下降率略高于12%。导致业务疲软的主要原因包括:疫情结束后客户开始去库存化,其持续时间长于预期,一些客户的生产负荷相对较低,与俄罗斯客户的业务基本中断,以及客户整体投资活动减少,尤其在中国和美国。

暂时疲软的市场环境更明显地反映在订单量上,按固定汇率计算,订单量减少了21.1%(据报告:-23.0%),为24.04亿欧元。随着客户在降低库存方面取得进展,业务在第三季度末开始恢复,第四季度订单量略高于销售收入。

受销量和产品组合的影响,该板块的基本息税折旧摊销前利润下降至7.82亿欧元,利润率为29.2%(指引:略高于29%;去年同期:35.7%)。

实验室产品与服务板块业务发展

专注于生命科学研究和制药实验室业务的实验室产品与服务板块实现了7.18亿欧元的销售收入,按固定汇率计算比去年同期高位下降了12.7%(指引:约-13%;据报告:-15.4%)。除去新冠相关业务,按固定汇率计算,销售收入的降幅略低于11%。该板块大部分销售收入来自高质量实验室生物分析仪器,对高端生物分析系统的投资明显减少,尤其在中国和美国的制药实验室,对下半年的业务发展产生了决定性的影响。

这些因素对订单量的影响更为明显,2023年的订单量为6.63亿欧元(按固定汇率计算:-22.7%;据报告:-25.1%),而实验室板块的业务在第四季度也略有回升,届时的订单量略高于销售收入。

该板块的基本息税折旧摊销前利润下降至1.8亿欧元。相应的利润率为25.1%(指引:略高于25%),略低于去年同期(去年同期:26.2%)。

2024财年业绩指引 

需求自2023年第三季度末以来略有回升。根据行业观察家对市场前景的预测,赛多利斯预计在2024年及未来实现盈利增长。由于客户尚未完成所有库存优化举措,集团预计今年的业务发展势头将逐渐增强,因此2024年上半年业务将表现较为平缓。此外,一些地区的紧张局势和经济放缓也会影响业务表现。

在市场趋势仍不稳定、预测性有限的背景下,管理层预计集团销售收入的增幅将位于中高个位百分数区间,其中非有机增长贡献约1.5个百分点。在盈利能力方面,管理层预计息税折旧摊销前利润率将略高于30%,而去年同期为28.3%。资本支出与销售收入的比率约为13%,预计低于2023年的16.5%。如果不考虑可能采取的资本措施和/或收购,预计净债务与基本息税折旧摊销前利润的比率约为4。

对于生物工艺解决方案板块,管理层预计需求将逐渐恢复,销售收入将在中高个位数百分比范围内增长,其中包括收购业务带来的约2%的贡献。基本息税折旧摊销前利润率预计超过31%,去年同期为29.2%。Polyplus业务高水平的盈利能力将对利润率的发展产生轻微积极影响。

实验室产品与服务板块的业务在一定程度上取决于经济状况,而目前的一系列指标都表明,主要经济区域的发展将趋于低迷。在此背景下,尽管出现了明显的复苏趋势,但管理层预计销售收入的增幅将保持在较低的个位数百分比范围内,息税折旧摊销前利润率将保持在去年25.1%的水平左右。

"除了关注客户满意度、创新和有机增长外,我们还将全力以赴进一步提升效率并创造强劲的现金流,以迅速降低收购Polyplus后处于较高水平的债务杠杆。为了在保持战略灵活性的同时更快降低杠杆率,我们将继续考虑基于市场情况采取潜在的股权措施,比如力争将杠杆率降低约一倍”,Kreuzburg先生说。

2028年中期展望

赛多利斯预计长期保持盈利性增长,并期待增速高于市场水平。根据新的中期目标,集团计划在2028年前的五年间实现年均低两位百分数增长,其中收购预计贡献约五分之一。息税折旧摊销前利润率也有望提高至2028年的34%左右。利润率目标中已包含约占销售收入1%的费用,用于降低集团二氧化碳排放强度。

就两大业务板块而言,赛多利斯预计,从现在到2028年,生物工艺解决方案板块的年均增长率将处于中低位百分之十几,基本利润率约为36%。实验室产品与服务板块预计年均增长率为中高个位百分数,2028年的利润率为28%。

Kreuzburg先生说:"我们的目标依然雄心勃勃,因为我们已将自己置于非常有竞争力的地位,面对这一基础增长动力依旧强劲且可持续发展的市场。快速发展的新疗法,如细胞和基因治疗,已经常被用于治疗过去无法治疗的疾病,并发挥着越来越重要的作用。在这种情况下,对创新的需求比以往任何时候都更为迫切,我们的客户也在努力使他们的流程更快速、更高效、更节省资源。凭借我们广泛而差异化的产品组合,我们处于有利地位,可以为客户提供这方面的支持。"

"除了我们的财务增长目标,我们还将继续推行雄心勃勃的可持续发展议程:从现在到2030年,我们计划平均每年降低二氧化碳排放强度约10%,将外购能源产生的所有可避免的直接和间接排放量降至零,并使用100%的可再生电力。我们的目标是到2045年实现净零排放。此外,我们还在实施多项举措,高效使用原材料,促进循环利用。"

与往年一样,所有预测均基于固定汇率。管理层还指出,近年来行业的变动性和波动性显著增加。此外,各地局势变化带来的不确定性,也在起着越来越大的作用。这导致了目前预测的不确定性更高。
诺华中国与复旦大学附属肿瘤医院再度签署战略合作备忘录,深化科研合作

上海2024年2月1日 /美通社/ 

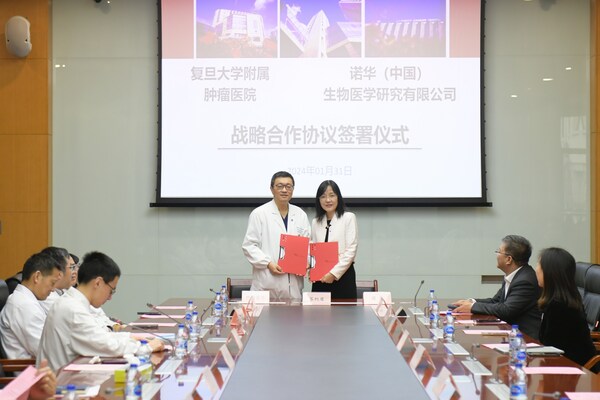
近日,诺华中国与复旦大学附属肿瘤医院续签战略合作备忘录,双方将在科研合作、平台建设等方面建立全面战略合作,进一步推进临床与转化医学研究,提升肿瘤精准治疗能力。

根据合作备忘录,双方将借助诺华在医药全产业链的科创实力,依托复旦大学附属肿瘤医院领先的学科优势、综合的医疗服务积淀,开展高效、高质量的药品研发合作,并在多层面开展人才的交流学习、搭建人才交流与知识分享平台。

2021年,诺华中国与复旦大学附属肿瘤医院首次签署战略合作备忘录,致力于在肿瘤临床研究方面深化交流,共促人才与学科建设。此次续签战略合作备忘录,标志着诺华中国与复旦大学附属肿瘤医院合作的进一步深化。

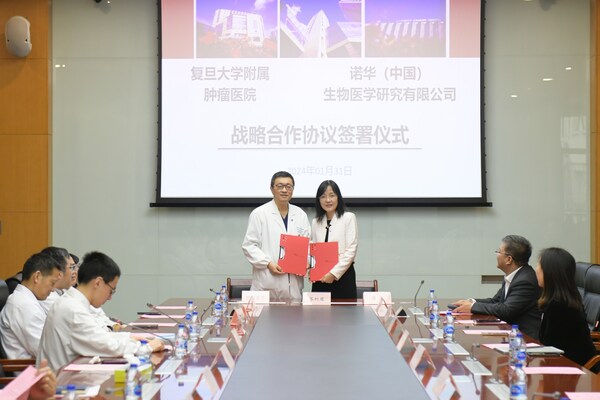
诺华药品开发部中国区负责人高蓉与复旦大学附属肿瘤医院院长虞先濬代表双方出席签约仪式

诺华药品开发部中国区负责人高蓉与复旦大学附属肿瘤医院院长虞先濬代表双方出席签约仪式

"诺华以患者为中心,以临床价值为导向,积极开发具有变革性和高临床价值的创新疗法。肿瘤是诺华重点关注的核心治疗领域之一。长期以来,复旦大学附属肿瘤医院引领或参与开展了多项诺华全球临床试验项目,与诺华在人才和学科等各方面深入交流,是诺华推动中国创新生态系统建设的重要伙伴。非常高兴双方能再度携手,共同促进肿瘤治疗领域的医学研究、科技创新及成果转化,实现患者获益的最大化。"

高蓉

诺华药品开发部中国区负责人

"复旦大学附属肿瘤医院拥有深厚的学科积淀和临床试验基地资质,加强对外合作始终是我院促进医疗、科研和人才发展的重要战略之一。诺华是一家聚焦创新药的全球领先企业。作为全国领先的肿瘤预防、诊治和研究中心,我们期待通过与诺华长期的战略合作伙伴关系,发挥各自领域的专业能力,开展更高效、高质量的临床试验,造福广大肿瘤患者。"

虞先濬

复旦大学附属肿瘤医院院长

近年来,诺华与复旦大学附属肿瘤医院在乳腺癌、肺癌、前列腺癌、淋巴瘤、卵巢癌、核医学等领域共同开展了多项临床试验项目。随着肿瘤诊疗技术以及双方临床研究的发展,双方也将持续探索合作的新领域和新模式。

复旦大学附属肿瘤医院建院于1931年3月1日,是我国成立最早的,集医、教、研、防为一体的三级甲等肿瘤专科医院。在学科平台打造、医疗业务精进、科研人才孵化、对外合作深化等方面有着深厚的积淀与经验。

诺华是一家专注于创新药的企业,聚焦四大核心治疗领域(心血管、肾脏及代谢,免疫,神经科学、肿瘤)及五大关键技术平台(化学疗法、生物疗法、xRNA疗法、放射配体疗法、基因与细胞疗法)。诺华是目前唯一一家在这五大技术平台同时进行研发投入的公司。

中国在诺华全球研发战略中发挥着举足轻重的作用。诺华在中国拥有600多名研发人员,分布在北京、上海和常熟等主要运营基地,致力于概念验证试验、转化研究、数据科学、药代动力学和临床前安全性研究、临床药物科技和生产工艺研发,以及药品临床开发、统计学和临床管理运营等工作。

目前诺华有近100个临床项目在中国开展,专注的疾病领域包括肿瘤、心血管、肾病、代谢、免疫、皮科、神经科学等。

自2022年起,诺华在中国的新药及新适应症开发已实现100%与全球保持同步。诺华致力于未来3年实现超过90%的中国新药及新适应症注册申请与全球保持同步。

药明生物爱尔兰基地首批1.6万升生产成功

–  药明生物爱尔兰基地MFG7首批生产成功
–  通过组合4个4000升一次性生物反应器实现单批次最大生产规模

爱尔兰敦多克2024年1月31日 /美通社/

全球领先的合同研究、开发和生产(CRDMO)服务公司药明生物(WuXi Biologics, 2269.HK)宣布其生物药原液生产七厂(MFG7)已成功完成首批生产,为爱尔兰基地大规模商业化生产奠定了基础。

通过组合4个4000升一次性生物反应器,此次生产达到单批次16000升的生产规模。这一业界领先的生产模式不仅标志着MFG7首次生产成功,也是药明生物迄今为止最大的单批次生产规模。该批生产成本媲美16000升传统不锈钢生物反应器,这也成为药明生物继续应用和推广一次性生产技术又一典范。通过组合一次性生物反应器,药明生物已在100多批生产中成功实现12000升规模的生产成本与同规模不锈钢生物反应器相当(MFG2和MFG5组合6个2000升一次性生物反应器;MFG5和MFG8组合3个4000升一次性生物反应器)。

药明生物首席执行官陈智胜博士表示:"我们很高兴爱尔兰基地成功实现里程碑进展,这也再次证明了更具有ESG(环境、社会和治理)理念的一次性生产技术可以实现具有竞争力的生产成本。我们期待赋能全球客户开发和生产更多拯救生命的疗法,惠及广大病患。"

2023年,药明生物爱尔兰基地获得了国际制药工程协会(ISPE)颁发的年度最佳设施运营奖。该基地在运营后短短9个月内获得爱尔兰健康产品监管局(HPRA)首个GMP认证,并在2023年12月获得了ISO 50001(能源管理体系)、ISO 14001(环境管理体系)和ISO 45001(职业健康安全管理体系)三项认证。

驯鹿生物伊基奥仑赛注射液全球首次用于治疗IMNM的研究成果在PNAS发表

中国南京、上海和加州圣荷西2024年1月31日 /美通社/ 

2024年1月30日,《美国国家科学院院刊》(The Proceedings of the National Academy of Sciences,PNAS)正式发表了驯鹿生物全人源靶向BCMA嵌合抗原受体自体T(BCMA CAR-T)细胞注射液(伊基奥仑赛注射液,研发代号CT103A)治疗免疫介导坏死性肌病(Immune mediated necrotizing myopathy, IMNM)的研究论文"Single-cell analysis of refractory anti-SRP necrotizing myopathy treated with anti-BCMA CAR T-cell therapy",初步展现了BCMA CAR-T疗法在IMNM中的良好耐受性和安全性、持久的致病性抗体清除作用以及潜在的持久性临床疗效,为抗体介导的自身免疫性疾病提供了一种新的治疗思路。

免疫介导坏死性肌病(IMNM)是自身免疫介导的骨骼肌疾病,属特发性炎性疾病,人类抗信号识别颗粒(signal recognition particle,SRP)抗体属于IMNM特异性自身抗体,SRP抗体介导的IMNM主要表现为四肢近端肌对称无力、吞咽困难表现突出、血清肌酸激酶显著升高,有起病急、病情重、进展快的特点,对常规药物的治疗反应性差,复发率高。

该研究为一项研究者发起的开放评价输注伊基奥仑赛注射液治疗复发/难治性抗体介导的神经系统特发性炎症性疾病的安全性和有效性的探索性临床研究(NCT04561557),研究者为华中科技大学同济医学院附属同济医院王伟教授团队。

该研究中入组的一例25岁SRP抗体阳性的难治性IMNM男性受试者,7年病史,既往接受过激素、钙调磷酸酶抑制剂、叶酸拮抗剂、CD20单抗、白介素6(IL-6)受体拮抗剂、次黄嘌呤核苷磷酸脱氢酶(IMPDH)抑制剂、烷化剂、血浆置换、静脉注射免疫球蛋白和间充质干细胞输注等多种治疗,但仍遭受多次复发和持续损伤。入组前在规律使用激素、白介素6(IL-6)受体拮抗剂、叶酸拮抗剂和静脉注射免疫球蛋白的联合治疗下,患者仍瘫痪卧床,手臂不能举过头顶,血清肌酸激酶高达4806 IU/L(参考值≤190 U/L)。

安全性:该受试者仅发生了1级的细胞因子释放综合征(Cytokine Release Syndrome,CRS),未发生免疫效应细胞相关神经毒性综合征(Immune effector Cell-Associated Neurotoxicity Syndrome,ICANS),仅经历了短暂的血细胞减少。相较于在多发性骨髓瘤适应症研究中的安全性谱,未发现新的安全性风险。 

有效性:在伊基奥仑赛注射液回输后18个月的随访中,患者的临床症状和影像学特征均得到了持续的改善。伊基奥仑赛注射液回输后3个月,患者四肢力量明显改善,抬臂没有限制,并恢复了行走能力。徒手肌力检查(Manual Muscle Testing-8,MMT-8)评分从基线的96分,改善至末次访视(回输后18个月)的137分。血清肌酸激酶水平从回输前的4778 IU/L降至末次访视的260 IU/L,肌红蛋白水平从回输前的837 ng/mL降至末次访视的66.2 ng/mL。在其它生活质量表方面也观察到了明显的改善。随访期间未合并使用其他免疫调节治疗。

PK/PD:伊基奥仑赛注射液回输后CAR-T细胞在受试者体内扩增良好。血清SRP抗体水平迅速下降并持续维持在极低水平。

此项研究主要研究者华中科技大学同济医学院附属同济医院王伟教授表示:"这是全球首次将BCMA CAR-T细胞疗法应用于IMNM治疗,这也是该产品继成功治疗视神经脊髓炎后在自身免疫病领域中的又一重要突破,期待CAR-T疗法在自免领域的进一步发展,为患者带来治愈的希望。"

除本次发表的研究结果外,驯鹿生物和研究者团队仍在持续探索伊基奥仑赛注射液在治疗其他抗体介导的自身免疫性疾病包括视神经脊髓炎谱系疾病(NMOSD)、重症肌无力(MG)以及慢性炎性脱髓鞘性多发性神经病(CIDP)中的安全性和有效性,致力于改变自免疾病的治疗格局。

柯君医药宣布完成 B 轮融资,将持续加快推进全球临床开发

上海2024年1月31日 /美通社/ 

创新型药物研发的柯君医药近日宣布顺利完成亿元 B 轮融资。此轮融资由泰珑投资旗下泰鲲基金领投,其他主要投资方包括骊宸投资、泰煜投资等,原有投资方宏海创健、汉康资本等也持续加持。本轮融资资金将主要用于推进柯君医药心脑血管核心管线产品CG-0255的关键临床开发,并推动管线中其他核心品种加速向IND推进。


在全球医药行业一二级市场遇冷,Biotech面临严峻挑战的大环境下,柯君医药能够逆势完成关键节点融资,充分体现了资本市场对于柯君医药团队能力和核心管线的充分认可,也进一步证明了公司的创新实力和发展潜力。

柯君医药于 2018 年在上海张江成立,目前已成功构建具备全球先进性的靶向前药技术平台和核酸药物技术平台,并在小分子和核酸药物领域持续发力,已成功推出多款具有广泛市场价值并具备全球独立知识产权的在研创新药物,公司管线核心产品新一代抗血小板药物和多项抗病毒药物正在加速推进全球临床开发。

柯君医药通过靶向前药技术平台自主研发的 CG-0255,是一款创新设计并有潜力成为Best-in-Class的 P2Y12 受体拮抗剂类的抗血小板药物,公司正在推进经静脉注射针剂和口服片剂两种剂型针对急性冠状动脉综合征、心肌梗死、脑卒中等多种适应症的临床开发,以覆盖广泛的临床需求。CG-0255已在美国完成注射针剂和口服片剂的一期临床,相关临床结果已于不久前举办的 2023 年度美国心脏协会 (2023 AHA) 年会上受邀发布。

除心脑血管领域外,柯君医药在抗病毒领域也颇有建树,在包括抗RSV病毒感染药物、广谱呼吸道抗病毒药物、慢性乙肝功能性治愈等领域都有突破性进展,有望开拓巨大的临床潜力。

柯君医药创始人兼首席执行官何公欣博士:

"非常感谢投资人对柯君医药的支持和信任,此次融资再度表明了资本市场对柯君医药综合价值的认可。相关资金将加速推进我们核心产品的国际临床研究进度,并进一步增强核心团队实力。柯君医药一直致力于进行自主创新药研发,着眼于解决明确的临床需求,我们期待与投资人和合作伙伴紧密合作,加速产品国际化布局,为患者带来福利,为社会创造价值。"

泰煜投资创始人兼总经理纪添荣博士:

"柯君医药团队核心人员拥有30多年药物研发经验,创立了自主知识产权的靶向前药技术平台,其研发了可静脉注射的氯吡格雷前药,在体内通过水解酶作用产生活性代谢物,抑制血小板聚集,解决了‘氯吡格雷抵抗'的问题,且起效迅速,可用于PCI围术期、心梗和脑梗等适应症的抗血小板治疗,同时有口服剂型,可以无缝对接,希望产品可以早日上市,为抗血小板治疗带来更多新的选择。"

药明合联与普众发现和汇连达成合作,新型毒素连接子技术赋能加速ADC药物发现和开发

上海2024年1月31日 /美通社/ 

全球领先的专注于提供抗体偶联药物(ADC)等生物偶联药物端到端CRDMO服务的药明合联(WuXi XDC, 2268.HK),与专注于ADC药物开发的临床阶段平台公司普众发现(Multitude Therapeutics)宣布达成合作,并和ADC药物研究公司上海汇连生物医药有限公司(以下简称"汇连")签署合作备忘录(MOU),就新型毒素-连接子技术以及ADC的研究、开发、和生产(CRDMO)服务达成全面的合作。


药明合联提供高度整合的一站式生物偶联药开发平台和端到端CRDMO服务,普众发现作为药明合联的战略合作伙伴,提供其和汇连共同开发的T-Moiety连接子技术,双方将协同优势,从新型的T-Moiety连接子、喜树碱毒素衍生物联用、高DAR值等角度构建更高效的ADC技术平台,赋能客户加速临床前ADC候选分子(PCC)发现,并开发更多新型生物偶联药,提高开发效率和成功率。

药明合联首席执行官李锦才博士表示:"普众发现和汇连共同开发的新型T-Moiety连接子技术与我们开放式的偶联技术平台相融合,将赋能客户实现T moiety – exatecan ADC临床前候选药物的快速交付,提升研发效率。我们很高兴和行业伙伴携手,从而根据客户的需求持续创新和提升平台技术和能力,以我们的专业经验打造全球领先的偶联工艺平台,从高度、广度、和深度充分赋能生物偶联药行业。"

普众发现和汇连表示,药明合联在CRDMO业务领域具有丰富经验和卓越能力,双方很高兴能够在技术领域强强联合,其专有的新型T-Moiety连接子能助力大幅度提高ADC治疗效果,更高的连接子稳定性与亲水屏蔽效应,可提高抗体偶联药物的整体稳定性,延长药物作用时间,有潜力克服多重肿瘤耐药性,在毒副作用没有增加的情况下,进一步提升现有ADC药物的治疗窗口(相关研究成果发表于Cancer Discovery 2023;13(4):950-73)。此次合作将助力更多ADC开发公司稳定快速地获得这类有效载荷-连接子,造福更多患者。

武田两起人事变动

近日,武田发生了两起人事变动。


据行业媒体Fierce Biotech 消息,1月29日,武田宣布已任命Phuong Khanh Morrow 为肿瘤治疗领域部门负责人。原肿瘤治疗领域部门负责人Chris Arendt 已在数月前转任武田首席科学官兼研究主管。

Phuong Khanh Morrow 拥有德克萨斯大学休斯顿医学院医学博士学位,并且已从事全球药物开发领导十余年,在肿瘤学和血液学治疗领域拥有丰富经验。Phuong Khanh Morrow 曾在安进工作10多年,期间担任各种领导职务;还曾被FDA任命为肿瘤药物咨询委员会(ODAC) 的行业代表,任期4年。在加入武田之前,她在CRISPR Therapeutics 负责全球临床开发和监管运营工作,据该公司2022年财报显示,她2022年薪酬达577.54万美元。


此外,武田2月1日在其官网宣布,Costa Saroukos 将于今年4月1日卸任首席财务官一职,并将继续担任公司董事直至2024年6月28日。武田制药日本制药业务部门总裁Milano Furuta 将接替首席财务官一职。


Costa Saroukos 拥有宾夕法尼亚大学沃顿商学院工商管理硕士学位和日本一桥大学国际事务学士学位,曾在日本从事银行和私募股权投资,还曾在美国一家投资管理公司担任股票研究分析师。2015年,Costa Saroukos 加入武田担任欧洲和加拿大部门的首席财务官,2018年4月被任命为武田全球首席财务官。


同一时间,武田制药还披露了2023财年第三季度(截止2023年12月31日止)财报,第三季度的核心营业利润为8656亿日元,净利润为1057亿日元;前三季度全球总收入为3.21万亿日元。武田预计,2023 财年全年营收将达到3.9万亿日元。


参考资料:

[1]Takeda: Takeda Announces FY2023 Q3 Results; On-track towards Full-Year Management Guidance with Strong Momentum in Growth & Launch Products

[2]Takeda: Takeda Announces Chief Financial Officer Succession

[3]Fierce Biotech: Former CRISPR Tx CMO finds new home at Takeda

[4]药智头条:《武田2023财年前三季度营收220亿美元,已砍4+3条管线》

[5]佰傲谷BioValley:《武田首席财务官离职》

[6]生物药大时代:《基因编辑龙头CMO跳槽武田》

来源:思齐俱乐部
整理:Nicole

孙志刚被开除党籍,曾任国务院医改办主任

据中央纪委国家监委网站2月5日消息,经中共中央批准,中央纪委国家监委对全国人大财政经济委员会原副主任委员、贵州省委原书记孙志刚严重违纪违法问题进行了立案审查调查。


经查,孙志刚丧失理想信念,背弃初心使命,违背“两个维护”政治原则,贯彻落实党中央重大决策部署不力,阳奉阴违,搞“七个有之”,任人唯亲,履行全面从严治党主体责任不力,在干部考察中搞非组织活动,对抗组织审查;无视中央八项规定精神,违规多占住房,在生活保障方面谋求特殊待遇,接受可能影响公正执行公务的宴请和旅游安排;违反组织原则,不如实报告个人有关事项,在组织函询时不如实说明问题;廉洁底线失守,违规收受礼品、礼金,通过民间借贷获取大额回报,利用职务影响为其子经营活动提供帮助;干预和插手司法活动;不重视家风建设,对配偶、子女失管失教;将党和人民赋予的公权力异化为谋私的工具,大肆收钱敛财,利用职务便利为他人在项目承揽、股份认购等方面谋利,并非法收受巨额财物。


孙志刚严重违反党的政治纪律、组织纪律、廉洁纪律、工作纪律和生活纪律,构成严重职务违法并涉嫌受贿犯罪,且在党的十八大后不收敛、不收手,性质严重,影响恶劣,应予严肃处理。依据《中国共产党纪律处分条例》《中华人民共和国监察法》《中华人民共和国公职人员政务处分法》等有关规定,经中央纪委常委会会议研究并报中共中央批准,决定给予孙志刚开除党籍处分;按规定取消其享受的待遇;收缴其违纪违法所得;将其涉嫌犯罪问题移送检察机关依法审查起诉,所涉财物一并移送。


公开信息显示,孙志刚出生于1954年。


孙志刚早年武汉工作,曾任汉阳区区长,武汉市副市长,宜昌市长、市委书记等职,2002年任湖北省委常委、秘书长。


2006年,孙志刚调任安徽省委常委、常务副省长,2010年任国家发改委副主任、国务院医改办主任;2013年任国家卫计委副主任,兼国务院医改办主任,明确为正部长级。


2015年10月,孙志刚任贵州省代省长,次年1月任省长。2017年7月,孙志刚任贵州省委书记,2020年11月卸任。


2020年12月,他任十三届全国人大财政经济委员会副主任委员。


2023年8月28日晚消息,贵州省委原书记孙志刚被查。


来源:政事儿