赛诺菲消费者保健业务或被收购,金额高达200亿美元

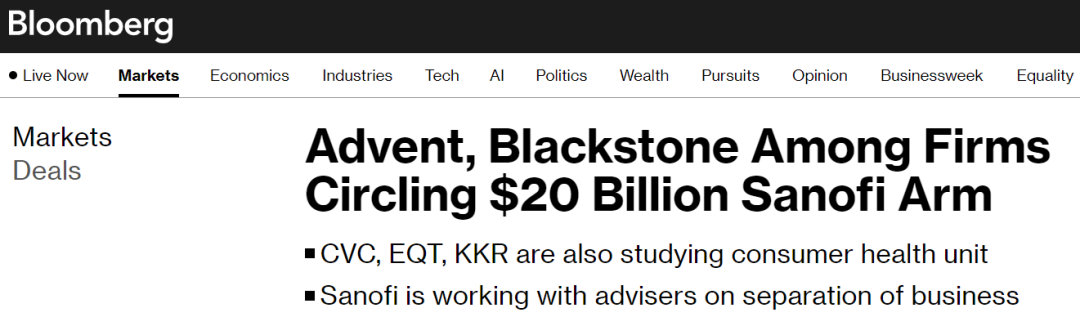
据彭博社(Bloomberg)援引知情人士报道,安宏资本(Advent International)和黑石集团(Blackstone)或考虑收购赛诺菲的消费者保健业务,而收购金额可能高达200亿美元。

赛诺菲消费者保健业务或被收购,金额高达200亿美元


其他感兴趣的收购者还包括贝恩资本(Bain Capital)、CVC Capital Partners、殷拓(EQT AB)和KKR & Co公司。


2019年12月,在新任首席执行官(CEO)Paul Hudson上任6个月后,赛诺菲第一次提出了分拆消费者保健业务的计划,以集中资源推进原研药和疫苗的开发。计划提出后,赛诺菲曾有过一些小动作,例如出售多款消费者保健产品、分拆印度消费者保健业务。不过,分拆方案直至2023年10月才初步明朗。


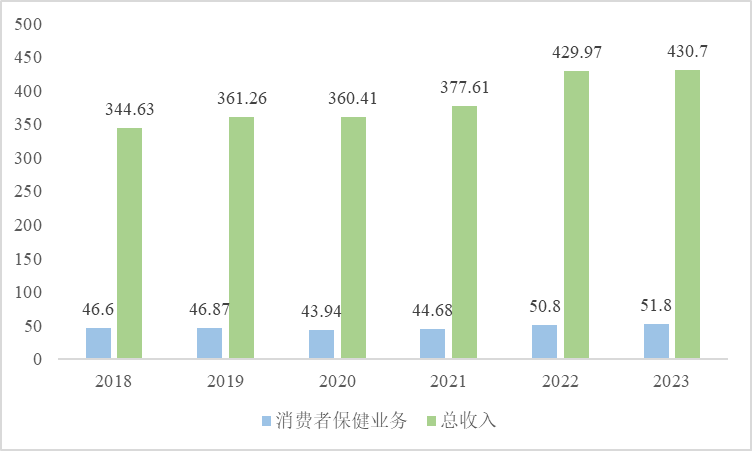
消费者保健业务虽不是赛诺菲的主营业务,但也为其贡献了不少收入来源。2023年,该业务收入已增长至51.8亿欧元(约56.64亿美元)。

赛诺菲消费者保健业务或被收购,金额高达200亿美元

近5年赛诺菲消费者保健业务收入(单位:亿欧元)


近年来,“断舍离”似乎正在成为大型制药公司的业务精简选择,辉瑞、GSK、强生等MNC纷纷剥离消费者保健业务,聚焦更高价值创新药物的开发和推广。


来源:医药魔方

严重违纪违法!山东省药品监督管理局原副局长史国生被开除党籍

据山东省纪委监委网站消息,经山东省委批准,山东省纪委监委对省药品监督管理局原党组成员、副局长、二级巡视员史国生严重违纪违法问题进行了立案审查调查。


经查,史国生背弃初心使命,丧失党性原则,对党不忠诚不老实,处心积虑对抗组织审查;无视中央八项规定精神,违规收受礼品、礼金、消费卡,违规接受宴请,退休后仍不知止;违反组织原则,隐瞒不报个人有关事项,在干部选拔任用工作中为他人谋利;利用职权为亲属经营活动谋利;目无法纪,“靠药吃药”,利用职务便利为他人在药品生产许可证办理、药品生产质量管理规范认证等方面谋利,并非法收受巨额财物。

史国生严重违反党的政治纪律、组织纪律和廉洁纪律,构成严重职务违法并涉嫌受贿犯罪,且在党的十八大后不收敛、不收手,性质严重,影响恶劣,应予严肃处理。依据《中国共产党纪律处分条例》《中华人民共和国监察法》《中华人民共和国公职人员政务处分法》等有关规定,经省纪委常委会会议研究并报省委批准,决定给予史国生开除党籍处分;按规定取消其享受的待遇;收缴其违纪违法所得;将其涉嫌犯罪问题移送检察机关依法审查起诉,所涉财物一并移送。


来源:中国网

诺华CEO年薪上涨 21%,罗氏掌舵人上任第一年净赚 1100 万美元

在生物制药行业,CEO的薪酬一直备受关注,尤其是在关键时期的业绩表现之后。2023年,瑞士两大生物制药巨头诺华和罗氏的CEO分别获得了丰厚的薪酬奖励,而另一家公司诺和诺德(Novo Nordisk)的CEO也取得了引人瞩目的成绩。


诺华CEO年薪1530万美元

根据公司的年度报告,诺华公司为其CEO瓦斯·纳拉希曼(Vas Narasimhan)提供了总共1330万瑞士法郎(1530万美元)的薪酬,比他去年的收入增加了21%。

纳拉希曼任职诺华CEO已经六年,但他的基本工资仅同比增长了2%,为182万瑞士法郎(208.5万美元)。他薪酬中最大的增长来自年度激励,该激励根据其在诺华的表现来计算。

2023年,诺华董事会决定向纳拉希曼提供508万瑞士法郎(582万美元)的年度激励报酬,这一数字在前一年仅为268万瑞士法郎(307万美元)。

诺华的财务表现占纳拉希曼年度奖金评定60%的权重,将评估诺华的销售、营业利润和自由现金流等方面。2023年,诺华财务表现“远远超过”了董事会的目标。

除此之外,在诺华的战略目标上,董事会认定纳拉希曼在五个指标上的表现均超出预期。

2023年9月,诺华成功的拆分了其仿制药与生物仿制药子公司山德士(Sandoz),成为一家纯粹的生物创新药企,专注于专利药业务。山德士在抗生素仿制药、肿瘤仿制药和生物仿制药全球市场处于领导地位,是仅次于辉瑞的世界第二大生物仿制药生产商。根据多家银行估算的平均值,山德士的市值约为200亿美元。

除此之外,诺华去年还签署了15项业务发展和并购交易。诺华的上市产品中如Entresto、Kesimpta、Kisqali、Leqvio和Pluvicto等的销售也超过了诺华的预期。

在研发方面,诺华在美国、欧洲、中国和日本获得了22项批准,包括12月份FDA批准的补体B因子抑制剂Fabhalta,作为首个用于治疗夜间血红蛋白尿症的口服单药疗法。诺华去年提交了18项监管申请,并且有9项3期试验结果为积极。

上任一年的罗氏CEO

2023年3月15日,罗氏诊断部门负责人托马斯·施内克(Thomas Schinecker)被任命罗氏新任首席执行官(CEO)。在他任职的第一年获得了960万瑞士法郎(1100万美元)的总薪酬,低于前任CEO施瓦恩(Schwan)最后一年所获得的1150万瑞士法郎。

施内克在罗氏接掌领导权时正值公司陷入困境的时刻。在2022年末宣布他的任命时,罗氏已经遭遇了一些晚期试验的挫折,并且面临着市场竞争的加剧。

施内克的表现尤为“高光”。疫情期间,由他领导开发的新冠肺炎检测试剂盒,帮助罗氏检测业务的销售额增长了29%,达到178亿瑞士法郎(约194亿美元),其中新冠病毒诊断约占总销售额的1/4。

亮眼的成绩一直延续到了2022年上半年。在罗氏所公布的财报中,其诊断业务收入达99亿瑞士法郎,同比增长11%。

这样的表现不仅让罗氏从肿瘤业务销售额的下降中恢复过来,还巩固了施内克成为公司首席执行官继承者的地位。

2023年,罗氏因新冠疫情的褪去损失了43亿瑞士法郎的收入,但在汇率不变的情况下实现了1%的销售增长。罗氏在美国、欧洲、日本和中国获得了19项重大批准,以及71项新的合作伙伴关系,包括在12月份以27亿美元的前期支付金额收购GLP-1药物开发商Carmot Therapeutics的交易。

诺和诺德CEO加薪13%

2023年,诺和诺德取得了令人难以置信的增长。诺和诺德的市值超过5000亿美元,全年营收2322.61亿丹麦克朗,同比增长31%;营业利润增长37%至1025.74亿丹麦克朗。

诺和诺德的首席执行官(CEO) Lars Fruergaard Jørgensen 今年总共获得了 6820 万丹麦克朗(约合 990 万美元),比他去年薪酬6010 万丹麦克朗有所增加。

根据诺和诺德的年度薪酬报告,Jørgensen的基本工资约为260万美元,养老金和福利约30万美元,另外的大部分薪酬来自短期和长期激励,分别提供了250万美元和450万美元的额外收入。

诺和诺德的短期激励计划包括高管个人的销售业绩、经营利润业绩、非财务业绩以及个人目标。而评估CEO的业绩指标则包括商业执行、财务表现、目标与可持续性、创新与治疗重点以及个人表现等方面。

Jørgensen在除可持续性、创新和治疗重点外的所有类别中都获得了最高奖金,这使他获得了最高奖金中的21%,占总最高奖金的25%。诺和诺德在其薪酬报告中指出,Jørgensen在整个12个月的时间内被认为“达到了很高的期望”。

来源:佰傲谷BioValley
作者:dessert

腾讯医疗原副总裁“出事”,互联网大厂进军医疗频频不顺?

近日,腾讯集团反舞弊调查部的微信公众号“阳光腾讯”发布的年度通报显示,原CSIG(云与智慧产业事业群)医疗资讯与服务部张猛和刘运霆在职期间利用职务便利,非法侵占公司资产,并为外部公司谋取利益,已经被移送公安机关处理。


经公开资料查询,张猛于2016年加入腾讯,可以说是一手打造了“腾讯医典”这一腾讯医疗旗舰产品,一路成为腾讯医疗副总裁;刘运霆此前则担任腾讯智慧医药行业总经理。

此番“变动”,也再次将大众焦点移至腾讯医疗的发展之论。虽然腾讯在医疗板块持续投入,但是大多未掀起预想中的火花,而今频频“出事”,未来将如何发展值得关注。

更有业内人士指出,这也暴露出了腾讯医疗内部人才问题需要得到较大重视。与其他互联网大厂一样,腾讯医疗存在一定的经营管理问题,战略有所失焦,主要存在以下几方面问题:综合性人才的稀缺,需既懂经营业务又懂医疗行业,且还要足够放权,并予以适当的激励机制,做好有限的资源整合。

来源:E药CM10

新年第二家关停的Biotech

2月13日,FDA批准了Onivyde(伊立替康脂质体注射液)为基础的四药疗法用于转移性胰腺癌的一线治疗。这项批准,也触发了益普生(Ipsen)向Merrimack Pharmaceuticals支付2.25亿美元的里程碑付款。


蝴蝶效应迅速发生,Merrimack公司在有权获得大额里程碑付款后,鉴于公司预计不会收到除此之外的任何额外里程碑付款,Merrimack随即宣布计划解散公司并将这笔意外之财以现金股息的方式全部分配给股东。


值得注意的是,Merrimack公司和联拓生物一样,其发家也是依靠收购药物权益(License in),同时其解散也是通过派发现金股息的方式,可以算的上是2024年年内第二家关闭的Biotech公司。


尽管和联拓生物不同的是,Merrimack公司的“中国”元素并不如联拓一样丰富,但是其自有独特的模式和经典的关闭路径,值得我们深思。


属于Merrimack制药的“奇迹”


Merrimack是一家从事于商业化创新药物的发现、开发和准备的生物制药公司,于1993年成立,2010年10月进行重组。


在重组之后,其高光时刻才正式开始。


Onivyde(伊立替康脂质体注射液)由中国台湾智擎生技制药从美国Hermes Biosci公司300万美金购买而来,经过该公司的近9年的潜心研发,2012年Merrimack以2.2亿美元的价格将其除台湾以外的权益引入。


Merrimack随后将Onivyde的价值发挥到“淋漓尽致”:


1)2014年Merrimack将Onivyde除美国和中国台湾以外的权益授权给百特,潜在交易价值高达10亿美元,这项交易包括1亿美元的预付款、6.2亿美元潜在审批里程碑付款和2.5亿美元销售分成;


2)2017年,Merrimack将其美国的商业化权力和制备生产线以最高10.25亿美元的总价售予益普生(Ipsen)。


可能有投资者发出疑问,尽管两项交易总额看起来回报丰富,但实际到手的现金,可能只是很小一部分。


Merrimack公司真正刷新投资人耳目的,并不是管线出售带来的多少收益和回报,而是“一路求生”和追求回报的手段和智慧,为后人带来了全新的思考。


从公司报表看来,Merrimack公司在2010年重组以来至2016年底,融资活动现金额净额总额大约在5.6亿美元;但可以看到,公司在2015年和2017年的投资活动现金流量净额为7511万和5.77亿。


所以在2017年与益普生交易完成的那一刻,实际在某种意义上这家Biotech从重组以来完成了阶段性的“保本使命”,甚至在2019年公司投资活动现金流量净额实现了6982.5万美元(2018年为-2259.8万美元)。


在Merrimack公司被多次尝试获得一种药物失败或投资者猜测没有新的其他里程碑收入/idea的背景下,公司2019年关闭了运营,但公司并未就此“结束生命”。


在此之后的几年里Merrimack作为一个空壳公司以“0”员工方式运作,完全由外部顾问管理。这样的好处在于,它不同于其他“僵尸公司”继续给高管派不菲的薪酬以损害投资者利益,这也可使其在逆境中生存继续寻求和等待机会。


在有资格获得益普生2.25亿美元的那一刻,这种待机的运营方式不仅迎来了胜利,也给股东在经营层面上带来了真正的回报(不考虑卖股票收益)。


全新思考与启示


Merrimack公司的案例,显然能够给给国内的医药投资者们带来很多的警醒与思考。


无论在一级还是二级的路演中,国内非常常见的现象是某科学家说自己要做同类首创、同类最佳、源头创新药物等等。


以Merrimack公司的Onivyde本身出发,其本质还是伊立替康主导的改良新药,但其一是抓住了伊立替康在不同PH环境下形态改良的痛点,并为其设计了一种聚乙二醇脂质体来提升其不受体内活性物干扰影响、增加了肿瘤内药物的沉积和接触;其二则是Onivyde选择的适应症为“癌王”胰腺癌,该适应症可用药物稀少的窘境也进一步增加了改良型伊立替康类药物的成功率。


可见,Biotech公司不一定需要做出多么牛逼的原创创新、全球最佳也能获得成功。更重要的课题或许是,这是否是公司和投资者的双赢?


切换角度审视,联拓生物和Merrimack公司的关闭,我们其实都能看到部分美国医药投资机构和投资者对于股东回报的重视,这是一种产业常青的精神。


为什么这样说?一是迅速止损能不仅能够将剩余价值给到股东,同时还能加速医药产业的新陈代谢,让“僵尸企业”挤占市场资源;二是与现有股东创造良好的关系,不仅能够提升再创业获得支持的可能性,同时能够使得医药基金产业良性募资寻欢。


反观国内部分Biotech,不到现金耗尽的那一刻继续鸵鸟、创始人花式套现、管理层出国等骚操作频频浮现,这毫无疑问是没有勇气接受失败或者止损直观表现,往严重一点说与“诈骗”没啥两样。


深层次推导,这与国内主要推动生物科技行业资金结构组成有非常大的关系,如部分基金年限较短,以行业“高研发投入+高时间成本”的特性,退出路径只能通过资本化实现(老股转让、二级IPO解禁减持)。


另外,当前单一的退出模式也与国内环境有一定关系,如行业发展阶段不成熟、Biotech在获得现金流后盲目扩张、管理层与投资者较为短视等,这也给国内资产被海外巨头并购带来阻碍。而联拓生物和Merrimack等公司的结局,资金的获利或者退出的方式,除了我们国内常见的资本化路径,显然还包括“股息分红和资产孵化出售”。


一面照妖镜:部分中国Biotech沉疴积弊


Merrimack的关停实际上是一面“照妖镜”,它与目前国内部分Biotech的现状形成了强烈的对比。


还是那句话:“有的人死了,他却活着;有的人活着,他已经死了。”


就此举两个例子:


某代谢领域公司,已经有药物成功上岸并且将商业化权益授出,后续并无明确接棒管线,手握巨额现金;而三费在药物上市后只增不减,并且大肆投资固定资产。


某传染病领域公司,在一次停止常规管线并转而All in传染病项目战略上失利,面对公司已无潜力管线局面下,引入“局面内卷”新管线强行给自己继续经营下去的理由,同时行政费用仍然保持较高水平。


在部分Biotech上市公司不愿意接受失败或者拒绝止损的背后,实际上有一条“鸵鸟链”,最终买单的是投资机构最终的LP出资人;管理层继续发工资、基金GP继续收管理费,背后的LP投资者们咬牙跺脚却无能为力。


一次性生意,不会永远那么好做。而现在基金、医药行业萧条,或许就是在为过去野蛮生长的乱序买单。


结语:或许要真的倒闭一批公司,又或者将获得市场融资调到“地狱级”难度,才能让行业实现良性的“新陈代谢”。这,也是中国创新药产业更新换代必然要经历的一次“刮骨疗毒”。

来源:瞪羚社
作者:Kris.

云顶新耀授权合作伙伴辉瑞宣布欧盟委员会批准伊曲莫德( VELSIPITY® )用于治疗中重度活动性溃疡性结肠炎患者

— 伊曲莫德( VELSIPITY )是欧盟第一个也是唯一一个获批用于 16 岁及以上患者的新一代口服治疗溃疡性结肠炎药物 —

上海2024年2月22日 /美通社/

云顶新耀(HKEX 1952.HK)的授权合作伙伴辉瑞公司(纽约证券交易所股票代码:PFE )宣布欧盟委员会(EC)已授予伊曲莫德(VELSIPITY®)在欧盟的新药上市许可,用于治疗既往对常规疗法或生物制剂反应不足、失去反应或不耐受的16岁及以上中重度活动性溃疡性结肠炎(UC)患者。

云顶新耀首席执行官罗永庆表示: " 祝贺我们的合作伙伴辉瑞达成了又一重要里程碑,这将造福常规疗法难以治疗的欧盟溃疡性结肠炎患者。伊曲莫德是一种每日一次口服的一线治疗药物,不仅使用方便、疗效好,而且具有良好的安全性特征,此次在欧盟获批治疗年龄低至 16 岁的患者进一步验证了该药物的临床优势。此前,伊曲莫德已获得美国食品药品监督管理局( FDA )批准上市。基于亚洲地区溃疡性结肠炎发病率持续快速增加,我们将尽快推进亚洲的 3 期研究,并计划今年在中国澳门和中国内地递交新药上市许可申请。 "

伊曲莫德( etrasimod )亚太临床试验牵头研究者、世界胃肠病学会常务理事、中华医学会消化病学分会副主任委员、中国人民解放军第四军医大学附属西京医院吴开春教授表示:" Etrasimod 在欧洲获批是另一个重要的里程碑。Etrasimod 具有良好的获益 – 风险特征,这种新一代 S1P 调节剂通过口服、每日一次的治疗方案,可快速起效,并达到无激素缓解,黏膜愈合,可为中重度活动性溃疡性结肠炎成人患者提供新的治疗选择。目前亚太临床试验患者招募已完成,截至目前数据显示,12 周诱导期取得积极顶线结果。期待中国及其他亚洲国家早日获批,造福更多患者。"

到 2030 年,中国的溃疡性结肠炎患者人数预计将比 2019 年增加一倍以上,达到约 100 万人,这表明中国市场对于该疾病的创新疗法存在巨大未满足需求。

伊曲莫德( VELSIPITY )的上市许可涵盖所有 27 个欧盟成员国以及冰岛、列支敦士登和挪威。伊曲莫德( VELSIPITY )此前已于 2023 年 10 月获得美国食品药品监督管理局( FDA )批准用于治疗中重度活动性溃疡性结肠炎成人患者,并于 2024 年 1 月在加拿大获批用于治疗对常规疗法或先进治疗方案反应不足、失去反应或不耐受的中重度活动性溃疡性结肠炎成人患者。

此次批准是基于 ELEVATE UC 3 期注册性研究( ELEVATE UC 52 和 ELEVATE UC 12 )的结果,该研究旨在评价既往对至少一种常规疗法、生物制剂或 JAK 抑制剂治疗失败或不耐受的溃疡性结肠炎患者,每日一次服用 2mg 伊曲莫德的安全性和疗效。此外, ELEVATE UC 52 和 ELEVATE UC 12 是仅有的纳入孤立性直肠炎患者的 UC 先进治疗研究,其中孤立性直肠炎影响了约 30% 的溃疡性结肠炎患者。这两项研究均达到了所有主要和关键次要疗效终点,且表现出与既往伊曲莫德研究一致的有利安全性特征。伊曲莫德治疗还可改善炎症性肠病问卷总评分,该问卷旨在衡量健康相关生活质量。最常见的不良反应为 UC 加重( 8% ),贫血( 8% )和头痛( 8% )。

令人惊叹的大脑肿瘤研究赢得了价值 30 万欧元的 2023 年 BIAL 生物医学奖

葡萄牙波尔图2024年2月21日 /美通社/

一支来自德国、美国、英国和挪威的研究团队赢得了第三届  BIAL 生物医学奖,获得 BIAL 基金会 奖励的 30 万欧元奖金,以表彰他们过去十年在生物医学领域发表的一篇高质量科学相关性论文。

Lead researchers of the winning team of the BIAL Award in Biomedicine 2023 promoted by the BIAL Foundation. Photo credits: Thomas Kuner - Hendrik Schröder, Heidelberg University Hospital; Frank Winkler - berlin-event-foto.de; Varun Venkataramani - Carina Kircher and Gerald Bendner.

由研究员 Varun Venkataramani(第一作者)、Frank Winkler 和德国海德堡大学 Thomas Kuner(高级共同作者)主导的研究名为 "神经胶质瘤细胞的谷氨酸能突触输入驱动脑肿瘤的进展",于 2019 年在《自然》中被公布于世,表明人类在癌症认知方面取得了重大研究突破,尤其在认知神经胶质瘤这种侵略性极强的脑肿瘤方面,这种肿瘤即使在一流治疗水平下,患者的平均生存周期也仅为 1.5 年。

在这篇论文中,作者提出神经胶质瘤可以将自身融入正常工作的大脑,而来自健康脑细胞的输入,通常用于思维和记忆等功能,则推动了胶质瘤的发展。

作为本次奖项的评委团主席 Ralph Adolphs 表示:"这些成果对于了解脑癌的发展极为重要,并极大推动了对脑癌的认知,通过阐释神经元和肿瘤之间新的沟通渠道,提出具体的治疗途径。"

这篇论文表明癌症细胞不仅仅会扩散——它们还会破坏健康的生物进程,并将自身融入组织的正常功能中。"这一点是这篇脑瘤研究论文中最为明显和令人惊讶。" Ralph Adolphs 补充道。

本次获奖的研究还全新诠释了为什么癫痫和肿瘤通常会一起被发现,相依相生 :癫痫可能是肿瘤发展的原因,而并非是肿瘤发展的结果。

本篇论文在 70 篇提名论文中脱颖而出,其包括了来自海德堡大学、海德堡大学医院、德国癌症研究中心、曼海姆大学医院、奥托•冯•格里克大学(德国)、约翰•霍普金斯大学医学院(美国)、格拉斯哥大学(英国)、俾尔根大学和霍克兰大学医院(挪威)的 29 名共同作者。

值得一提的是,其中两名作者是 2021 年曾赢得这一奖项的科学家 Katalin Karikó 和 Drew Weissman,凭借基于其研究成果开发出的 mRNA 新冠肺炎疫苗,而获得了 2023 年诺贝尔生理或医学奖。下届评比将于 2025 年举行。


药明生物再度蝉联晨星Sustainalytics 2024年“ESG行业最高评级”及“ESG区域最高评级”企业

  • 药明生物连续四年蝉联"最高评级"

  • 公司将持续致力于为各利益相关方创造长期价值

上海2024年2月21日 /美通社/

全球领先的合同研究、开发和生产(CRDMO)服务公司药明生物(WuXi Biologics, 2269.HK)宣布,被国际知名环境、社会和公司治理(ESG)评级机构晨星Sustainalytics评为2024年"行业最高评级"和"区域(亚太)最高评级"企业。这也是公司连续第四年获此殊荣。

Sustainalytics是一家提供ESG数据、研究和评级的权威公司,为全球投资者制定和实施负责任的投资战略。今年,Sustainalytics的ESG评级覆盖了全球42个行业的14000多家公司,并从中评选出在ESG领域取得卓越成就的公司授予"最高评级"奖章。药明生物获得了Sustainalytics的高度认可,在制药行业近千家受评企业中位列前2%。

药明生物首席执行官、ESG委员会主席陈智胜博士表示:"我们很荣幸四度获得晨星Sustainalytics颁发的嘉奖,这是对我们不断致力于精进ESG能力、大幅推动公司可持续发展的认可。药明生物将继续部署全方位的战略和精细化的实践以夯实公司的ESG管理水平,驱动业务长期可持续增长,为全球合作伙伴及社会公众创造更大价值。"

药明生物始终将ESG视为企业可持续发展的基石。2023年,公司在ESG领域取得重大进展:6月,公司宣布签署科学碳目标倡议(SBTi)承诺书,稳步迈向净零排放的新里程碑;9月,药明生物加入联合国全球契约组织,通过合作与伙伴关系共同推进更广泛的联合国目标,以履行其对企业和社会可持续发展的承诺。此外,公司的ESG战略和举措也得到了全球评级机构的认可——入选2023年标普道琼斯可持续发展世界指数(DJSI World)、在明晟公司(MSCI)的ESG评级中获得最高AAA评级、获得国际权威企业可持续发展评估机构EcoVadis最高"铂金"评级等。

勃林格殷格翰携手CBmed加速推进新型肿瘤疗法

德国殷格翰和奥地利格拉茨2024年2月20日 /美通社/

近日,勃林格殷格翰和CBmed 医学生物标志物研究中心(CBmed)宣布建立长期战略合作伙伴关系。该合作将应用转化医学方法加快开发同类首创药物,从而改变肿瘤患者的生活,以实现勃林格的最终目标,治愈一系列肿瘤疾病。

精准医学已经革新了肿瘤的治疗方式,提供了治愈更多类型肿瘤的巨大潜力。然而,在针对特定适应症的临床试验中,每100个临床试验中有97个,其应用的化合物未能为肿瘤患者带来显著获益。[1]原因通常是对肿瘤治疗如何直接或通过激活免疫系统杀死肿瘤细胞,以及哪些肿瘤患者可能从特定治疗中获益的理解不足。转化医学通过识别生物标志物来评估治疗效果,并深入理解疾病病理,从而应对这一挑战。

勃林格殷格翰肿瘤转化医学和临床药理学全球负责人Vittoria Zinzalla表示:"我们很高兴与CBmed的转化科学专家团队携手,这一新的合作关系将进一步支持我们将研究发现转化为临床上具有可操作性的洞见,从而提高临床开发的成功率。该合作还将让我们能够进一步扩大产品管线,以实现改变肿瘤患者生命的目标。"

"CBmed首席科学官Thomas Pieber表示:"在与勃林格殷格翰的合作中,我们将利用我们的能力为其肿瘤管线中的多个项目提供支持。我们很高兴能与勃林格殷格翰的科学家合作,实现我们的愿景,即为每位患者提供定制化的、变革性的疗法。"

CBmed首席执行官Robert Lobnig解释道:"作为合作的第一步,CBmed将于2024年4月在格拉茨扩建其研究基础设施,配备专门的实验室和办公室,以及多达30名经验丰富的转化科学家和医生,专注于与勃林格的新合作关系。

格拉茨医科大学校长Hellmut Samonigg表示: "作为格拉茨医科大学,我们欢迎勃林格殷格翰来到格拉茨。CBmed 与勃林格殷格翰之间的科研合作表明,我们格拉茨医学科学城的理念和基础设施已经得到了许多人的认可,使格拉茨成为了一个备受瞩目的生物医学研究中心。"

维也纳医科大学校长 Markus Müller 对维也纳和格拉茨研究中心的加强感到高兴: "CBmed 结合了系统生物医学研究领域卓越的研究基础设施、科学专长、医学知识以及国内外行业合作伙伴。我相信,结合勃林格殷格翰的承诺,那些充满前景的转化项目将更快地服务于患者。"

用转化方法加速肿瘤治疗的发展

CBmed 是转化医学研究的先锋者。通过与格拉茨医科大学和维也纳医科大学紧密合作,该公司在科学发现与患者治疗之间架起了一座桥梁。CBmed 建立了一个独特的多组学技术平台,以加速新型生物标记物的发现。该平台将公司内部在分子病理学、肿瘤免疫生物学和数据科学方面的尖端能力与领先的科学和医学专业知识以及全面的生物库相结合。其中包括拥有 700 万份患者样本的格拉茨欧洲最大的生物样本库和拥有 6000 万份患者样本的全球最大生物库网络 BBMRI-ERIC。

与 CBmed 的合作将使勃林格殷格翰能够为其不断增长的肿瘤治疗项目发现和验证生物标志物,以支持早期疗效验证、新适应症的发现和患者选择。这将加速和扩大勃林格殷格翰的肿瘤产品管线。

中国肺癌中国肺癌防治联盟与国际元宇宙医学联盟2023联合会议圆满召开

6月9日,中国肺癌防治联盟(CAALC)与国际元宇宙医学联盟(IAMM)2023 联合会议在义乌隆重召开。会议由CAALC和IAMM主办,浙江大学医学院附属第四医院承办。


大会由钟南山院士、赫捷院士和于金明院士担任名誉主席,复旦大学中山医院白春学教授担任大会主席,浙大四院院长王凯教授担任执行主席和大会主持人。本届大会线上线下参会人员共9000余人,包括潘毅院士,林鑫华教授和Fred R.Hirsch教授(线上)在内的国内外专家出席大会。

白春学教授作中国肺癌防治联盟的工作报告

本次大会以“智辅早诊,治愈有望”为主题,设立治愈肺癌动员会,肺癌基础和临床研究、肺癌筛查与早诊、肺癌靶向和免疫治疗、肺癌非药物治疗(手术、放疗和消融)、中国肺癌防治联盟双百行动专场和优秀论文和元宇宙医学奖共6个专场,共50余个专题报告。海内外专家教授携手展开呼吸病防治基础、转化、诊治和临床研究等方向的研讨,聚焦元宇宙医学、肺癌免疫治疗及早诊早治、类器官应用、慢阻肺免疫治疗和肺结节精准处理策略等热点话题。

中国科学院深圳理工大学潘毅院士作《元宇宙在生物医药中的应用》主题报告

复旦大学生命科学学院院长林鑫华教授作《类器官技术和大数据分析推动肿瘤精准医学发展》主题报告

会上,著名呼吸与危重症医学专家、浙大四院院长王凯作《COPD 对NSCLC免疫治疗效果的影响》主题报告,围绕临床特征、免疫学特点和免疫治疗进展三个方面探讨肺癌合并慢阻肺的最近治疗进展。目前,肺癌位居我国恶性肿瘤发病首位,已成为我国主要的癌症死亡原因,中国成人人口中慢阻肺患病率为8%,总人数接近1亿。

据白春学教授介绍,由他牵头创立的国际元宇宙医学协会和联盟于2022年2月正式成立。元宇宙医学是通过AR技术实施的物联网医学,其目的是应用元宇宙虚实融合、人机融合和虚实联动技术结合物联网全面感知、可靠传输和智能处理技术的策略,通过元宇宙医学的云加端平台,进行元宇宙教学、科普、会诊、分级诊疗和临床研究,全时空地指导经验不足的医生解决医学问题。

表彰优秀分联盟和优秀分中心

中国肺癌防治联盟分联盟授牌

中国肺癌防治联盟肺结节诊治分中心和 AI 肺结节诊治分中心授牌

颁发双百行动学员(研修员)证书