讲课费或将迎来新的监管风暴。
春节档电影大战,带给医药人哪些启示?
看电影学营销,贺岁片、商业片是很好的营销案例和素材。
笔者春节放假期间抽空看了几部贺岁片,不由便联想起片中所讲故事和医药人之间的联系。现将一些感想分享出来,请大家评鉴。
《热辣滚烫》
主动“减肥”太难,调动内外因素共同助力
无论是对个人还是单位,“减肥”本就是违背人性和触及灵魂,且需长期坚持和非常自律的一件事。
随着集采、反腐、医保飞检的常态化,DRG/DIP普及、深入化,药品挂网价格的四同到五同到消除价格洼地,其实医改的供给侧改革就是在强行帮企业“减肥”。
主动“减肥”太难,若无外界强大的推动力,内心坚韧的自驱力、强烈的改变心愿及欲望,“减肥”是很难推行下去的。只有“外因+内因”共同推动,坚持不懈,才能“减肥”成功。因此,面对一系列变动,组织或者个人也不必如临大敌,反而可以把它看作改变的契机,帮助自己“瘦身”,从而焕然一新。
正如片中女主乐莹所言:人总要赢一次,只要你竭尽全力了,做得比以前好,你就赢了。落实到医药行业,在学术推广活动不断从形式合规逐渐无限靠近达到事实合规,公司也就赢了。
《第二十条》
法不能向不法让步
正如影片男主韩明所说:“所有正确的事都有代价,但不能因有代价就不去做。”
近期,“带金销售”被重点整治。取消“带金”也许刚开始很难,但它对于企业和个人来说,都是正确且长久的事,不论多难、付出多大的代价,都应该坚持去做。
法不能向不法让步。随着医药反腐深入推进,只会做客情和带金者会逐渐被淘汰。加大对专业学术推广活动的管理,加大对带金和商业贿赂的查处力度,还给患者和医护人员一个干净纯洁的就医治疗环境和氛围。
《飞驰人生2》
直面变革,与时俱进
正如影片男主张弛所说:哪儿跌倒从哪儿爬起来,克服恐惧最好的办法就是面对恐惧。
从研发、医学再到市场、销售,医药行业都在发生着巨大的变化。医药人不应惧怕变化,而是主动适应变化、积极拥抱变化,学会直面变革,与时俱进,顺势而为。医药企业及从业人员要有壮士断腕,抓铁留痕的精神,从最薄弱的地方抓起,补足自身能力短板,以应对日新月异的行业状况,在激烈的竞争中立于不败之地。
企业也是一样的,当你的研发团队过硬、产品过硬、营销队伍过硬、专业知识过硬,在市场竞争和博弈中就会减少失败的概率。
《非诚勿扰3》
数字化转型,是必然趋势
《非诚勿扰3》中,AI、仿生人等科技元素的加入,让观众感到颇有新意。如今,智能仿真人可以有客户喜欢的情绪、爱好,已经无限接近于科幻小说中的描述。
前几天,OpenAId刚发布的Sora可用语音直接生成视频,与真实拍摄的画面相比,有过之而无不及。而我们许多医药人,虽身体早已进入了智能时代,却还对线上营销、虚拟代表、数字人都不Care,对数字化转型不屑一顾。
数字化转型并非单一的技术应用,它直接关系到业务、战略层面的系统性问题,值得我们长期关注、不断探索,从而逐步在工作中推动数字化落地,真正做到让数字化为我所用、为我赋能。
人最大的敌人是自己,战胜自己就会赢得一切,这是龙年春节观影的最大感受。
思齐俱乐部是医药人学习分享社区,为医药个人学习赋能。作者观点和案例仅供学习方法使用,不代表商业公司真实情况。
本文版权归思齐俱乐部(member_siqi)所有,未经授权,禁止转载引用。

专栏作者/夏虫语冰
深耕处方药营销多年,曾在多家药企从事过学术推广、商务、市场、销售工作
GSK肿瘤业务前高管加入安斯泰来
据“医药健闻”2月23日消息,安斯泰来首席商务官Claus Zieler 任命Michael Petroutsas 为美国商业主管。
Petroutsas 将接替将于3月底离开的Mark Reisenauer ,负责安斯泰来在美国的商业运营。
在加入安斯泰来之前,Michael Petroutsas 曾担任GSK美国专业和肿瘤学业务高级副总裁,成功地启动了美国肿瘤学部门,并专注于转化药物的商业化,以帮助许多患有免疫学,肝病学,呼吸和肾脏领域复杂疾病的患者。在此之前,他还曾在Pfizer 和Novartis Oncology 担任高级职位。
2024年2月7日, 安斯泰来发布了2023财年前9个月全球财务业绩(2023财年前9个月为2023年4月1日至2023年12月31日),最终营业收入为11891亿日元,核心营业利润为1496亿日元。前9个月研发费用为2163亿日元,同比增长5%。
XTANDI、XOSPATA、PADCEV 等产品是安斯泰来2023财年前九个月的主要增长引擎。其中,XTANDI 销售额同比增长9.4%达到5600亿日元,XOSPATA 销售额同比增长13.8%达到413亿日元,PADCEV 销售额同比增长68.1%达到556亿日元。
医药行业「离职潮」,涉57位高管
据赛柏蓝不完全统计,截至2月21日,今年已有至少57位医药企业高管离职,涉及片仔癀、华润三九、华润双鹤等46家企业(文末附完整名单)。
从时间分布来看,2月上旬的医药企业高管离职明显更加密集,2月发布的辞职公告中有26起发布于2月9日之前,与1月整月发布的公告数量相当(28起)。
辞职的高管既包括药企技术、审计、财务等部门负责人,也覆盖董事长、总经理等企业决策层,不同于前者辞职后大多不再任任何职务,不少董事长、总经理在辞去董事长/总经理一职后仍在企业内担任其他职务。
2月19日,宁科生物公布其董事长吴江明因个人原因向公司董事会递交了辞职报告,辞去董事长、提名委员会委员、薪酬与考核委员会委员职务,辞去上述职务后,吴江明继续担任公司董事、战略委员会委员职务。
2月1日,盘龙药业公告称其总经理谢晓林因工作安排辞去该职务,辞职后仍在公司担任董事长、董事、董事会战略委员会主任委员。
1月中旬,冠昊生物公告称其总经理王新志因个人年龄原因申请辞去该职务,原定至2026年6月的任期提前终止,辞职后,王新志将继续担任副董事长、战略委员会委员职务。
名单内57位离职的高管中,有40位离职后不任公司内任何职务,其余17位辞去相应职务后仍在公司或下属子公司任其他职务。
除个别因年龄正常退休的高管外,大多数企业对于高管辞职原因的表述都为“个人原因”。
医药行业跳槽平均涨薪25%左右
“金三银四”人才流动继续
人才市场的“金三银四”即将到来,预计未来两个月医药行业的高管及员工职务变动仍将频繁发生。
此前,科锐国际市场研究中心曾发布2023年度《人才市场洞察及薪酬指南》报告(以下简称《报告》),对医药行业员工薪酬净值及涨幅等作出统计与分析。
从医药研发、医药营销等行业的细分领域来看,生物统计经理是跳槽后薪资平均涨幅上限较高的职位,约上涨25%~35%,《报告》提到,相关企业对口专业Phd、及具有3年以上产业经验的生物统计师需求持续旺盛。
另外,临床监查员(CRA)也保持着30%的跳槽涨薪幅度。据悉,临床监查领域人才缺口依旧较大,市场对于具有1~3年经验的临床监查员保持着较高需求,而3年经验以上的SCRA则面临需求饱和。
在医药营销领域,4个代表性职位——市场准入策略高级经理、KA准入策略高级经理、零售KA经理、NPP经理,均保持20%~30%的跳槽薪酬涨幅。
有业内专家曾分析,与国家政策鼓励医药零售市场连锁化发展一样,医药工业和商业领域也存在企业总数量减少、资源逐渐向头部集中的趋势。
随着行业转型,医药企业面对的市场环境发生变化,例如,曾经高度依赖院内市场的药企在集采深度铺开后可能需要加大院外市场布局,而院外又与企业熟悉的院内市场存在诸多差异,如果相应的部门负责人及执行人员无法适应新的市场环境,就很可能面临主动或被动离职的情况。
从目前各赛道冷热分化的情形来看,医药行业从业者若想通过跳槽等途径获得更佳的薪酬待遇及职业前景,既需要提高自身复合能力以适应多元市场环境,也需要找准赛道、及时转型。


来源:赛柏蓝
作者:陈芋
阿里健康大药房因违反广告法被罚45万元
红星资本局2月21日消息,据信用中国,阿里健康大药房医药连锁有限公司(以下简称“阿里健康大药房”)于近日新增一项行政处罚,因其发布的产品广告内容违反广告法被罚款45万元。

2023年畅销药TOP10
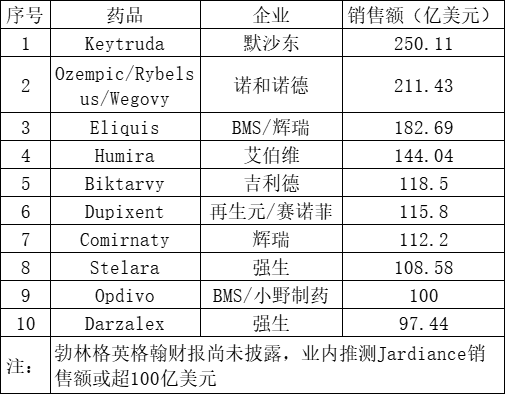
近日,随着各大跨国药企2023年财报的陆续发布,全球畅销药TOP10名单也随之出炉。排在前三位的分别是默沙东的Keytruda、诺和诺德的司美格鲁肽系列以及BMS/辉瑞的Eliquis,销售额分别为250.11亿美元、211.43亿美元、182.69亿美元。
K药首登“药王”宝座
今年2月1日,默沙东公布2023年业绩,全年营收601.15亿美元,同比增长1%,王牌品种Keytruda(帕博利珠单抗)全年营收250.11亿美元,同比增长19%,登上2023年“药王”宝座。
近年来Keytruda一直担任着默沙东业绩的顶梁柱角色,其2021年销售业绩为171.86亿美元,2022年以22%的增幅达到209.37亿美元,2023年达到250.11亿美元。Keytruda出彩的销售数据很大一部分得益于获批适应证的不断扩容,过去几年,Keytruda几乎每年都有新适应证获批,在临床用药上也开始更多向早期一线用药转移。截止2024年1月,K药已在美获批39个适应症,在中国获批12个适应症。K药的适应症已覆盖包括黑色素细胞瘤、非小细胞肺癌、胃癌、食管癌、肾癌、乳腺癌、肝癌等19个癌种,涵盖一线、二线和辅助治疗,远超其他已上市PD-1产品们。2023年全年,K药在美国新增4项适应症,在中国新增2项适应症。此外,默沙东已为K药布局超过180个专利,并在进一步拓展适应症,向早期肿瘤治疗靠近,与ADC等其他药物的联用也是主要策略之一。
司美格鲁肽势头不输
不过K药的“药王”宝座能坐多久尚未可知,排在第二位的司美格鲁肽近年来增涨势头正盛。诺和诺德的2023年业绩报显示,其全年收入2322.61亿丹麦克朗,同比增长31%,营业利润为1025.74亿丹麦克朗,同比增长37%。
这份“亮闪闪”的成绩单背后,其GLP-1类产品司美格鲁肽系列自然占据了绝对的主导力量,业绩报显示,2023年全年其皮下注射制剂Ozempic(用于降糖)实现营收957.18亿丹麦克朗亿丹麦克朗,口服片剂Rybelsus(用于降糖)销售额达187.50亿丹麦克朗,同比增长66%,减重产品Wegovy更是一飞冲天,其销售业绩达313.43亿丹麦克朗,同比增长407%。以上三款产品合计在2023年一年的时间里为诺和诺德贡献了1458.11亿丹麦克朗(约为211.43亿美元)。以目前的增长态势,司美格鲁肽极有可能在明年超越Keytruda,夺取“药王”之位。
修美乐告别“药王”
艾伯维的2023年业绩报显示,全年净收入543.18亿美元,同比下滑6.4%,其中王牌产品修美乐2023年营收下滑32.2%为144.04 亿美元,告别蝉联多年的“药王”宝座。
近年来,修美乐面临着巨大的压力,这主要是因为其专利的到期和仿制药竞争的加剧。2016年,修美乐在美国的专利到期,基于该药每年为艾伯维带来的巨额收入,该公司一直在努力地捍卫其专利权。自2017年艾伯维与安进签署了首个修美乐生物类似药和解协议以来,艾伯维后续又包括与勃林格殷格翰、辉瑞、三星Bioepis、迈兰、山德士等先后签署了协议,将修美乐生物类似药进入美国延期至2023年。但伴随着2023年专利的“解禁”,修美乐的市场份额被迅速“蚕食瓜分”。不过,在免疫领域艾伯维近年来也在加速推进新产品的上位,包括IL-23单抗Skyrizi、JAK1抑制剂Rinvoq等。
多款药首次进入“百亿美元俱乐部”
2023年有多款药首次进入百亿美元俱乐部,包括度普利尤单抗(Dupixent)、乌司奴单抗(Stelara)、纳武利尤单抗(Opdivo)、恩格列净(Jardiance)等。
作为赛诺菲自免管线中的王牌产品,度普利尤单抗2023年收入再创新高,同比增长34%,达到107.15亿欧元(约为115.8亿美元),成功突破百亿美元大关。2023年11月,度普利尤单抗在中国获批新适应症,用于12岁及以上青少年和成人哮喘患者的维持治疗。2024年1月,Dupixent在美获批新适应症,用于1至11岁嗜酸性粒细胞性食管炎(EoE)患者的治疗,成为美国首款也是唯一一款用于治疗这些患者的药物。同时,赛诺菲已在中美欧提交度普利尤单抗用于维持治疗慢性阻塞性肺病(COPD)的生物制品许可申请。赛诺菲CEO Paul Hudson表示,度普利尤单抗2024年销售额预计将达到130亿欧元。
强生重磅自免产品乌司奴单抗(Stelara)2023年实现108.58亿美元的收入,同比增长11.7%,这是该产品首次冲破百亿美元大关。乌司奴单抗分别于2008年和2017年在美国和中国获批上市,用于治疗银屑病、银屑病性关节炎、溃疡性结肠炎和克罗恩病等自免疾病。不过,乌司奴单抗美国专利保护期已于2023年9月到期,在不久即将面对生物类似药的竞争,有分析师预测到2024年 Stelara 的销售额可能缩水20亿美元。
Opdivo(纳武利尤单抗)是全球第一款获批的PD-1单抗,其销售额曾领先于K药,不过在后来的适应症之争中,O药逐渐被K药反超。BMS的2023财报显示,Opdivo在2023年营收90亿美元,同比增长9%,再加上小野制药报告的在日本1481亿日元(约10亿美元)的收入,Opdivo的全球销售额首次达到100亿美元。不过Opdivo 将于2028 年在美国面临专利到期,对此,BMS正在开发Opdivo的皮下注射版本,目前该药一项在晚期或转移性透明细胞肾癌的III期临床试验(CheckMate-67T)达到联合主要研究终点。BMS首席商务官Adam Lenkowsky指出,公司计划将Opdivo在美国总业务的30%-40%转换为皮下注射业务,这有可能解决患者和医生的治疗负担。
此外值得一提的是,礼来/勃林格英格翰的恩格列净(Jardiance)预计也将在2023年突破百亿美元。2023年恩格列净的适应症扩大至慢性肾病(CKD),并且10岁以上儿童糖尿病患者得以进入其覆盖范围。礼来2023年财报显示恩格列净实现销售额27亿美元,同比增长33%。目前勃林格英格翰2023全年财报尚未披露,其2023年H1报告显示恩格列净增长强劲,营收35亿欧元(约为37.84亿美元),结合礼来2023H1恩格列净销售额12.45亿美元,总体恩格列净2023年上半年销售额超50亿美元。同时,该药2022年全球营收82.15亿美元。因此,总体预计恩格列净有极大的可能突破百亿美元。
来源:医谷
基于2023财年的稳健业绩,益普生预计将在2024年上市四款新产品及适应症
-
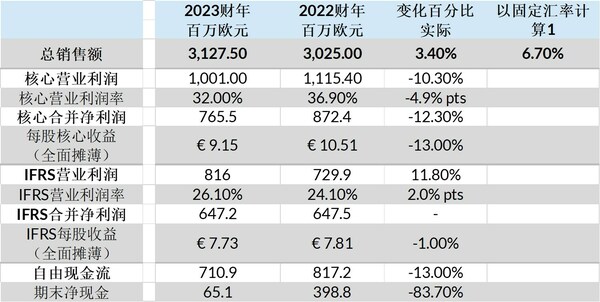
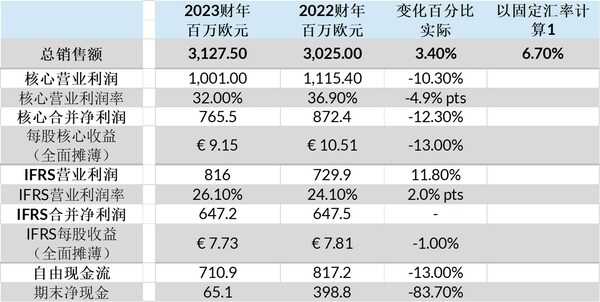
以CER计算[1],核定2023财年的[1]总销售额增长率为6.7%(报告为3.4%),该增长主要归因于以下两方面:增长平台的强劲销售额[2]和新药的巨大贡献。核心营业利润率为32.0%(IFRS营业利润率为26.1%),这主要得益于近期的收购活动带来的产品管线进一步扩充和研发投资的加速
-
以CER计算[1],2024年的财务指引[3]包括总销售额增长[4]大于6.0%,核心营业利润率[5]约为总销售额的30%,其中包括四款可能会推出的产品和一条正在不断完善的产品管线的潜在影响
-
2023年12月资本市场日概述了新的增长阶段和中期财务前景
巴黎2024年2月23日 /美通社/
益普生公布其2023年全年及2023年最后一个季度的财务业绩。
2023财年和2022财年合并业绩摘录[6]:
益普生首席执行官David Loew表示:"这一年的良好业绩为益普生在2024年的发展奠定了良好基础,2024年将是激动人心的一年,我们预计将上市四款新产品及适应症,并有机会进一步扩大研发管线。随着益普生的转型,我们的执行力在不断提高,这为销售额的持续增长提供了坚实保障,与此同时,我们不断前进的研发管线也为患者持续带来更加鼓舞人心的消息。
在强大的资产负债表的支持下,我们的外部创新战略正在扩大三个治疗领域的潜在药物数量。继2023年收购Albireo并成功推出Bylvay之后,我们期待在今年创造更多里程碑,并将通过额外的外部创新交易不断丰富研发管线。我有信心,这一战略将为患者带来更多的药品,并确保益普生的可持续增长。"
2023年成果
2023年,益普生继续成功推进公司战略"聚焦、共赢、服务患者与社会"。增长平台实现了两位数增长,其中Cabometyx和Dysport的销售额增长分别高达22.9%[7]和14.5%[7]。新药Bylvay®(odevixibat)、Sohonos®(palovarotene)和Tazverik®(tazemetostat)也为销售额的增长做出了贡献,而Somatuline®(兰瑞肽)的销售额则继续逐步下滑(-10.4%[7]),仅占总销售额的34%(2022财年:40%)。
核心营业利润率下降至32.0%(2022财年:36.9%),反映出收购Albireo和Epizyme带来的投资增加,包括为新产品管线提供资金所导致的研发费用增加。益普生年末净现金为6510万欧元,这主要得益于7.109亿欧元的稳定自由现金流。
2023年3月,益普生收购了一家治疗儿童和成人胆汁淤积性肝病的胆汁酸调节剂的领先创新者Albireo,从而进一步扩充其罕见病产品组合和研发管线。交易的主要焦点是Bylvay,这是一种强效、每日一次口服的非全身性回肠胆汁酸转运抑制剂。
2023年的研发管线进展包括Elafibranor治疗原发性胆汁性胆管炎(PBC)和Cabometyx治疗前列腺癌的Ⅲ期试验分别获得积极结果。Onivyde(用于一线胰腺导管腺癌[1L PDAC]治疗)和Elafibranor的监管提交得到受理。这一年,美国食品和药物管理局(FDA)还批准了Sohonos和Bylvay的上市许可申请,分别用于治疗进行性骨化性纤维发育不良(FOP)和Alagille综合征。
2024年优先事项和财务指引
益普生预计将在2024年上市四款新产品及适应症,此前,Onivyde在美国(H1)用于治疗1L PDAC、Elafibranor在美国(H1)和欧盟(H2)用于治疗二线PBC以及Odevixibat在欧盟(H2)用于治疗Alagille综合征的上市申请均已获得监管部门批准。Sohonos近期在美国上市,用于治疗FOP。
公司将利用现有平台,继续推动全球增效计划,为新产品的推出和管线提供大量的进一步投资。
益普生为2024财年制定了以下财务指引,其中排除了未来外部创新交易的任何潜在影响:
-
以固定汇率计算,总销售额增长超过6.0%。基于2024年1月的平均汇率水平,预计汇率将对总销售额产生约1%的不利影响
-
核心营业利润率约为总销售额的30%,其中包括预期的早期和中期外部创新机会带来的额外研发费用
总销售额指引包括对在美国和欧盟进一步推出Somatuline兰瑞肽仿制药的预期。
资本市场日与中期财务展望
益普生在2023年12月举行的资本市场日上概述了下一阶段的增长情况。除了目前和近期可能推出的几款新产品外,在中期还将推出许多具有里程碑意义的新药,以加强公司的多元化业务,包括七款预期药物和现有药物的组合,每款药物的预期峰值销售额至少为5亿欧元。此外,还将采取积极的外部创新战略,旨在为推动研发管线的可持续增长提供平台。
公司概述了以下中期财务展望[8]:
-
按固定汇率计算,2023-2027年期间,总销售额平均每年增长至少7%
-
2027年核心营业利润率至少为总销售额的32%
环境、社会和治理:Generation Ipsen
在上述资本市场日上,益普生提出了一个雄心勃勃的可持续发展路线图,该战略以Generation Ipsen为基础,重点关注四大支柱:环境、患者、员工和治理。于2023年取得良好进展。
益普生致力于在整个价值链中科学减少温室气体排放。与2019年基线相比,公司在2023年实现了范围1和范围2排放减少36%。与同一基线年相比,2023年范围3降幅达29%。益普生有信心在2025年底实现碳中和,到2045年实现净零排放。
公司以患者为中心,将临床试验结果与非FDA/EMA[9]监管申请之间的时间缩短了25%。2023年,53%的GLT由女性组成,而2022年为48%;2023年,43%的同事从事医疗保健或环境项目。
ISO37001反贿赂管理体系认证获得续期。
武田创新药物替度格鲁肽中国获批 改写”短肠人”被输液袋困住的命运
上海2024年2月23日 /美通社/
武田中国今日宣布,旗下消化领域产品瑞唯抒®(通用名:注射用替度格鲁肽)正式获得中国国家药品监督管理局(NMPA)批准,适用于治疗短肠综合征(Short bowel syndrome,简称SBS)成人和1岁及以上儿童患者。患者应仅在经过一段时间肠道适应后,在病情稳定且依赖肠外营养支持的情况下使用本品治疗。替度格鲁肽为中国首个[1]治疗短肠综合征的人胰高血糖素样肽2(GLP-2)类似物,填补了短肠综合征治疗领域无长期可使用的肠康复治疗药物的空白,为中国患者提供了一种全新的治疗选择,助力"短肠人"群体重获新生。
武田制药全球高级副总裁、武田中国总裁单国洪先生表示:"非常感谢政府相关部门近年来鼓励创新药物的一系列举措与政策,让替度格鲁肽快速获批惠及短肠综合征患者。这款药物曾经借助进博会的溢出效应在6个月内实现了从进博首秀到博鳌先行先试患者用药‘展品变商品'的转化,就在9个月后的今天,又迎来了它的正式获批,这一加速度彰显了政府和相关部门在坚持鼓励创新、造福患者等方面所做的不懈努力和工作。秉承‘患者为先'的理念,未来,武田将继续加速引入更多全球创新产品,满足中国患者未尽的临床需求,让他们从高度创新的药物和变革性的疗法中获益。"
短肠综合征是指因各种原因引起广泛小肠切除或旷置后,肠道有效吸收面积显著减少,残存的功能性肠管不能维持患者的营养或儿童生长需求,出现以腹泻、酸碱/水/电解质紊乱、以及营养吸收和代谢功能障碍为主的症候群。正常成人的小肠约有3-8.5米,而短肠综合征患者的小肠长度往往小于2米,甚至不到1米[2],[3]。在肠道手术后,几乎所有短肠综合征患者都需要肠外营养支持(Parenteral Nutrition,PN)治疗以维持和改善营养需求,尤其对于肠道适应不完全的患者,可能需要终生依赖PN。"短肠人"是一个超罕群体,根据估算,我国成人患病率约为0.73/1,000,000[4],且有逐年上升的发病趋势[5]。
此前,国内短肠综合征患者群体处于"缺乏有效药物"的治疗困境,因此往往只能长期依赖PN和静脉输注支持[6]。《中国短肠综合征患者诊疗状况及疾病负担调研报告2023》数据显示,接受PN治疗的患者年平均输注191天,未成年患者年平均输注257天。长期PN支持治疗,会引起严重的、可能危及生命的并发症,且会在多个方面对生活质量造成影响[7]。此外,短肠综合征临床管理涉及大量的直接和间接经济成本[8],患者面临极大的经济负担。
肠康复治疗可以提高剩余肠管的吸收功能,帮助降低PN用量,甚至摆脱对PN的依赖。肠康复创新药替度格鲁肽是全球目前唯一[9]获批的人胰高血糖素样肽2(GLP-2)类似物,研究证实[5],替度格鲁肽可以增加绒毛高度及隐窝深度,加强肠道上皮屏障,从而减轻局部炎症并改善肠道通透性,促进肠适应。
本次获批是基于针对成人和儿童短肠综合征患者的全球及日本III期临床研究结果。其中针对成人短肠综合征患者的关键III期研究STEPS研究(CL0600-020)[10]为期24周、纳入了86例PN依赖的患者,主要终点分析显示:替度格鲁肽治疗24周后,63%的患者PN需求量下降≥20%,应答率相比安慰剂组(30%的患者)显著增高。最常见不良反应是腹痛和腹胀、呼吸道感染、恶心等,这些反应大多是轻度或中度。一项长期开放性扩展研究STEPS-2(CL0600-021)共纳入88例短肠综合征伴肠功能衰竭(SBS-IF)患者,主要终点分析显示:替度格鲁肽治疗30个月后,93%的患者PN需求量下降≥20%,33%的患者完全脱离PN[11],未发现新的安全性信号[10]。针对儿童短肠综合征患者,一项为期24周、纳入59名1至17岁依赖PN的儿童患者的关键III期研究(TED-C14-006),主要终点分析数据显示:替度格鲁肽治疗24周后,69%的儿童患者PN需求量下降≥20%,12%的儿童患者完全脱离PN[12]。替度格鲁肽在儿童患者中的安全性特征与成人相似,在最长暴露69周的长期扩展研究中,未发现新的安全性信号[13]。此外,其他研究(III期CL0600-004[14]、III期CL0600-005[11]、III期STEPS-3 TED-C11-001[15]、III期TED13-003[16]、III期SHP633-304[17]、III期回顾性加前瞻性研究SHP633-303[18])也展示了替度格鲁肽良好的疗效与安全性。
上海交通大学医学院附属新华医院小儿外科蔡威教授表示:"很高兴看到替度格鲁肽获批,这为我们医生和患者提供了新的‘治疗武器',也将重新定义肠康复治疗,开启短肠综合征治疗的新篇章。得益于海南博鳌乐城‘先行先试'政策,目前已经有5名患儿用上了替度格鲁肽进行治疗,且整体临床反馈良好。这既是发挥国家政策优势惠及患者的生动体现,也是创新疗法为患者及其家庭带来新生希望与健康福祉的真实写照。作为医生,我们很期待看到未来有更多的患者能降低甚至摆脱对肠外营养的依赖,改善生活质量,改写被‘输液袋'束缚的命运,拥有高质量的健康生活和自由人生。"
武田研发全球副总裁、亚太研发中心负责人王璘博士表示:"我们欣喜地看到注射用替度格鲁肽的快速成功获批,将为中国短肠综合征(SBS)成人及一岁以上儿童这一罕见病患者群体提供全新的治疗选择,极大地改善患者的生活质量。目前短肠综合征患病率极低,但发病趋势呈逐年上升。注射用替度格鲁肽正是武田从中国患者实际需求出发,为填补该领域在中国长期没有可用治疗药物的空白而进行的加速研发。未来,武田会继续将全球领先的技术与对亚洲的经验和洞察相结合,进一步加速全球创新药物的在华研发和获批,尽早惠及更多中国患者。"
目前,替度格鲁肽已经准入山西省、江苏省苏州市和无锡市、甘肃省兰州市、以及河北省共五个省级或地市惠民保的海外特药目录,被保险人在海南博鳌乐城指定医疗机构用药接受治疗可申请理赔,这也将降低用药患者的经济负担。随着替度格鲁肽的获批,未来武田将进一步拓宽患者服务的深度与广度,携手患者组织、公益组织、企业合作方等多方力量,为患者构建包括诊断治疗、多层次保障、身心康复等长期关爱在内的多元化立体帮扶体系。
Datopotamab deruxtecan 生物制品许可申请在美国被受理, 用于既往接受过治疗的晚期非鳞状非小细胞肺癌患者
申请基于 TROPION-Lung01 III 期研究结果提出
若获批,阿斯利康和第一三共的 datopotamab deruxtecan 可能成为首个用于肺癌患者的靶向TROP2抗体偶联药物
上海2024年2月22日 /美通社/
阿斯利康和第一三共的 datopotamab deruxtecan (Dato-DXd) 生物制品许可申请 (BLA) 已在美国获得受理,用于治疗既往接受过全身治疗的局部晚期或转移性非鳞状非小细胞肺癌(NSCLC)成人患者。《处方药使用者付费法案》日期,即美国食品药物监督管理局 (FDA) 采取监管决定的行动日期,为 2024 年第四季度。
这项生物制品许可申请基于关键性的 TROPION-Lung01 III 期研究结果,与当前标准治疗多西他赛相比,对于既往接受过至少一种治疗的局部晚期或转移性非小细胞肺癌患者,在双重主要终点无进展生存期 (PFS)方面显示出统计学上的显著改善。另一双重主要终点总生存期 (OS) 的中期结果分析显示,在总体人群中,datopotamab deruxtecan 的疗效优于多西他赛;然而,在数据截止时结果并未达到统计学显著性。在非鳞状非小细胞肺癌患者中,datopotamab deruxtecan 显示出具有临床意义的 PFS 获益和数值上的OS获益趋势。 研究仍在进行中,OS将在最终分析时进行评估。
Datopotamab deruxtecan 是由阿斯利康和第一三共联合开发的一款独特设计的靶向TROP2 并搭载DXd载荷的抗体药物偶联物。
阿斯利康肿瘤学研发执行副总裁 Susan Galbraith 表示:"Datopotamab deruxtecan有可能为经治的晚期非鳞状非小细胞肺癌患者提供一种有效且耐受的替代方案,以取代传统的化疗。目前,我们正在全球范围内开展监管讨论,并同时在美国提交乳腺癌适应症申请,这只是我们努力尽快将这种新型治疗方案提供给患者的开端。"
第一三共研发部全球负责人Ken Takeshita表示:"今天是我们朝着建立新的标准治疗这一目标迈出的重要一步,该标准有可能改变非小细胞肺癌患者的治疗方法。美国食品药物监督管理局对生物制品许可申请的受理令我们备受鼓舞,因为我们致力于使 datopotamab deruxtecan 成为首个获批用于治疗既往接受过全身治疗但病情恶化的非鳞状非小细胞肺癌患者的靶向TROP2抗体偶联药物。我们期待与FDA密切合作,将 datopotamab deruxtecan 带给患者。"
TROPION-Lung01 的研究结果已在2023年欧洲肿瘤学会大会的主席研讨会上公布。
Datopotamab deruxtecan 的安全性与其他正在进行的研究中观察到的结果一致,并未发现新的安全性问题。
基于TROPION-Breast01 III 期研究的结果,datopotamab deruxtecan 的生物制品许可申请正在美国等待受理,用于治疗转移性激素受体 (HR) 阳性、HER2低表达或阴性(IHC 0、IHC 1+ 或 IHC 2+/ISH-) 的成年乳腺癌患者。Datopotamab deruxtecan治疗肺癌和乳腺癌的其他申请正在全球范围内进行。
LAURA III 期临床研究中,泰瑞沙对于EGFR 突变III期不可切除肺癌患者展现出压倒性的疗效获益
首个在不可切(III期)肺癌临床研究中证实有无进展生存获益靶向治疗的EGFR抑制剂
上海2024年2月22日 /美通社/
LAURA III 期临床研究高级别的阳性结果表明:在III期不可切除的表皮生长因子受体突变(EGFRm)非小细胞肺癌 (NSCLC) 患者中,与放化疗后接受安慰剂组相比,放化疗后接受阿斯利康泰瑞沙(奥希替尼)组的无进展生存期(PFS)展现出统计学和临床意义的改善。
尽管在本次分析时,总生存期 (OS) 数据尚未成熟,但泰瑞沙组表现出了积极的趋势。该临床研究将继续评估次要终点OS。
全球每年诊断肺癌的总人数超过240万,其中 80%-85%为最常见的非小细胞肺癌1-3。美国和欧洲约有10-15%的非小细胞肺癌患者存在EGFR突变(EGFRm),而亚洲患者中该比例高达30-40%4-7。超过六分之一(15%)的非小细胞肺癌患者在确诊时已为III 期不可切除肺癌8。
美国亚特兰大埃默里大学 Winship 癌症研究所执行总监、LAURA研究的首席研究者 Suresh Ramalingam 医学博士表示:"该研究结果对于 EGFR 突变的III期肺癌患者,尤其是可能出现早期进展并伴随脑转移却无靶向药物的患者而言,是一项重大突破。LAURA 研究表明奥希替尼可提供确切的临床获益,并可能成为 III 期患者的首个靶向治疗选择。"
阿斯利康全球执行副总裁、肿瘤研发负责人Susan Galbraith表示:"针对早期可能被治愈的肺癌,LAURA 研究结果影响深远,不仅进一步巩固了奥希替尼作为 EGFR 突变肺癌治疗的基石地位,而且连同ADAURA的研究结果一起,更是强调了肺癌患者尽早诊断、尽早治疗的必要性。"
在LAURA研究中,奥希替尼的安全性和耐受性与已知的安全性特征一致,在CRT 后接受奥希替尼维持治疗未报告新的安全问题。
这些研究数据将在即将召开的医学大会上公布,并会与全球卫生监管部门分享。
此外,基于FLAURA2 III期临床研究,泰瑞沙联合化疗的适应症已于近日在美国获批。
阿斯利康始终秉承着"致力于尽早治疗肺癌患者"的诺言,作为承诺中的一部分, 评估奥希替尼新辅助治疗疗效的NeoADAURA III期临床研究预计会在今年晚些时候公布研究结果;评估奥希替尼在早期可切除肺癌患者辅助治疗疗效的ADAURA2 III期临床研究也正在进行中。