维亚生物发布2023年度业绩:成功实现轻装上阵,稳健发展且未来可期

香港2024年3月28日 /美通社/ 

截至2023年12月31日止年度业绩亮点:

  • 收入达人民币2,155.6百万元

  • 毛利达人民币738.5百万元

  • 经调整后净利润为人民币208.8百万元,较去年同期由负大幅转正

  • 成功引入了淡马锡、弘晖、淡明及迪拜投资公司作为战略投资人,并完成了累计近2.25亿美金的融资

2024年3月28日,维亚生物科技控股集团(1873.HK)公布,截至2023年12月31日止12个月(报告期),集团实现收入人民币2,155.6百万元,实现毛利人民币738.5百万元。本集团的净亏损为人民币99.8百万元,相较于去年同期亏损人民币504.2百万元大幅提升;经调整后净亏损由去年同期人民币133.9百万元提升至经调整后净利润人民币208.8百万元,较去年同期由负大幅转正,主要归因于集团部分投资孵化企业的估值企稳以及降本增效举措所带来的盈利能力提升。

此外,2023年,集团在整体性融资及战略投资人的引入方面取得了突破性进展。成功引入了淡马锡、弘晖、淡明及迪拜投资公司作为战略投资人,并完成了累计近2.25亿美金的融资。在此推动下,公司将轻装上阵并步入快速发展的轨道。一方面,公司在获取大额融资之后,已将之前发行的可转债全部清偿完毕,这将大幅改善公司的资产负债表和现金流情况;另一方面,战略投资人的成功引入亦将对公司治理、业务运营、投融资规划及战略发展起到较强的协同作用。这将充分助力公司的长期发展及一体化战略的落地和持续推进。

CRO业务中短期略有波动,中长期发展前景可期

2023年,公司CRO业务实现收入人民币844.9百万元,实现毛利人民币363.7百万元。2023年全年的收入较往年有所下降,主要归因于全球生物医药投融资放缓对创新药研发投入的影响以及公司EFS业务的战略性收缩。但公司通过降本增效等措施的有效执行,仍将CRO的盈利水平维持在良好的水平上。

截至2023年12月31日,公司累计向客户交付超过65,035例蛋白结构,其中2023年全年新增交付约16,110例蛋白结构;研究累计超过1,886个独立药物靶标,其中2023年全年新增交付8个。目前,公司在蛋白结构解析领域仍然保持全世界范围内行业优势的地位。除此之外,一方面,公司会通过生物化学的协同发展以充分挖掘现有客户的价值量;另一方面,公司会不断加强线上数字营销和线下BD的充分融合,并同步推动海外BD团队的扩张,以拉动订单的恢复和增长。此外,公司会不断拓展新兴技术平台以形成新的增长驱动并为现有CRO业务进行持续导流。

公司累计CRO客户数量增加至1,398家,包括全球前十大制药公司(根据2023年年报总营收计),前十大客户收入占比为25.7%。CRO业务客户分布地区多元化,来自海外地区收入占比约达87.1%,来自中国内地客户收入占比约为12.9%。

报告期内,同步辐射光源使用情况达2,059小时,为公司与全球13家同步辐射光源中心保持长期合作,分布在中国上海、美国、加拿大、日本、澳大利亚、英国、法国、德国、瑞士以及中国台湾十个国家及地区,可确保全年无间断的收集数据。

CDMO产能不断扩建,CMC项目数持续增加

报告期内,集团重视与朗华制药的战略合作与协同效应。一方面,加强对CDMO的产能布局及业务结构的调整;另一方面,加强对CMC业务的优化及导流。

朗华制药2023年全年收入总计人民币1,310.7百万元,经调整毛利总计人民币388.8百万元。收入较去年略有下降,主要受到部分CDMO客户订单推迟的影响。

截至2023年12月31日,朗华制药累计服务客户达880家,前十大客户收入占比51.2%,前十大客户留存率100%。此外,朗华制药已为十几家集团孵化企业以及从CRO导流的公司提供了CMC及CDMO服务。报告期内,产能建设方面,目前可使用的总产能为860立方米。此外,朗华计划于2024年至2025年之间新建400立方米的产能以服务于新分子的商业化生产,目前土建工程已经进入尾声,车间主体结构基本完成,预计2024年将进入设备采购安装阶段。未来,随着新产品的落地和储备产能的释放,这将为公司收入的增长提供充足保障。

CMC端项目数持续增长,但仍处于新业务的盈利爬坡周期之中。CMC从成立至今,已完成及正在推进的新药项目数为183个。截止报告期末,CMC实现收入近人民币56.7百万元。报告期内,集团导流的项目推进顺利,已有一项管线进入临床三期且进展迅速,这显示了集团一体化战略的成效。未来,集团会进一步加强对高质量CMC项目的BD及导流,在充分挖潜内部项目资源及降本增效的基础之上,以推动CMC业务实现盈亏平衡。此外,从客户订单数方面来看,CMC外部BD的占比近63.0%,维亚导流的占比近37.0%;从客户金额方面来看,CMC外部BD的占比为31.0%,维亚导流的占比为69.0%。

部分孵化公司已成功退出,未来计划以成立投资基金的方式开展投资孵化业务

报告期内,公司实现6家孵化公司的全部或部分退出,兑现了相应的投资收益。此外,亦新增投资孵化了1家初创公司,通过换股形式获得。截止2023年12月31日,共累计投资孵化92家初创公司。投资孵化企业主要来自于美国、加拿大、欧洲以及中国,其中67.0%来自北美地区,26.0%来自中国。

2023年全年,公司已孵化的公司当中已有12家完成或者接近完成新一轮融资,融资总额约236.0百万元美金。各孵化公司研发进展顺利,累计在研管线总数近222条,其中185条管线处于临床前阶段,37条管线已经处于临床阶段。目前,孵化项目已有13家公司实现全部或部分退出,在未来1-3年内有潜在退出可能的项目有近7个。

截止本报告期末,维亚的投资孵化企业当中已布局了例如:Dogma、Arthrosi、Basking、Triumvira、Deka、Mediar、Cybrexa和维眸生物等一系列优质资产。未来,随着孵化企业的顺利发展、持续融资及退出,前期的投资将逐渐进入收获期并为集团持续带来现金回报。

此外,公司早期孵化基金的募集及设立工作正在有序推进中。未来计划以成立投资基金的方式开展投资孵化业务,以降低对集团层面现金流的压力以及资金的占用。

技术亮点及研发突破

CRO业务目前已建设多种核心技术平台,包括PROTAC/分子胶技术平台、蛋白生产制备与结构研究、冷冻电镜技术平台、膜蛋白研究技术、药物筛选技术、Bioassay平台、计算机辅助药物设计(CADD)及人工智能(AIDD)平台、抗体/大分子研发服务平台、药物化学等。在报告期内,公司新增了XDC平台、V-DEL技术平台、共价化合物库、分子胶技术平台,完善了多肽药物开发平台,同时拓展抗体大分子研发平台的服务内容。

CDMO业务也进一步完善了研发技术平台建设。在原料药研发方面,朗华搭建了绿色化学技术平台,包括酶催化、连续流工艺、催化剂和配体筛选平台等,能高效率、低成本地开发出优化的合成路线;同时在制剂CMC方面开展布局,建立了难溶性药物增溶技术平台、化合物药物表征、盐型晶型筛选等特色创新平台。

本报告期内,从公司新拓展的新兴技术平台的发展现状来看,V-DEL技术平台打造了新颖的建库策略、创新的DNA兼容反应,并利用维亚化学多年积累的非商购砌块分子推出特有的、洆盖环肽、靶向蛋白降解剂,共价键抑制剂、分子片段等高达千亿级别的DEL库,并围绕维亚极具竞争力的蛋白质生产及结构生物学展开的特色筛选,进行以人工智能、机器学习主导的下一代数据分析及预测,并高效一体化地进行后续验证合成。

其次,从多肽技术平台的最新建设情况来看,目前已能够提供各种多肽的合成,尤其注重多肽合成中难度大、技术新颖的肽链合成技术,在偶联肽、PDC、RDC、单环肽、订书肽、复杂的多重环肽(肽链的折叠和选择性地折叠)、生物素标记肽和荧光标记肽方面都有深入的研究和技术经验积累。维亚的多肽技术平台,未来将联合维亚的噬菌体展示平台和V-DEL平台,从苗头肽链的发现和验证,到先导化合物的确定和优化,到候选化合物的确定,为客户提供一站式的服务。

此外,公司亦初步建立了XDC平台,一站式偶联药物研发平台集维亚多年抗体药物、多肽药物和小分子化学药物研发经验于一身,能为客户提供高效、优质的偶联药物研发服务。

就维亚现有的新兴技术平台的发展情况来看,计算机辅助药物设计(CADD)及人工智能(AIDD)平台使用物理化学模型和人工智能算法、借助超级计算集群运算,各类方法已被广泛用于各种药物研发阶段。公司计算化学部已开发出一系列针对项目的先进算法(如FEP),来解决药物设计问题。与传统的计算工具和商业软件包相比,应用此类前沿技术更好地促进了药物研发项目的进展。除了传统的小分子药物设计外,计算化学平台开发的方法还被应用于多种药物形态,并通过实验验证取得突破,如抗体、肽、靶向RNA小分子药物开发等。总体而言,维亚的CADD及AIDD平台目前已经组建了以硕博学历为主的复合型人才团队、具备自研算法及方法开发的能力、具备开发多种药物形态的能力且硬件方面亦具备上海超算中心的算力支持。

当前,公司亦已经在PROTAC/分子胶药物研发方面提供相关服务,其收入占比已接近CRO总收入的10.42%。服务内容主要包括:蛋白制备与结构研究、PROTAC/分子胶筛选、动力学研究、药物代谢、药物化学、Bioassay、CADD/AIDD等。截止2023年12月31日,公司已累计研究E3连接酶50多个,交付PROTAC三元复合结构131个,PROTAC业务亦将为未来CRO业务的持续增长贡献收入。

总而言之,公司立足于现有技术平台的基础之上,基于服务更多客户需求的目标,不断加大对新兴技术平台的布局和扩张,从而实现技术平台之间的相互导流及协同并推动CRO收入的持续增长,立足不断打造全面且完善的FIC药物研发服务平台。

人员及设施

截至2023年12月31日,本集团员工总人数为2,077人,CRO研发人员数量达到1,155人,朗华制药总人数为689人。公司亦加速建设办公和实验场地,产能扩张以满足公司高速发展的业务需求和人员扩张计划,包括:

  • 上海周浦总面积约40,000平方米的集团新总部已全面投入使用。

  • 上海法拉第路投资孵化中心实际可使用面积约7,576平方米,其中包含实验室面积5,552平方米。

  • 成都园区的建筑面积约为64,564平方米,截至2023年12月31日,已有12,210平方米物业部分正式投入使用,其中包含实验室面积10,800平方米。

  • 杭州钱塘新区新药孵化中心建筑面积约为77,500平方米的物业。在报告期内,公司与当地国资合作落地,已由全资控股变为参股30%,未来亦计划于竣工完成之后,公司会通过承租形式展开合作。

  • 苏州园区总建筑面积约为7,545平方米,其中实验室面积近5,305平方米。

  • 嘉兴园区建筑面积约为6,362平方米,其中实验室面积近5,335平方米。

  • 上海超算中心已正式使用,目前能够支持计算化学(CADD)计算、人工智能(AIDD)相关计算以及晶体组和冷冻电镜组的运算等。

  • 朗华制药浙江台州工厂的建筑面积约为35,168平方米,台州研发中心面积约为2,500平方米。宁波诺柏研发中心面积约为1,300平方米,宁波诺柏办公楼面积约为1,500平方米。

维亚生物主席兼首席执行官毛晨博士:"公司凭借在基于结构的药物研发(SBDD)领域的独特优势,提升生物和化学业务之间的导流效应,持续加强一站式药物研发和生产服务平台建设,深化CRO与CDMO业务间的协同性,提升前端项目业务能力建设,促使漏斗效应进一步显现,加速为后端业务导流,积极构建面向全球生物医药创新者的开放式合作平台和共赢生态圈。"
和铂医药公布2023年度业绩

中国苏州,美国马萨诸塞州剑桥和荷兰鹿特丹2024年3月28日 /美通社/ 

和铂医药(股票代码:02142.HK),一家专注于肿瘤及免疫性疾病创新药研发及商业化的全球化生物医药公司,今日公布其2023年度业绩。

和铂医药创始人、董事长兼首席执行官王劲松博士表示:"2023年是我们在香港联交所主板上市以来的第三个财年,我们在两项重要工作上取得了进展:一是让和铂医疗更高效、更专注于临床阶段下一代治疗药物的研发,二是全面启动诺纳生物,利用我们全球专利保护的抗体技术平台,助力全球生物药创新。业绩的显著增长彰显了公司卓越的全球业务拓展能力。我们正处于一个竞争激烈且瞬息万变的世界,人类始终对生命和生活质量保持着根本追求,对生物技术突破和创新疗法的需求也随之激增。我们已经做好了充分的准备,以推动公司再上新台阶,创造更强大的商业价值。"

2023年业绩亮点

截止2023年12月31日,和铂医药全年总盈利2276万美元,这也是公司首次实现年度财务盈利。其他的财务亮点包括:

  • 报告期内总收入达8950万美元,同比增长119.9%(2022年总收入为4066万美元),公司的收入构成主要包括产品授权、研究服务和技术授权,总收入的增长主要得益于与辉瑞、Cullinan Oncology和科伦博泰的授权合作;

  • 报告期内,全年研发总投入4508万美元,同比下降66.6%(2022年研发总投入为1.35亿美元),研发费用的降低主要受两个因素的综合影响,一是对自有临床项目以及处于早期发现和临床前阶段项目的优化投资,二是高效实施成本控制的措施;

  • 报告期内,全年管理费用共计1950万美元,同比下降28.6%(2022年管理费总计2727万美元)。

全球创新及差异化产品管线

和铂医疗是与诺纳生物并行的子品牌,独立负责公司产品管线的开发。当前,和铂医疗专注于肿瘤及免疫疾病领域,拥有十多款差异化候选药物,其中四款处于临床阶段。公司的主要产品包括巴托利单抗(HBM9161)、普鲁苏拜单抗(HBM4003)、HBM7008 和 HBM1020。

  • 巴托利单抗是大中华区临床开发进度最快的FcRn抑制剂,有望成为治疗多种自身免疫性疾病的突破性药物。公司于2023年 3月公布其治疗全身型重症肌无力III期试验积极研究结果,这也是公司自成立以来首个完成III期临床试验并准备商业化的产品,有望造福广大重症肌无力患者。公司于2022年启动开放标签扩展研究,并于2023年3月完成入组。截至于2023年11月的数据分析显示巴托利单抗在疾病长期管理中具有持续的疗效和良好的安全性特征。

  • 普鲁苏拜单抗是开发自HCAb平台的新一代全人源仅重链抗CTLA-4抗体,是全球首个进入临床阶段的全人源仅重链抗体。2023年,和铂医疗继续全速推进普鲁苏拜单抗针对多种实体瘤的全球临床开发项目,目前正在进行中的神经内分泌瘤和肝细胞癌试验已在疗效和安全性方面读出积极数据。

  • HBM7008开发自HBICE®平台,是目前全球唯一针对B7H4和4-1BB靶点的创新双特异性抗体,是和铂医疗强大研发能力的另一有力佐证。凭借公司在生物学及抗体工程方面的专业知识以及HBICE®平台的独特性,HBM7008在临床前阶段就已展现出令人欣喜的疗效和安全性特征,其在美国和澳大利亚的I期临床试验于2022年启动。2023年2月,公司与Cullinan Oncology就HBM7008达成区域性合作开发协议,以进一步加速其在美国、欧洲和澳大利亚的研究进程,保持全球领先的开发优势。

  • HBM1020是一款由Harbour Mice® H2L2转基因小鼠平台开发的靶向B7H7的全球首创全人源单克隆抗体。B7H7是一种新型免疫调节分子,属于B7家族,能独立于PD-L1表达从而在肿瘤细胞逃避免疫监管方面发挥关键作用。HBM1020是全球首个正式获批进入临床阶段的靶向B7H7单克隆抗体,凭借其出色的产品设计和靶点特征,有望解决实体瘤治疗领域尚未满足的巨大医疗需求。

  • 在公司领先的药物创新和发现引擎的驱动下,新产品不断被推向临床,其中HBM1020、HBM1022、HBM1007和HBM9033于2023年获得美国FDA的IND许可,HBM9027已于2024年第一季度获得美国FDA的IND许可。

  • 此外,包括HBM7004、HBM1047 和 HBM9014 在内的多款处于临床前阶段的在研产品,展现出巨大的开发潜力。

平台价值最大化的商业合作

2023年,公司继续扩大并专注于高效创新的行业合作伙伴及全球领先学术机构的业务合作,合作模式除对外授权外,还包括与学术机构和其他创新行业先锋合作,共同开发和孵化下一代创新疗法的合资企业。凭借专有技术和平台建立的灵活商业模式,公司有能力也将继续最大化其平台价值,以解决全球未满足的医疗需求。

基于和铂医疗的自有产品合作

2023年,和铂医疗已成功完成了多项管线许可及外部合作:公司将HBM7008的美国权益授予Cullinan Oncology;于2022年授予阿斯利康的HBM7022/AZD5863已进入临床阶段;授权华兰基因大中华区权益的三项资产已获得中国国家药监局IND批准;与科伦博泰共同开发的HBM9378已完成I期临床试验。

通过一系列基于HBICE®产品的合作,和铂医疗显示了其在构建免疫细胞衔接器方面的独特实力和优势。产品管线的协同开发及对外授权,是建立在合作伙伴对公司产品和技术平台认可的基础之上,并将有助于提高公司内部产品组合推进的效率,分散成本和风险,使公司的发展更加稳健。

基于诺纳生物的多形态合作

除了针对平台产生的分子及管线进行合作外,公司还聚焦于早期阶段更多的原创性和创新性合作。凭借业界领先的Harbour Mice®和HCAb PlusTM平台与经验丰富的抗体发现团队,诺纳生物以灵活的商业模式,为治疗性抗体发现、工程和开发提供从发现至临床前研发等I to ITM(Idea to IND)一站式解决方案。

自2022年底起,诺纳生物接连在国际合作中取得巨大成功,收获行业领先合作伙伴的青睐。值得一提的是,诺纳生物已将HBM9033(一款潜在同类最佳靶向人间皮素ADC)全球权益授予辉瑞。截至目前,Harbour Mice® 技术平台已经得到了来自行业和学术界50多家合作伙伴的验证。

诺纳生物已基于HCAb构建形成四大前沿核心技术,包括蛋白质工程、抗体偶联技术、药物递送技术和细胞治疗,通过一系列对外授权、合作,展示了其在抗体发现和开发方面的强大能力,为拓展合作网络和最大化平台价值探索了一条新途径。

前沿领域的孵化与合作

为了充分挖掘并发挥平台技术的价值,公司不断探索平台技术应用场景的可扩展性,以期用最小的投资产生有影响力的价值,为公司带来新的价值增长点。其中具有代表性的项目包括与波士顿儿童医院合作的HBM Alpha Therapeutics和恩凯赛药。

展望2024:深耕全球,突破创新

展望未来,和铂医药将通过和铂医疗和诺纳生物两大支柱持续推动业务增长并最终惠及全球病患。和铂医疗将致力于推进管线多项临床试验,全面加速全球临床开发项目;诺纳生物将继续为生物技术及制药企业提供I to ITM解决方案,打造创新生态系统,推动生物技术的进步与飞跃。

基于专有的技术平台组合及T细胞、NK细胞衔接器概念衍生的一系列产品将在未来几年推至临床阶段。公司将以和铂医疗的研发和业务合作为支点,不断完善在肿瘤免疫领域具有差异化竞争优势的产品组合。

在诺纳生物的带动下,平台价值最大化的业务合作将进一步迈向全球市场。当前,与全球领先企业及机构的平台合作已为公司带来可观的积极成果,而随着公司临床前产品的日益成熟,预计2024年将迎来更广泛的全球合作。

驯鹿生物伊基奥仑赛注射液用于治疗2-3线多发性骨髓瘤获批临床

中国南京、上海和加州圣荷西2024年3月28日 /美通社/ 

驯鹿生物,一家致力于细胞创新药物研发、生产和销售的生物制药公司,宣布公司自主研发的全人源靶向BCMA嵌合抗原受体自体T细胞注射液(伊基奥仑赛注射液,研发代号CT103A)新药临床试验申请(IND)获中国食品药品监督管理局(NMPA)批准,拟扩大适应症用于治疗既往经过1-2线治疗且来那度胺耐药的复发/难治性多发性骨髓瘤患者。

伊基奥仑赛注射液(商品名:福可苏®)于2023年6月30在中国上市,获批适应症为既往经过至少3线治疗后进展(至少使用过一种蛋白酶体抑制剂及免疫调节剂)的复发或难治性多发性骨髓瘤成人患者。末线治疗适应症的批准是基于一项评估伊基奥仑赛注射液治疗复发/难治性多发性骨髓瘤患者的中国多中心I/II期注册临床试验(CTR20192510, NCT05066646),FUMANBA-1的临床研究数据。根据在2023年国际骨髓瘤学会(IMS)年会上公布的本研究最新长期随访数据,截至2022年12月31日,103例疗效可评估受试者中,总体缓解率(ORR)为96.1%,严格意义的完全缓解/完全缓解(sCR/CR)率为77.7%;91例既往无CAR-T治疗史的受试者中,ORR达98.9%,sCR/CR率达到 82.4%,12个月无进展生存(PFS)率为85.5%;94.2% (97/103) 受试者达到MRD阴性,所有CR/sCR受试者均达到MRD阴性。接受治疗的105例受试者中,仅一例受试者发生≥3级CRS,无≥3级ICANS。药代动力学数据显示,伊基奥仑赛注射液回输后能在体内长期存续,24个月时仍有40%的受试者能检测到基因拷贝数。

拾萬北京|春困|李萧禾对谈

三月伊始,拾萬空间(北京)以邀请陈俐、江一帆、李萧禾、秦晋、李欣遥(犬子)、任莉莉、向京、于若晗、赵玉、张雪瑞、祝洵等11位艺术家,在3月2日至4月7日间,以“春困”为名,借丰富媒介展现那些天马行空的想象、恣意的思想延伸如何成为回应现状的出口。


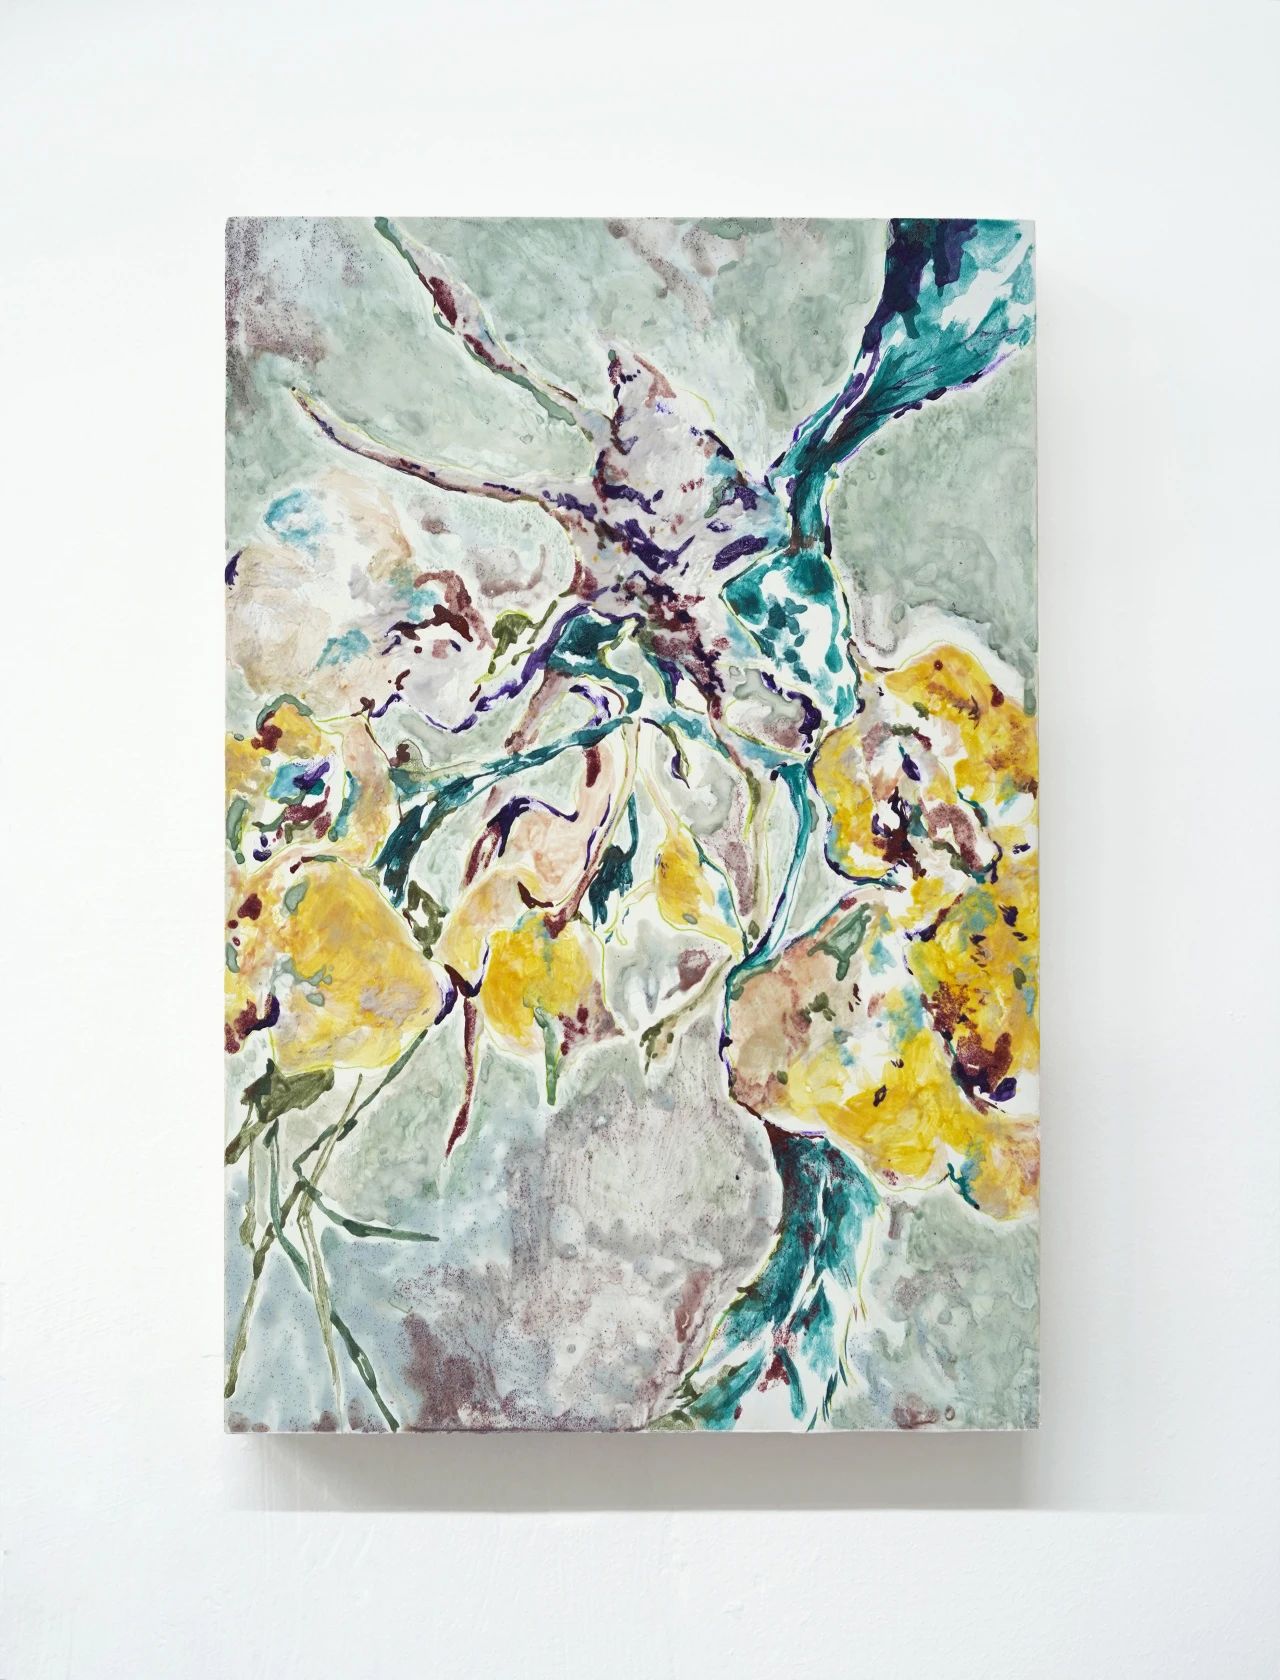
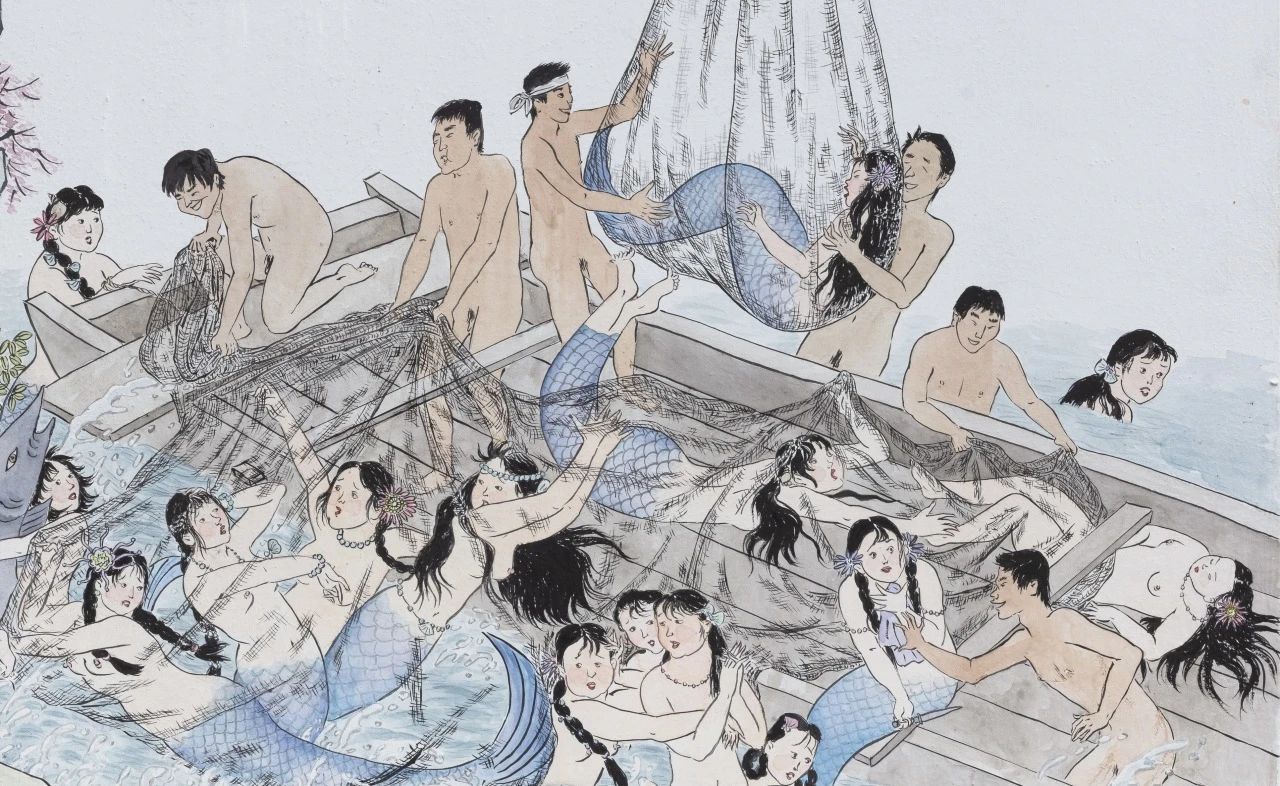
《遥遥相传》系列作品是2024年完成的创作,延续了艺术家以往的表现手法,融合坦培拉的基底和水性材料技法。绘画于艺术家而言是异于语言的情绪表达,相对直接的绘画语言可以实时完整的表现在某一个时间点的情绪和想象,用看似自由烂漫的形象映射对生活和环境片段式的反应。


——对谈|TALK——


孟宪辉:你对展览主题“春困”(Spring Sprang Sprung)是如何理解的?

李萧禾:春天是万物复苏,充满了变化和成长的季节,但“困”字却暗示着一种停滞不前、被束缚的状态。这种束缚可能来自于内心的困惑、迷茫,也可能来自于外界的压力和限制。这和我现在的状态还蛮像的。我也挺希望自己能够从束缚中挣脱出来,迎接新的生长和变化的。

孟宪辉:能否介绍一下本次参展的作品,它们显然属于同一个系列,连接起来甚至可以读出一段叙事,你是如何思考的?

李萧禾:这次展览的作品是我第一次以“非人类”作为画面的主角。《遥遥相传》这个系列中的美人鱼有别于印象中的美人鱼,丹麦童话中的人鱼公主,为了追求真爱和人类的生活,离开熟悉的海底,忍受着巨大的痛苦化为人形,最终化为海上的泡沫。而我作品中的美人鱼更多的是对未知的抗争。

拾萬北京 | 春困|李萧禾对谈

拾萬北京 | 春困|李萧禾对谈

拾萬北京 | 春困|李萧禾对谈

“春困” 展览现场

拾萬北京 | 春困|李萧禾对谈

拾萬北京 | 春困|李萧禾对谈

李萧禾 | Li Xiaohe

遥遥相传之一|Passed Down Through the Ages No.1

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

50×92cm

2024

拾萬北京 | 春困|李萧禾对谈

拾萬北京 | 春困|李萧禾对谈

拾萬北京 | 春困|李萧禾对谈

左:

李萧禾 | Li Xiaohe

遥遥相传之四|Passed Down Through the Ages No.4

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

40×60cm

2024

右:

李萧禾 | Li Xiaohe

遥遥相传之二|Passed Down Through the Ages No.2

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

40×60cm

2024

拾萬北京 | 春困|李萧禾对谈

拾萬北京 | 春困|李萧禾对谈

李萧禾 | Li Xiaohe

遥遥相传之三|Passed Down Through the Ages No.3

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

40×60cm

2024

孟宪晖:你持续多年以壁画的方式展开叙事,那些作品迸发着十分质朴的生命力,在你看来,你画中女性的喜怒哀乐是否随着时间和现实处境的变化而透露着你在想法上的变化?回看一路的创作有着哪些变化?

李萧禾:我画画很随性,从不做预设,每一张画都是随机的,有很大的偶然性,我的画面呈现我也希望是符合这一特点的,我喜欢让画面随机生长。画画对我来说是情绪表达,是我在某一个时间点的情绪和想象,我会把梦境,或者是在现实中看到的某个场景,或是在传说里、电影里听到或看到的某个故事杂糅改编。可能随着时间的推移,我画面中的人物情绪化的东西出现的会更多,戏剧感会更强。

拾萬北京 | 春困|李萧禾对谈

李萧禾 | Li Xiaohe

上春画印|Images From Last Spring

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

35×30cm

2014

拾萬北京 | 春困|李萧禾对谈

李萧禾 | Li Xiaohe

上春画印|Images From Last Spring

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

60×40cm

2015

拾萬北京 | 春困|李萧禾对谈

李萧禾 | Li Xiaohe

上春画印|Images From Last Spring

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

35×155cm

2016

拾萬北京 | 春困|李萧禾对谈

李萧禾 | Li Xiaohe

丰收图|Harvest Scene

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

35×200cm

2017


孟宪晖:大白、坦培拉、矿物颜料都是壁画中可见的使用材料,而壁画材料在世界多个文明中都有所发展,也展现着不同的材料和思考体系,你都学到了哪些?在实际的创作中遇到哪些困难?又是如何解决和克服的?今后还有哪些想予以尝试?

李萧禾:本科时学过一些中国传统干壁画的画法,也学过西方坦培拉的画法,后来还了解过湿壁画,但是这些传统材料的技法标准对我个人创作来说不是最重要的,我参考了坦培拉的做底方法,用的勾线填色的表现方式,我喜欢用最简单直接的画法描绘画面,没有那么多的复杂工序,这样画面中的主要困难和表达会更集中的表现在我的创作过程中,有些想象中的场景的无法准确描绘出来。想尝试的挺多,各种材料我都很好奇。

拾萬北京 | 春困|李萧禾对谈

李萧禾 | Li Xiaohe

西红柿狂欢节|Tomato Carnival

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

51.3×73.3cm

2017

拾萬北京 | 春困|李萧禾对谈

拾萬北京 | 春困|李萧禾对谈

李萧禾 | Li Xiaohe

夏谷|Summer Valley

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

90×230cm

2019


孟宪晖:你最近在哪里?正在忙什么或是做什么?

李萧禾:最近就是家和工作室两点一线,我的生活很单一,画画、种花、养猫养狗。


拾萬北京 | 春困|李萧禾对谈

拾萬北京 | 春困|李萧禾对谈

拾萬北京 | 春困|李萧禾对谈

李萧禾工作室一角


孟宪晖:你对身体的概括和呈现是如何思考的?

李萧禾:我主要是将其形态、动态以最简洁的方式表达出来,对我来说,人物的结构和姿势是否合理不重要,重要的是“她”或“他”在整个画面里是否是一个舒服的状态。

拾萬北京 | 春困|李萧禾对谈

李萧禾 | Li Xiaohe

小船|Little Boat

木板、大白粉、矿物质颜料 | Wood boards, calcium carbonate, mineral pigments

40×60cm

2023


©文章版权归属原创作者,如有侵权请后台联系删除


拾萬北京|春困|陈俐对谈

三月伊始,拾萬空间(北京)以邀请陈俐、江一帆、李萧禾、秦晋、李欣遥(犬子)、任莉莉、向京、于若晗、赵玉、张雪瑞、祝洵等11位艺术家,在3月2日至4月7日间,以“春困”为名,借丰富媒介展现那些天马行空的想象、恣意的思想延伸如何成为回应现状的出口。

陈俐近期的创作主要通过矿物颜料绘画,现代漆艺和陶瓷作为媒介来展开并探索流动的矛盾美学。她关注于当代语境下的女性叙事,东方神秘美学和现代化进程中社会日常的“非理性”维度。她试图了解当下现代性与神秘主义或是精英文化与迷信之间的冲突和共存,以及这种理性与直觉之间的拉锯所导致的一种雌雄同体般的微妙状态和迷宫般的混沌美学。


——对谈|TALK——


孟宪辉:你对展览主题“春困”(Spring Sprang Sprung)是如何理解的?

陈俐:我第一次听到‘春困’这个题目,我就想到“春恨十常八九”这句词,春永远是用一种迂回的态度来到你的身边,你会怨恨她的徘徊或者有时甚至怀疑春天从未来过。在寒暖交际的早春,你很难清醒,或明确你的方向,你不知道什么时候春光是透澈的。它是一段你需要熬过倦怠感、焦灼和变化性的残酷的季节。但是我还蛮喜欢困这个字,它不严肃的时候有点像‘耽搁’、‘延误’ 这些让人迷路和产生误会的词。

我记得当时还和孟老师一起讨论了关于春困英文的翻译,我当时想到的是‘Spring as the captive’,但是当时想来有点太正式了,我还蛮喜欢Spring Sprang Sprung这个英文的翻译,它有种动态的、变化中的生命张力,你能够想象到一种浅层涌动爆发的画面。

孟宪辉:能否介绍一下本次参展的作品,你谈到了献祭、奉献等思考,这次绘画与装置间的关系是怎样的?

陈俐:女性很容易被困在后天的‘再造圣徒’的情境中,对于女性特质的神圣化和神秘化以及受难形象的歌颂和崇高化是通常在试图用一种虚假的共性将真实个体的痛苦架空悬置。在一些道德法则的语术中,女性很多时候既是被供奉的圣徒又是作为献祭的供品,两者之间存在着身份的转换和共存。

我有时候会觉得关于宗教的讨论或造神的过程是一个在不断地构建边界和分类的过程,在仪式中构建出强烈的‘他我之别‘-洁净和污秽,正统和边缘,合理和禁忌。没有系统,没有分类,没有关注者的凝视,则没有污秽和圣洁之别。我很喜欢齐奥朗说的那句:‘圣洁是疾病的宇宙顶峰,腐朽的超自然荧光’。而‘还俗’行为就像是一种对神圣性的瓦解,是对肉身和直觉的重新发现。我希望它能够对抗这种虚高的‘价值高地’的和僵化的界定,更多地创造出关于越轨和流动的模糊地带。

当我在绘画的时候,我更多地在处理模糊暧昧的和当下的直觉性创作,而装置是需要更加明确化和形式上的确认。

拾萬北京 | 春困|陈俐对谈

拾萬北京 | 春困|陈俐对谈

拾萬北京 | 春困|陈俐对谈

“春困”展览现场

拾萬北京 | 春困|陈俐对谈

陈俐 | Chen Li

增生的枝节|Overgrown Branches

矿物颜料、彩铅、丙烯木板绘画 | Mineral pigment, coloured pencil, Acrylic Emulsion on board

30×20cm

2023

拾萬北京 | 春困|陈俐对谈

陈俐 | Chen Li

种子|Seed

矿物颜料、彩铅于木板 | Mineral pigment, coloured pencil on board

20×10cm

2024

拾萬北京 | 春困|陈俐对谈

陈俐 | Chen Li

缠叶| Hairy Leaves

矿物颜料、丙烯木板绘画 | Mineral pigment, Acrylic Emulsion on board

20×20cm

2024

拾萬北京 | 春困|陈俐对谈

陈俐 | Chen Li

螺壳神龛|Shrine Shelf of River Snail's Shell

陶瓷、釉、丝绸、田螺胎、大漆、锡梨子地粉、云母粉、银箔 | Glazed ceramic, silk, lacquer on river snail's shell, mica powder, metal powder and silver foil

20×20×10cm

2024

独版 | Unique edition 

孟宪辉:与神龛、凤仙花相关的创作你已持续了一段时间,这次加入了田螺的元素,与以往相比,在思考和创作上有怎样的不同?

陈俐:和凤仙花一样,田螺同样来自于童年记忆的追溯,小时候经常缠着奶奶讲睡前故事,然而田螺姑娘是最频繁听到的一个故事。民间信仰和神话在传述中融合了很多‘地方感觉’和乡土特质的社会关系和价值网络。当你褪去了童年幻想症的新鲜感和传说魔幻的外壳再去回头看看,像 ‘螺壳’和类似传说中的‘羽衣’,是否代表着被窃取的另一重身份,那种轻飘的,可幻想,可藏匿的另一种可能?这种在现代社会脱节的割裂区域和矛盾不只是依然留存在民间故事的传述中,还存在在很多微妙的领域。我希望所有人都可以变成轻飘的,能飞,能自我向外扩张延伸的人。

拾萬北京 | 春困|陈俐对谈

陈俐 | Chen Li

凤仙花系列 V| Balsam Flower V

矿物颜料,彩铅,麻纸裱于木板 | Mineral pigment, coloured pencil on paper, mounted on board

50×30cm

2022

拾萬北京 | 春困|陈俐对谈

陈俐 | Chen Li

牵牛花| Morning Glory

矿物颜料,彩铅于麻纸,裱于木板 | Mineral pigment, coloured pencil on paper, mounted on board

100×80cm

2023

拾萬北京 | 春困|陈俐对谈

陈俐 | Chen Li

种子 II| Seed II

矿物颜料、丙烯木板 | Mineral pigment, Acrylic Emulsion on board

30×20cm

2024

拾萬北京 | 春困|陈俐对谈

陈俐 | Chen Li

花的螺旋| Spiral Flower

矿物颜料,彩铅于麻纸,裱于木板 | Mineral pigment, coloured pencil on paper, mounted on board

80×100cm

2024

孟宪辉:你使用矿物颜料、大漆、陶等材料,还通过垂挂的护身符加入了缝制这样强烈的手工感,你对创作材料的认知和探索是怎样的?

陈俐:我喜欢能带来反差感和层次的材料像矿物颜料粗细颗粒堆叠造成的差次,或者硬质和柔软之间碰撞的材质差异。护身符对我来说是一种承担和寄托了很多欲念与爱的象征,所以当我用很细的蚕丝线缝制的时候我会觉得像是在说窃窃密密的絮语。

我挺喜欢需要深入手工制作的材料,也喜欢消耗时间去理解和感受一种材质。就像当你接触了不同淘泥后,会发现不同的泥料会有不一样的脾气和质感,你会慢慢找到适合每一种泥料的打交道的方式。大漆作品的制作也需要长时间的等待和打磨,就像是一场理解表面的磨灭的修行。

拾萬北京 | 春困|陈俐对谈

陈俐 | Chen Li

凤仙花神龛III| Shrine Shelf of Balsam Flower III

釉面陶瓷,大漆,铁丝和丝绸 | Glazed ceramic, silk, iron wire

23×18×9cm

2023

孟宪辉:你最近在哪里?正在忙什么或是做什么?

陈俐:我这段时间在上海的工作室准备接下来的四月份在jw projects的个展,将会展出我一系列的画和小型神龛装置,也将是我第一次完整系统性展示我近期的创作和研究,我非常期待。我最近也在试验一些新的材料的组合和效果,比如矿物颜料和丙烯媒介的结合,陶瓷和锡的结合,也希望接下来能够呈现出来。


©文章版权归属原创作者,如有侵权请后台联系删除

连续多年财务造假,时任董事长被罚10年禁入

广誉远25日晚间公告,公司于当日收到山西证监局下发的《行政处罚及市场禁入事先告知书》(以下简称《告知书》),广誉远及7名责任人拟合计被罚2110万元。


2023年12月28日,广誉远收到证监会下发的《立案告知书》,因公司涉嫌信息披露违法违规,2023年12月22日,证监会决定对公司立案。


据《告知书》,经查明,广誉远涉嫌违法的事实如下。


广誉远2016年至2021年年报“买断式销售”模式披露不真实,在子公司山西广誉远国药有限公司(以下简称山西广誉远)与部分下游商业公司存在“产品发生滞销及近效期,可无条件退货”约定的情况下,向部分下游商业公司实施压货,滥用“出库即确认收入”会计政策,提前确认销售收入,同时,对销售费用处理不正确,部分销售费用存在归属期间不准确或会计处理不符合企业会计准则规定的情形。上述情况导致广誉远2016年至2022年年度报告及2023年半年报存在虚假记载。具体情况如下:


2016年虚增营业收入70748070.15元,占当期披露营业收入的7.55%;虚增销售费用18581208.62元,占当期披露销售费用的4.31%;综合考虑相关减值的影响,虚增利润43828310.59元,占当期披露利润总额的23.39%。


2017年虚增营业收入131646374.62元,占当期披露营业收入的11.26%;虚减销售费用89846071.44元,占当期披露销售费用的17.42%;综合考虑相关减值的影响,虚增利润201467835.02元,占当期披露利润总额的66.18%。


2018年虚增营业收入324392699.91元,占当期披露营业收入的20.04%;虚减销售费用64265132.36元,占当期披露销售费用的10.22%;综合考虑相关减值的影响,虚增利润334429315.63元,占当期披露利润总额的73.95%。


2019年虚增营业收入14195012.54元,占当期披露营业收入的1.17%;虚减销售费用66896836.19元,占当期披露销售费用的12.36%;综合考虑相关减值的影响,虚增利润73380326.70元,占当期披露利润总额的46.45%。


2020年虚增营业收入21592,427.99元,占当期披露营业收入的1.95%;虚减销售费用24208,565.42元,占当期披露销售费用的4.19%;综合考虑相关减值的影响,虚增利润21062335.98元,占当期披露利润总额的120.29%。


2021年虚减营业收入238882495.04元,占当期披露营业收入的27.96%;虚增销售费用104439733.92元,占当期披露销售费用的13.35%;综合考虑相关减值的影响,虚减利润270314078.83元,占当期披露利润总额绝对值的76.66%。


2022年虚减营业收入136025768.30元,占当期披露营业收入的13.68%;虚增销售费用60833876.87元,占当期披露销售费用的7.13%;综合考虑相关减值的影响,虚减利润154849788.28元,占当期披露利润总额绝对值的36.87%。


2023年上半年虚减营业收入29709286.59元,占当期披露营业收入的4.48%;虚增销售费用14375400.71元,占当期披露销售费用的3.93%;综合考虑相关减值的影响,虚减利润44084687.30元,占当期披露利润总额的269.86%。


山西证监局认为,广誉远上述行为涉嫌违反2005年修订的《中华人民共和国证券法》(以下简称2005年《证券法》)第六十三条及《中华人民共和国证券法》(以下简称《证券法》)第七十八条第二款规定,构成2005年《证券法》第一百九十三条第一款和《证券法》第一百九十七条第二款所述的信息披露虚假记载行为。


张斌作为广誉远时任董事长、总经理、董事,对广誉远披露的2016年至2021年年度报告签署书面确认意见并保证上述文件内容真实、准确、完整。张斌对广誉远的经营管理拥有决策权,直接管理销售业务,为实现业绩承诺,组织、决策、实施与部分下游商业公司达成“产品发生滞销及近效期,可无条件退货”约定,利用公司“出库即确认收入”的会计政策提前确认收入,知悉山西广誉远未按规定记录销售费用或大量跨期记录销售费用,未勤勉尽责,是广誉远2016年至2021年年度报告虚假记载直接负责的主管人员。


傅淑红作为广誉远时任董事、财务总监、副总经理,对广誉远披露的2016年至2021年年度报告签署书面确认意见并保证上述文件内容真实、准确、完整。傅淑红作为财务总监,对广誉远财务工作怠于管理,对于山西广誉远业务规模急速增长背景下“出库即确认收入”会计政策与业务实质的匹配度未保持应有关注,对销售费用跨期确认、财务管理混乱等问题未尽到应有管理义务,未勤勉尽责,是广誉远2016年至2021年年报虚假记载直接负责的主管人员。


张正治作为广誉远时任监事,先后担任山西广誉远经典国药事业部医学总监、总经理,对广誉远披露的2016年至2021年年度报告签署书面确认意见并保证上述文件内容真实、准确、完整。张正治参与“产品发生滞销及近效期,可无条件退货”约定的决策,是压货业务的主要执行者,对山西广誉远“出库即确认收入”会计政策与业务实质不适配问题、销售费用大额跨期问题未充分关注,未勤勉尽责,是广誉远2016年至2021年年报虚假记载其他直接责任人员。


王俊波作为广誉远财务总监,对广誉远披露的2022年年报、2023年半年报签署书面确认意见并保证上述文件内容真实、准确、完整。王俊波作为广誉远财务梳理和会计差错更正工作的主要负责人,未充分关注山西广誉远历史业务行为和财务处理异常,未及时完成会计差错更正工作,未勤勉尽责,是广誉远2022年年报、2023年半年报虚假记载直接负责的主管人员。


杨红飞作为广誉远时任董事、总经理、副总经理,对广誉远披露的2016年至2019年年度报告签署书面确认意见并保证上述文件内容真实、准确、完整。杨红飞虽不管理销售业务,但对广誉远存在的滥用会计政策、财务管理混乱等问题未保持应有关注,未勤勉尽责,是广誉远2016年至2019年年报虚假记载直接负责的主管人员。


李众作为广誉远时任分管经典国药事业部的副总经理,对广誉远披露的2019年至2021年年度报告签署书面确认意见并保证上述文件内容真实、准确、完整。李众知悉“产品发生滞销及近效期,可无条件退货”约定及压货情况,对山西广誉远“出库即确认收入”会计政策与业务实质不匹配问题未保持应有关注,未勤勉尽责,是广誉远2019年至2021年年报虚假记载其他直接责任人员。


赵选民作为广誉远独立董事、董事会审计委员会召集人,对广誉远披露的2019年至2021年年度报告签署书面确认意见并保证上述文件内容真实、准确、完整。赵选民作为具有会计背景的独立董事,未对广誉远年度报告相关内容进行审慎关注并采取充分措施予以核查,未勤勉尽责,是广誉远2019年至2021年年度报告虚假记载其他直接责任人员。


山西证监局指出,张斌、傅淑红、张正治、王俊波、杨红飞、李众、赵选民的行为涉嫌违反2005年《证券法》第六十八条第三款及《证券法》第八十二条第三款的规定。


根据当事人违法行为的事实、性质、情节与社会危害程度,依据《证券法》第一百九十七条第二款的规定,山西证监局拟作出以下决定:


一、对广誉远给予警告,并处以800万元罚款;

二、对张斌给予警告,并处以500万元罚款;

三、对傅淑红给予警告,并处以250万元罚款;

四、对张正治给予警告,并处以250万元罚款;

五、对王俊波给予警告,并处以100万元罚款;

六、对杨红飞给予警告,并处以80万元罚款;

七、对李众给予警告,并处以80万元罚款;

八、对赵选民给予警告,并处以50万元罚款。


另外,张斌的违法情节较为严重,依据2005年《证券法》第二百三十三条、《证券法》第二百二十一条和《证券市场禁入规定》(证监会令第185号)第三条第一项、第四条第一款第一项、第五条、第七条第一款的规定,山西证监局拟决定,对张斌采取10年证券市场禁入措施。


公开资料显示,广誉远是一家主营业务为精品中药、传统中药及养生酒的生产和销售的企业。主要产品有OTC类产品,处方药和保健品。


二级市场上,广誉远25日收跌2.77%报24.23元/股,总市值119亿元。


来源:中新经纬

抛出史上最豪华分红!东阿阿胶又行了?

2018年2月,“水煮驴皮”事件引起热议,此后东阿阿胶又接连遭遇涨价遇阻、经销商控制进货、疫情,可谓是冲击不断。


一时之间,东阿阿胶的股价和业绩均遭遇大幅下跌,有“风雨飘摇”之感。

不过,随着时间推移,东阿阿胶的股价悄然走强,在一波强势上涨后,目前距离历史高点已经不远了,而其业绩表现也在 2023 年迎来了回升。
“东阿阿胶又行了”的声音出现了。

净利润再破10 亿大关,开启豪横分红

东阿阿胶主要从事阿胶和阿胶系列及其他中成药等产品的研发、生产和销售,是阿胶行业标准制定的引领者,旗下拥有阿胶、复方阿胶浆、“桃花姬”阿胶糕、阿胶速溶粉、“皇家围场 1619”等多种产品。

3月22日,东阿阿胶披露了2023年业绩报告。

数据显示,期内东阿阿胶实现营收47.15亿元(人民币,下同),同比增长16.66%;实现归母净利润11.51亿元,同比增长47.55%;扣非归母净利润为10.83亿元,同比增长54.70%。

其中,于第四季度,东阿阿胶实现营收12.87亿元,同比增长29.30%;实现归母净利润3.67亿元,同比增长37.48%;扣非归母净利润为3.82亿元,同比增长54.41%。
对比往年的业绩来看,东阿阿胶2023年的营收延续了2019年以来的增势,但尚未恢复到2019年以前水平;2023年的归母净利润也延续了近年的增势,且再度回到10亿元以上,不过距离2019年以前也还有较远的距离。

而分产品来看,2023年公司阿胶及系列产品实现收入43.64亿元,同比增长17.98%,占营收的比重增至92.55%;其他药品及保健品实现收入 1.87亿元,同比下降0.25%;毛驴养殖及销售业务实现收入0.97亿元,同比下降5.73%。

可见,东阿阿胶的核心业务恢复得不错,为业绩持续回暖做出了重要贡献。

值得注意的是,近些年备受关注的存货问题也得到了大幅改善。2019年 -2023年期间,东阿阿胶的存货分别为35.30亿元、24.78亿元、16.46亿元、12.39亿元、10.12亿元。

东阿阿胶称,2023年,公司围绕增长和效率两个主题,对公司价值、业务、组织和精神进行了重塑。公司坚定实施药品 + 健康消费品“双轮驱动” 增长模式,系统构建精细化管理体系,强化终端动销,深挖增长潜力。

而在业绩继续增长后,东阿阿胶也抛出了一个颇有诚意的分红方案。

据了解,东阿阿胶公布了大手笔的分红方案,拟每 10 股派发现金红利 17.80 元(含税),现金分红总额 11.46 亿元,几乎等同于 2023 年的归母净利润,分红比例创下历史新高。

股价狂飙猛涨,东阿阿胶又行了?

在业绩持续回暖的情况下,东阿阿胶的股价也早已触底大幅反弹,自 2022 年 9 月 30 日以来,东阿阿胶迎来了一波强势上涨,累计涨幅超过 91%,目前距离上市巅峰已经不远。
值得一提的是,在业绩和股价齐齐回升之际,东阿阿胶于 3 月 24 日获得了将近 100 家机构调研,显示获得了不少机构的关注。

另外,在近期,也有不少机构发表了对于东阿阿胶的看法。
天风证券发布研报称,2023 年东阿阿胶持续提质增效,业绩增长略超预期,考虑到公司发布第一期股权激励,有望进一步激发团队动能,持续提高盈利能力。

浙商证券称,考虑到东阿阿胶是老字号滋补类中药龙头,核心产品集中采购降价可能性低,第一期限制性股票激励计划(草案)激发管理层动力,改革成效显著,维持“买入”评级。

此外,中泰证券、国联证券、国投证券等机构也都表达了看好之意。

结语

身为“老字号”,但东阿阿胶近些年采取了许多措施去吸引年轻人,例如,和奈雪的茶推出联名的阿胶奶茶;打出“一口桃花姬任你好气色”“随时随地撒个胶”等 slogan。

总的来看,在经历重重困难后,东阿阿胶走进年轻人、聚焦主业等改革效果不错,业绩和股价实现了回暖,不过后续能否回到以前的巅峰状态还需观察。

来源:财华网

瑞科生物与荣盛生物就新型佐剂疫苗项目签署战略合作协议

泰州2024年3月27日 /美通社/ 

近日,江苏瑞科生物技术股份有限公司(以下简称"瑞科生物",股票代码:02179.HK)与上海荣盛生物药业股份有限公司(以下简称"荣盛生物")在上海成功举办新型佐剂疫苗研发项目签约暨项目启动会议。会上,双方就新型佐剂疫苗项目签署战略合作协议并深入探讨项目推进细节。

佐剂作为疫苗研制中的重要成分,新型佐剂已经成为创新疫苗研发成功的关键。根据该协议条款,双方将联合开展新型佐剂疫苗的开发,瑞科生物将提供基于新型佐剂技术平台自主研发的新型佐剂,荣盛生物将提供自主设计的病毒抗原。该项目将通过以新型佐剂赋能现有荣盛生物在研疫苗,以改善免疫原性,达到优化免疫接种程序的目的。

瑞科生物创始人、董事会主席兼总经理刘勇博士表示:"此次合作是瑞科生物佐剂赋能产业链伙伴的重要里程碑。新型佐剂在创新型疫苗的研发和应用中扮演着至关重要的角色,瑞科生物依托其自主研发的新型佐剂技术平台已成功开发多款新型佐剂创新型疫苗,临床表现优异,极具竞争力和市场潜力。我们期待与荣盛生物的战略合作早日结出硕果,也相信双方的合作将进一步推动人用疫苗的创新发展。"

荣盛生物创始人、董事长朱绍荣表示:"荣盛生物依托自主创新研发搭建了‘病毒+细菌'疫苗关键核心技术平台,拥有规模化生产能力,并在多款在研疫苗产品的科研方面实现技术创新升级突破。此次战略合作瞄准疫苗前沿创新和市场需求,充分利用双方科研优势和创新成果,持续深入合作共同推进新型佐剂疫苗研发和商业化进程。我们满怀信心与瑞科生物共同致力于实现战略合作成果,以更佳的临床表现造福人类生命健康及公共卫生安全。"