拜耳新任CMO上任,曾任职诺和诺德、BMS

10月1日,拜耳宣布任命Christoph Koenen博士担任首席医学官(CMO),任命即日生效。Koenen在担任CMO的同时,继续负责拜耳制药事业部临床开发与运营工作。


根据拜耳公告,Koenen将负责医学和科学战略,并在现有临床开发与运营职责基础上承担CMO职能。


Koenen拥有超过25年的全球医药行业工作经历,曾在百时美施贵宝(BMS)、诺和诺德、勃林格殷格翰和GSK等跨国药企担任管理职务。


2022年加入拜耳前,Koenen曾任大冢制药CMO,负责全球药物开发、注册事务、医学事务、药物警戒、质量、技术运营、价值与准入以及产品组合策略等工作。


2021年,拜耳宣布任命Koenen为制药事业部全球临床开发与运营负责人,并于2022年1月正式履职。加入拜耳后,他主要负责临床开发及相关运营工作。


公开资料显示,Koenen毕业于德国海德堡大学医学院,获得医学博士学位,并取得MBA学位,同时具备内科和糖尿病专科资质。


目前,拜耳制药业务的临床开发管线约有30个项目,涉及肿瘤、心血管及肾脏疾病、神经及罕见病、免疫等治疗领域。


此次任命后,Koenen同时负责拜耳制药业务的医学和科学战略,以及临床开发与运营。


来源:思齐俱乐部

2026年诺贝尔生理学或医学奖揭晓

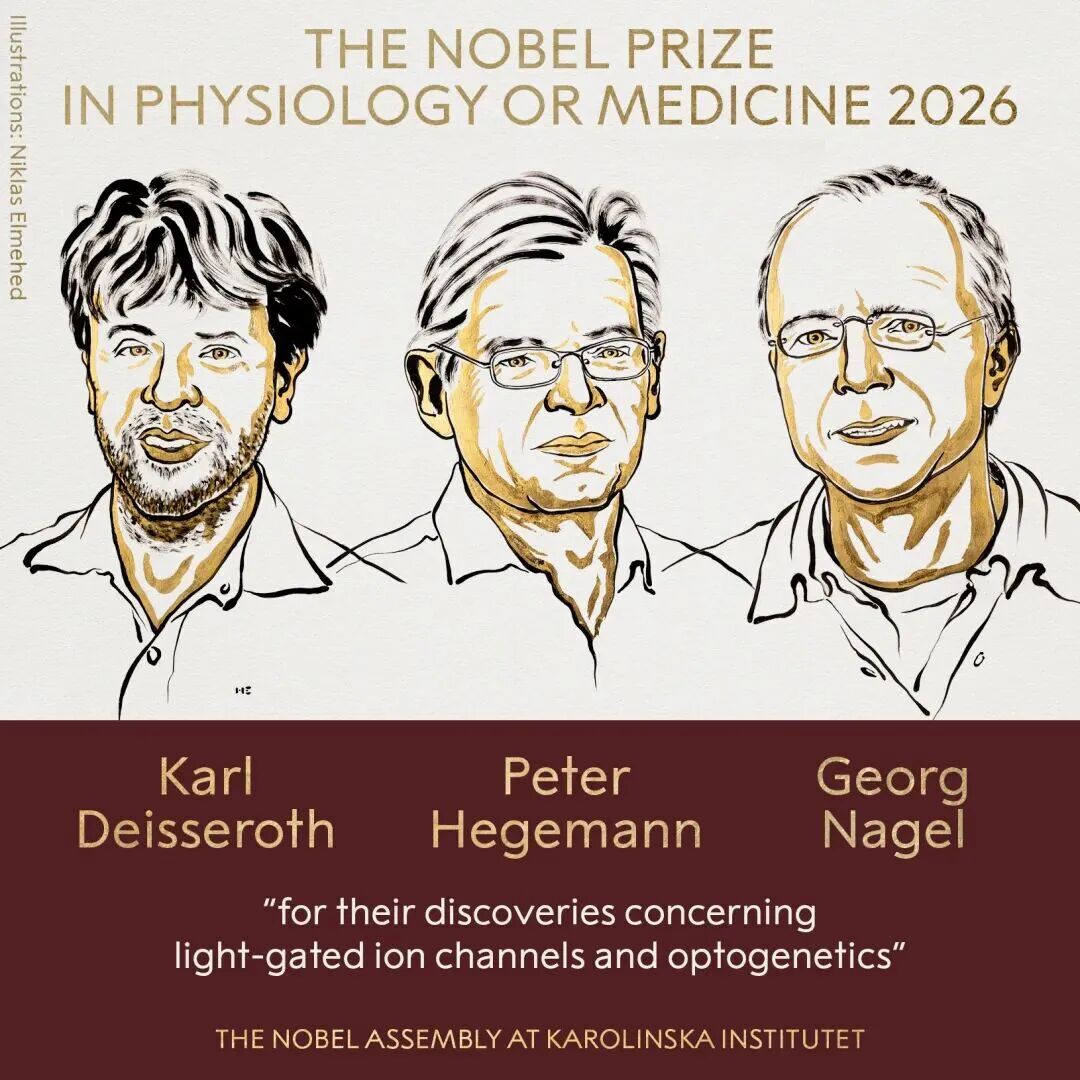
北京时间2026年10月5日17时30分许,2026年诺贝尔生理学或医学奖揭晓。

99267814b1fc83af89a14e3f82639e3c.jpg

2026 年诺贝尔生理学或医学奖授予卡尔·迪赛罗斯(Karl Deisseroth)、彼得·黑格曼(Peter Hegemann)和格奥尔格·纳格尔(Georg Nagel),以表彰他们“在光控离子通道和光遗传学方面的发现”。


据了解,诺贝尔基金会9月宣布,2026年每个奖项的奖金从此前的1100万瑞典克朗(约合734万元人民币)提高至1200万瑞典克朗(约合801万元人民币),增加100万瑞典克朗,涨幅约9%。


诺贝尔生理学或医学奖是最具威望的医学研究奖项之一,近五年来生理学或医学奖获奖名单如下:


2025 年诺贝尔生理学或医学奖被授予玛丽·E·布伦科(Mary E. Brunkow)、弗雷德·拉姆斯德尔(Fred Ramsdell)和坂口志文(Shimon Sakaguchi)三人,以表彰他们“在外周免疫耐受机制方面的研究成果”。


2024年,诺贝尔生理学或医学奖被授予维克多·安布罗斯(Victor Ambros)和加里·鲁夫肯(Gary Ruvkun),以表彰他们发现“微RNA及其在转录后基因调控中的作用”的重要贡献。


2023年,美国两位科学家卡塔琳·考里科(Katalin Karikó)和德鲁·韦斯曼(Drew Weissman)获奖,以表彰他们在核苷碱基修饰方面的发现,使新冠疫苗的快速开发成为可能,推动了mRNA疫苗在新冠疫情中的研发和使用。


2022年,瑞典科学家斯万特·帕博(Svante Pääbo)获奖,以表彰他在“已灭绝的古人类基因组和人类进化方面的发现”。


2021年,诺贝尔生理学或医学奖由加州大学旧金山分校的戴维·朱利叶斯(David Julius)和斯克里普研究所的阿代姆·帕塔博蒂安(Ardem Patapoutian )共同获得,获奖理由为在独立研究中分别发现了温度和压力的感受器。


自 1901 年至 2025 年间,诺贝尔生理学或医学奖共颁发了116次。没有颁发的9年分别是1915、1916、1917、1918、1921、1925、1940、1941、1942年。


从1901年至2025年,共232人获奖,14位女性获奖者。


116次颁奖中,40次为单独获奖者,36次为2人共享,40次为3人共享。


最年轻的获奖者是加拿大科学家弗雷德里克·班廷(Frederick G. Banting),1923年因“发现胰岛素”获奖,时年31岁。


最年长的获奖者有两位,分别是美国科学家Peyton Rous,1966年因“发现病毒诱导肿瘤”获奖,以及德国科学家Karl von Frisch,1973年因“发现个体与社会性行为模式的组织”获奖,时年均87岁。


232位诺贝尔生理学或医学奖得主中,有14位女性。分别是1947年的Gerty Cori,1977年的Rosalyn Yalow,1983年的Barbara McClintock,1986年的Rita Levi-Montalcini,1988年的Gertrude B. Elion,1995年的Christiane Nüsslein-Volhard,2004年的Linda B. Buck,2008年的Françoise Barré-Sinoussi,2009年的Elizabeth H. Blackburn和Carol W. Greider,2014年的May-Britt Moser,2015年的屠呦呦,2023年的Katalin Karikó,以及2025年的Mary E. Brunkow。在这14位获奖者中,Barbara McClintock是唯一一位单独获得诺贝尔奖的女性。


来源:诺贝尔奖委员会官网

医药行业再迎严查,这些业务环节成重点

中秋、国庆前夕,多地纪委监委密集公开通报典型案例。


如果把视线放在医药卫生领域,会发现近期被披露的问题已经不只是传统意义上的“收礼、吃饭”。


从医院管理人员,到卫健、医保系统干部,再到医疗设备采购、医保基金监管等岗位,公开案例所涉及的业务链条越来越具体。


医疗领域的监督,正在从“查人”进一步延伸到“查事”。


9月以来,多地公开通报中,医疗卫生系统人员仍频繁出现在违反中央八项规定精神的典型案例中。


例如,天津医科大学总医院原党委书记张建宁被通报违规收受医疗器械供应商所送购物卡、高档烟酒、手机等礼品,并多次接受供应商安排的高尔夫球活动,相关费用由对方承担。


浙江近期通报的案件中,衢州市卫生健康委原党委委员叶金林被指多次收受管理和服务对象所送高档白酒、购物卡、加油充值卡及礼金,最终被开除党籍、开除公职,涉嫌犯罪问题被移送检察机关依法审查起诉。


甘肃陇南公开通报的案例中,徽县中医医院党委书记苏真被指多次接受管理服务对象宴请,并收受礼品、礼金,2026年8月受到党内严重警告、政务记大过处分。


这些案件所呈现的场景并不陌生:节日礼品、宴请、旅游、消费卡,仍然是医疗系统廉洁风险中的高频问题。


但如果继续往下看,近期公开披露的另一类案件,更值得医药行业关注。


权力与具体业务环节的结合,正在成为监督重点。


安徽省医疗保障局原一级巡视员袁之应近期被开除党籍。


公开通报显示,其除违规收受礼品、借用管理和服务对象车辆、接受旅游活动安排外,还利用职务便利为他人在工程招标、项目承揽等方面谋利,并非法收受巨额财物。涉嫌犯罪问题已移送检察机关依法审查起诉。


这类案件与单纯的节日收礼不同,其背后对应的是更具体的资源配置权。


而在医疗机构内部,设备、信息化项目、药品耗材等采购环节同样受到关注。


中央纪委国家监委9月披露的一起基层医疗领域案件中,南京市建邺区卫健委规划财务科原科长薛某被查处。通报显示,其利用负责基层医疗卫生机构设备采购管理、财务及资产监管等职务便利,为多家企业在销售医疗设备、承接信息化建设项目等事项上提供帮助并收受钱款。


案件查办之后,当地并没有停留在处理个人层面,而是进一步推动采购、管理、监督分离,实行药品耗材“阳光采购”,并通过医疗信息平台加强对违规诊疗的动态监管。


这也说明,近年来医疗领域的监督思路正在发生一个明显变化:查一个人,只是案件的开始;查清一个岗位背后的权力链条,才是治理的重点。


医保基金同样如此。


9月,中央纪委国家监委报道合肥市纪委监委与市医保局推动医保行政处罚“回头看”。当地对已经作出的医保行政处罚案件进行回溯性检查,同时检查涉事医疗机构整改情况和基金使用合规性,进一步强化医保、卫健等部门之间的协作。


而在更早的公开案例中,医保基金监管已经从行政检查进一步进入刑事司法领域。


9月4日,最高人民检察院、国家医保局联合发布6件依法惩治医保骗保犯罪典型案例,涉及定点医疗机构人员骗保、“回流药”骗保、伪造和虚构诊疗项目骗保等情形,部分案件涉案金额达到千万元级别。


其中,一起案件中,相关人员通过虚构医药服务项目等方式骗取医保基金1296万余元;另一起案件中,相关人员通过虚开药品、倒卖以及空刷医保卡等方式骗取医保基金,造成损失1000余万元。


医保基金治理由此呈现出一个很明显的特点:过去关注的是“有没有违规”,现在越来越关注“钱去了哪里、业务怎么发生、谁从中获利”。


这同样出现在药品采购领域。


今年7月,国家医保局公开医药购销领域商业贿赂典型警示案例,一起医院药学部原主任受贿案披露出药品进入医院、采购配额、配送商更换以及回款审批等多个环节之间的利益输送。


公开报道显示,该案涉案金额超过2500万元,相关人员利用药品采购管理等职务便利长期收受贿赂,最终被判处有期徒刑11年。


从这些公开案件来看,医疗领域正在被关注的风险点,已经覆盖多个环节:药品准入、耗材采购、设备采购、工程项目、医保基金、处方和诊疗行为,以及医院管理人员与供应商之间的非正常利益往来。


这对于医药企业而言,也意味着一个变化。


医疗反腐并不只是医院内部的事情。


当监管重点从个人生活作风进一步延伸到采购、准入、支付、医保、工程等业务环节,企业与医院之间的业务往来、学术活动、商业合作以及资金流向,也更容易成为监督链条中的一环。


今年北京口腔医院在开展医疗领域纠风培训时,列出的重点风险就包括借科研名义“带金销售”、第三方公司资金洗白、医疗设备“定制式招标”、发票虚开篡改、医保基金欺诈骗保、学会协会违规利益输送以及医疗数据牟利等。


这份风险清单,某种程度上也可以看作当前医疗领域纠风治理所覆盖范围的一个缩影。


值得注意的是,近期各地的治理方式也不再完全停留在案件查处。


南京建邺区在查办相关案件后,进一步推动医疗机构梳理小微权力风险点、完善采购和监督机制,并利用医疗信息平台对违规诊疗进行预警;合肥则针对医保行政处罚开展“回头看”,检查处罚之后的整改和基金使用情况。


从节前公开通报的礼品礼金、宴请旅游,到医疗设备采购、医保基金、药品准入,再到工程项目和信息化建设,近期公开案例呈现出的共同点,是监督越来越深入医疗业务本身。


对于医药行业而言,这可能比具体有多少人被通报,更值得关注。

来源:中央纪委国家监委、各地纪委监委、国家医保局、最高人民检察院等公开信息

药企高管密集交棒,多位行业老将将退任

近期,多家国内外药企陆续披露高管退休或离任安排。从跨国药企研发负责人,到国内药企创始人,几位在企业任职多年、曾长期参与公司经营管理的高管相继进入交接阶段。


9月,波士顿科学宣布,国际医疗外科业务负责人、执行副总裁Arthur Butcher将于2027年1月1日正式退休,此后将以高级顾问身份继续任职至2月26日。


Arthur Butcher于1996年加入波士顿科学,从销售岗位一路晋升至公司高级管理层。2020年至2022年,他曾担任执行副总裁兼亚太区总裁,负责公司全产品组合在亚太地区的商业化,此后负责MedSurg及亚太区相关业务。


在国内药企方面,健康元与丽珠集团9月11日同时公告,朱保国因退休辞去两家公司董事长等职务,但仍保留实际控制人身份。


随着朱保国退任,健康元选举林楠棋担任新任董事长,丽珠集团则由刘大平接任。两位新任董事长均为“80后”,且长期在健康元体系内任职。


其中,林楠棋曾先后负责生产、经营管理等多个岗位,并担任健康元副总裁、常务副总裁等职务;刘大平则长期从事生产管理工作,并于2026年2月起担任丽珠集团总裁。


创始人退居幕后、职业经理人接任董事长,成为此次健康元、丽珠集团人事变化中的一个重要看点。虽然朱保国不再担任上市公司董事长,但仍保留实际控制人身份,公司的控制权结构并未因此发生根本变化。


研发端同样出现重要交接。


9月10日,武田制药宣布,研发总裁Andy Plump博士计划于2027年6月正式退休。在继任者确定前,他仍将继续负责研发业务,同时担任公司执行团队成员,并计划留任董事会至2027年6月股东大会。


Andy Plump于2015年加入武田,此前曾在赛诺菲担任首席医学与科学官等职务。在武田任职期间,他长期负责全球研发战略和研发体系建设。


此外,神威药业也披露了董事退任安排。因已达到退休年龄,信蕴霞女士将在董事合约于9月30日届满后,于10月1日起退任执行董事,同时不再担任公司相关委员会成员。


从这些人事变化来看,近期药企管理层交接涉及的岗位并不相同,有董事长,也有研发、国际业务等核心管理岗位。对于企业而言,退休并不意味着业务战略必然随之改变,但核心岗位人员更替通常会带来管理团队和职责分工的重新调整。


尤其是在创始人或长期掌舵者退任的情况下,如何保持既有业务连续性,同时完成管理团队的接棒,成为企业需要面对的现实课题。


对于跨国药企而言,研发、商业化等核心职能的负责人更替,则往往伴随着全球组织架构和职责安排的调整。后续继任者人选以及相关业务安排,也将成为观察企业未来发展的一个窗口。


一批长期任职的药企高管逐步进入职业生涯的新阶段,医药企业的管理层交接正在持续发生。对于企业来说,真正值得关注的或许并非“谁退休”,而是谁接任,以及交接之后企业的组织和业务将如何衔接。


来源:思齐俱乐部

代表违规,产品停采!又有医院收紧药代管理

医药代表进医院,又多了一道“紧箍”。


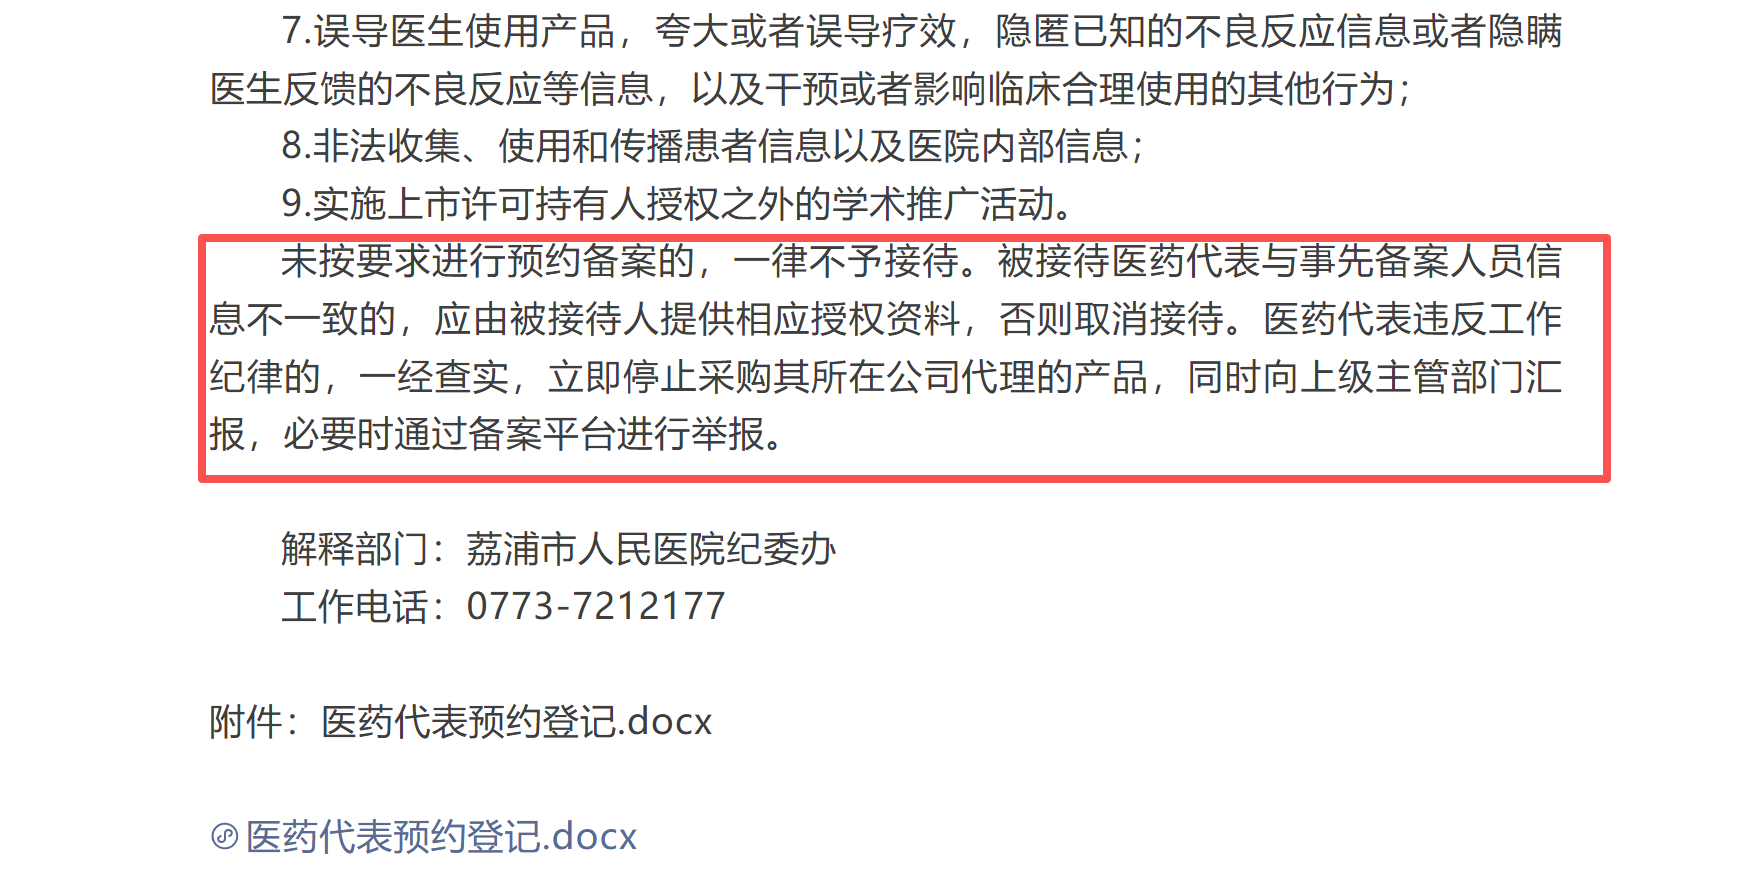
近日,广西荔浦市人民医院通过官方渠道发布《医药代表来访须知》,从代表资质、预约备案、进院接待到违规处理等方面作出明确要求。其中,一项处罚措施尤其受到行业关注:医药代表违反工作纪律,一经查实,医院将立即停止采购其所在公司代理的产品,并向上级主管部门报告,必要时通过备案平台举报。

163795e300bbe30228e2fe3218cbc41f.png

也就是说,在这家医院,医药代表个人的违规行为,可能进一步影响到企业产品的院内采购。


从具体要求来看,药品类医药代表进入医院,需要提供国家相关平台备案证明,以及医学、药学等专业大专及以上学历证明。代表进院前还需要履行预约、备案程序,未按要求完成预约备案的,医院不予接待。


同时,实际来访人员也需要与此前备案信息保持一致。如果被接待代表与备案人员不一致,还需要提供相应授权材料,否则将取消接待。


相比于单纯限制代表进入医院,违规后的处理方式更值得关注。


荔浦市人民医院明确提出,医药代表违反工作纪律,经查实后,将停止采购其所在公司代理的产品,同时向主管部门报告,必要时通过备案平台进行举报。


这意味着,医院对代表的管理已经不仅停留在“能不能进院”这一层面,企业产品的院内采购也可能成为违规行为的后续影响范围。


实际上,类似管理思路并非首次出现。


随着医药代表管理进一步规范,部分医疗机构已经在接待制度中明确代表备案、预约、身份核验以及违规处理等要求。对于药企而言,代表的院内行为与企业合规管理之间的关联也在进一步加强。


与此同时,医保监管正在成为医院合规管理的另一重压力。


9月13日,国家医保局发布《医疗机构涉医药购销商业贿赂案》,公布了一起医疗机构工作人员长期收受医药企业商业贿赂的案件,并明确表示,相关案源信息将作为对涉案企业开展价格招采信用评价,以及对相关定点医疗机构开展飞检的重要线索依据。国家医保局同时表示,将持续加大定向飞检力度,进一步挤压医药购销领域的非法利益空间。


国家医保局此前也持续推进价格招采信用评价。根据最新公布的2026年第18期评定结果,医药企业价格招采信用评价主要依据行贿金额、不正当价格行为以及扰乱集中采购秩序等情况进行分级处置,相关措施可涉及产品挂网、投标及配送资格等。


从医院端的代表管理,到医保部门的价格招采信用评价,再到飞行检查,医药企业面对的合规管理已经越来越多地覆盖到销售、推广、采购等具体环节。


对医药代表而言,进院备案只是第一步。对企业而言,如何把代表管理、市场活动和内部合规要求真正落实到一线,也越来越重要。


来源:思齐俱乐部

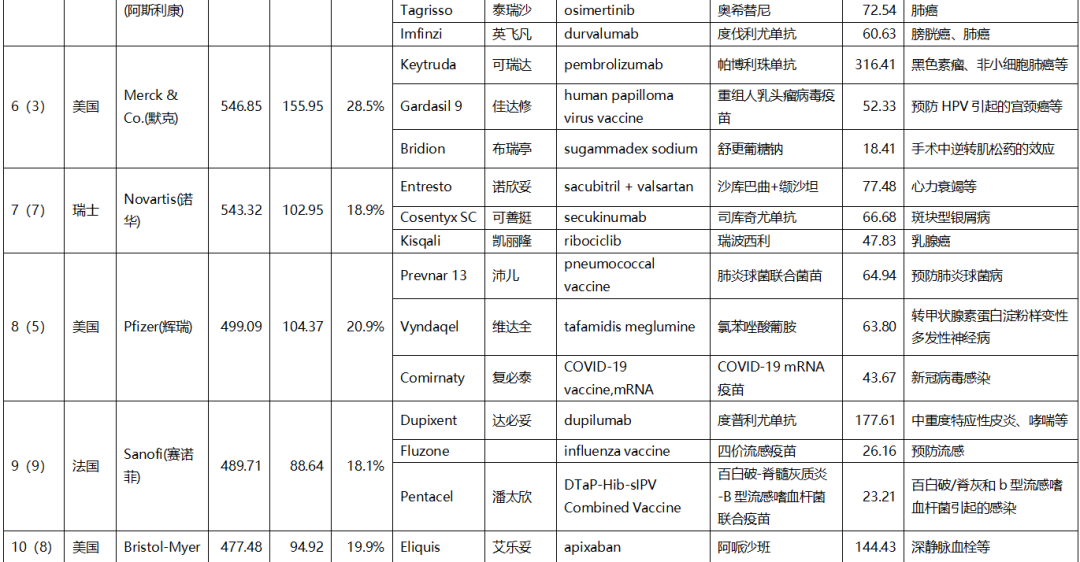
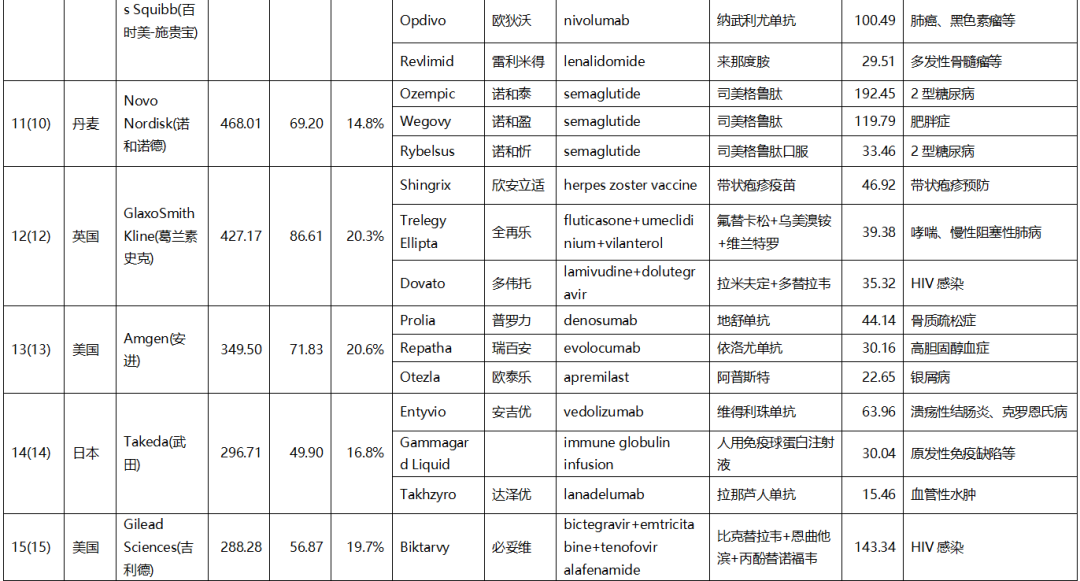
全球50大药企,谁的“重磅药”最能打?

文章来源:医药地理 作者 张建忠

近日,美国《制药经理人》(《Pharmaceutical Executive》)杂志公布了其评选出的2026年全球制药公司50强。


该榜单依据各个制药企业2025年度的处方药在全球的销售收入进行排名,更直观体现各个企业制药业务的硬实力。在本文所涉及的不同年度的排名或销售额中,2026年代表的是2025年度,2025年代表的是2024年度,依此类推。


《制药经理人》已连续26次推出Top 50榜单。


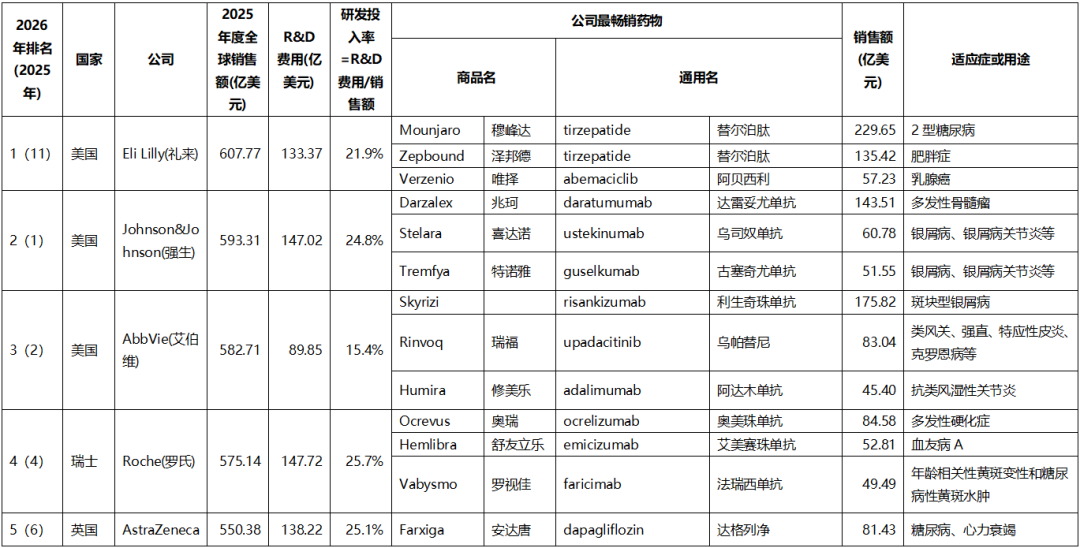
2026年TOP10名单有较大变化,礼来凭借GLP-1药物替尔泊肽(Mounjaro/Zepbound)的爆发式增长,从2025年的第11位一举跃升至榜首,首次登顶全球制药企业冠军,销售额同比增长了49.3%至607.77亿美元,其“重磅产品”替尔泊肽销售额由2025年的164.66亿美元增长至365.1亿美元;而诺和诺德因司美格鲁肽增长乏力排名下降一位则跌出了前十。


强生和艾伯维的排名都下降了一位分列第2、3位,处方药销售额分别上升了6.4%和7.0%;罗氏排名不变仍居第4位,同比增长9.6%;阿斯利康排名上升一位至第5位,处方药销售额增长8.0%;默克排名下降了三位至第6位,处方药销售额仅增长0.7%;诺华排名没变,仍在第7位,处方药销售额增长8.3%;这前七家的销售额都超过了500亿美元,与2025年一样。


辉瑞排名下降了三位至第8位,处方药销售额下降3.9%;赛诺菲排名不变仍处第9位,处方药销售额增长10.7%;百时美施贵宝排名下降两位至第10位,处方药销售额下降0.2%。Top 10榜单中有8家销售额同比上升、2家同比下降。


从研发费用投入的绝对值来看,美国默克仍排第1,为155.95亿美元,同比下降12.7%,已连续5年研发投入超过100亿美元。


罗氏前进一位排第2,为147.72亿美元,同比略降0.3%,其连续7年研发投入超过100亿美元。


强生的研发费用排名由第2降为第3,为147.02美元,同比下降13.7%,也是连续5年研发投入超过100亿美元。


阿斯利康和礼来仍排第4、5位,研发费用分别为138.22亿美元和133.37亿美元,同比增长13.2%和21.3%。


辉瑞排第6,为104.27亿美元,同比略降3.6%,其研发投入也是连续5年超过100亿美元,诺华排第7,为102.95亿美元,同比增长10.7%。这7家企业的研发费用都超过了100亿美元,比2025年多了一家。


百时美施贵宝排第8,为94.92亿美元,同比下降3.0%。


艾伯维和赛诺菲排第9、10位,研发费用分别为89.85亿美元和88.64亿美元,同比增长11.5%和10.8%。Top 10企业的研发费用投入有5家同比上升、5家同比下降。研发费用投入的统计一般都是公司的全部业务的研发费用合计,很难区分处方药、OTC药和消费保健品、医疗器械等的研发费用。部分公司的研发费用投入相比2025年的费用有大幅变动,估计与其财务核算和账务处理有关。


50强中有43家公司销售额取得了增长(含3个新进公司应该有增长才进入榜单),增加额和增幅最大的都是礼来,销售额大增200.61亿美元,同比大增49.3%,其次是罗氏,销售额增加了50.57亿美元,增加额排第3的是诺和诺德,销售额增加了46.79亿美元,礼来和诺和诺德销售额增加的原因主要是这两家GLP-1产品的热销。


50强中有7家公司的销售额同比下降,降幅最大的是再生元,其处方药销售额下降了13.2亿美元,降幅为17.3%,下降额最大的是辉瑞,其处方药销售额下降了20.44亿美元,降幅为3.9%。50强中有26个公司的研发投入有增长,17个公司研发投入有降低,7个未有研发投入数据或同期可比数据(含3个新进入50强榜单的公司)。


从每个公司的前三畅销药可以推算出有些公司还是比较专注在某个治疗领域,如吉利德聚焦在病毒感染,诺和诺德及礼来专注在糖尿病(包括减肥),渤健重点聚焦在多发性硬化症,澳大利亚CSL重点在人血蛋白,福泰制药专注在囊性纤维化,再生元重点在眼底黄斑变性,荷兰Argenx专注在重症肌无力,较多企业如渤健、福泰制药、再生元和荷兰Argenx等在罕见病领域有特长。


2025年度是GLP-1药物继续大幅增长的一年,2026年全球最畅销药物的冠军之争尤为激烈。礼来的替尔泊肽(tirzepatide)将注射降糖版Mounjaro(穆峰达)和减肥版Zepbound(泽邦德)两者相加,销售额高达365.07亿美元,同比增长约1.2倍,已全面超越可瑞达成为新的"药王",占礼来处方药销售额的60.1%。排名第2的是诺和诺德的司美格鲁肽,包含注射降糖版Ozempic(诺和泰)、减肥版Wegovy和口服版Rybelsus,其整体销售额已达到345.70亿美元,同比增长18.1%,占诺和诺德处方药销售额高达73.9%。


默克的可瑞达(帕博利珠单抗)虽然是全球第2个批准的PD-1/PD-L1药物,但其销售额为316.41亿美元,已连续四年突破200亿美元,占默克处方药销售额的57.9%,比2025年的294.82亿美元又增长7.3%,销售额是全球首个上市的PD-1/PD-L1药物施贵宝欧狄沃(纳武利尤单抗)的3.1倍,后者销售额为100.49亿美元,比2025年增长了8.0%。


两个先上市的PD-1/PD-L1药物已让位于“后起之秀”GLP-1药物,默克的可瑞达只能排第3,而施贵宝欧狄沃只能排第10。


赛诺菲的达必妥(度普利尤单抗)位居第4,2026年销售额是177.61亿美元,同比增长25.6%,是自身免疫疾病药物的排头兵。


排名第5的是艾伯维治疗斑块型银屑病的利生奇珠单抗(Skyrizi),销售额为175.82亿美元,同比增长50.0%。


排名第6的是施贵宝的艾乐妥(阿哌沙班),其销售额为144.43亿美元,同比增长8.3%,成为全球口服抗凝剂市场的领导者。


排名第7的是强生的兆珂(达雷妥尤单抗),销售额为143.51亿美元,同比增长23.0%。


排名第8的是吉利德的必妥维(比克替拉韦+恩曲他滨+丙酚替诺福韦),销售额为143.34亿美元,同比增长6.8%,是治疗艾滋病药物的王牌。


排名第9的是福泰的Trikafta,销售额为103.13亿美元,同比增长0.7%。单一厂家药物排名前10名都超过了100亿美元,其中3个300亿美元级、7个100亿美元级。PharmExec也提到,随着GLP-1等药物的持续增长,证明了治疗热点在不断地调整和转型,榜单上的公司也在进行重排,礼来的替尔泊肽以显著优势取代了默克可瑞达的"药王"称号,标志着全球医药市场从肿瘤免疫时代向代谢疾病时代的转型。


在并购方面, 2025年和2026年上半年,50强企业尤其是TOP10更是频频出手,2025年1月,强生宣布以现金146 亿美元收购 Intra‑Cellular Therapies,核心资产是已上市中枢神经药物Caplyta(卢美哌隆),用于精神分裂症、双相抑郁,多条临床 CNS 管线,通过收购补强中枢神经(CNS)管线,布局精神类疾病赛道,为强生神经科学板块带来峰值 50 亿美元以上销售潜力。


2025年2月,诺华以30.75 亿美元收购 Anthos Therapeutics,获得核心资产是III 期心血管抗体 Abelacimab(FXI/FXIa 靶点),用于房颤、血栓预防,布局抗凝赛道,拓展心血管领域差异化资产。2025年10年,诺华又以120 亿美元收购 Avidity Biosciences,取得AOC 抗体‑寡核苷酸偶联物技术平台,涉及肌肉靶向 RNA 疗法,覆盖 DM1、FSHD、DMD 神经肌肉罕见病。


2025年4月,赛诺菲以95 亿美元收购 Blueprint Medicines,获得核心资产Ayvakit(阿伐普替尼),用于系统性肥大细胞增多症、KIT 突变肿瘤,覆盖罕见免疫疾病,强化罕见病与肿瘤免疫管线。


2025年6月,礼来以25 亿美元收购 Scorpion Therapeutics,获得在研产品PI3Kα 抑制剂 STX‑478(I/II 期),涉及肿瘤精准靶向治疗。

2025年月,默沙东以100亿美元收购Verona Pharma,扩充COPD管线,拿下全球首创COPD新药恩司芬群(Ensifentrine),这是20多年来首个新型吸入机制COPD药物。‌‌


2025年9月,辉瑞宣布以最高 100 亿美元收购 Metsera,获得GLP‑1系列候选分子,为周/月长效 GLP‑1、amylin 类似物,用于肥胖、MASH,辉瑞加码代谢肥胖赛道,补齐肠促胰岛素管线短板。


2025年10月,诺和诺德以52 亿美元收购 Akero Therapeutics,收获在研产品efruxifermin(FGF21 类似物,III 期),用于治疗MASH/肝纤维化,完善代谢肝病布局,与GLP‑1管线形成协同。


2026年4月,太阳制药宣布以117.5 亿美元收购 Organon 欧加隆(2026年排名第32位),获得欧加隆的女性健康、生殖内分泌、成熟品牌药管线,成为印度药企史上最大跨境并购,预计 2027 年初完成交割。


2026年6月,GSK以106 亿美元收购 Nuvalent,取得新一代 best‑in‑class 小分子激酶抑制剂平台;补强 GSK 肿瘤小分子管线,重点肺癌等实体瘤。同月,德国默克以113 亿美元收购 Bio‑Techne,取得生命科学上游工具、科研试剂、细胞蛋白平台等非药物管线,强化 CGT、生物药研发上游供应链。同月,艾伯维以109 亿美元收购 Apogee Therapeutics,收获新一代抗体、细胞因子、补体通路平台,与 Skyrizi、Rinvoq 形成管线协同,巩固自身免疫炎症龙头地位。同月,吉利德以78 亿美元收购 Arcellx,获得下一代通用型 CAR‑T 技术平台,涉及肿瘤、自身免疫细胞治疗。同月,礼来以78亿美元收购 Centessa Pharmaceuticals,取得神经科学小分子管线,布局中枢神经系统疾病。同月,渤健以56 亿美元收购 Apellis,获得已上市补体药物 Syfovre、Empaveli,进入眼科+罕见病治疗领域。


在技术交易方面,2025年6月,艾伯维与Xilio Therapeutics达成合作,以21.52 亿美元 BD 授权引进临床前多特异性抗体、肿瘤免疫资产。同月,艾伯维又与 Gubra合作,以22.25 亿美元 BD 授权引进 amylin 类似物 GUB014295,切入肥胖代谢赛道。同月,BMS与 BioNTech达成合作,以最高 111 亿美元 BD 授权引进PD‑L1/VEGF 双抗 BNT327,部分技术源自国内普米斯生物,涉及肿瘤免疫方向。


2025年10月,罗氏 与Zealand Pharma合作,以52.5 亿美元 BD 授权引进Petrelintide(2b 期 GLP‑1),布局肥胖、代谢疾病领域。


上述并购交易除了涉及肿瘤免疫、代谢疾病(糖尿病和肥胖症、MASH)和中枢神经系统等核心治疗领域外,罕见病/代谢性遗传疾病以及CGT(细胞与基因治疗)等治疗方式的创新也同样存在,反映出跨国药企通过并购加速管线扩充和市场占位的战略趋势。在代谢性疾病领域,特别是肥胖症治疗市场,在2026年继续成为医药巨头争夺的焦点。上述这些兼并和交易将会影响2026年度及今后的50强榜单的排名。


另外,中国药企对外授权市场升温。2025年和2026年上半年,中国创新药企的对外授权(License‑out)达到新的历史高峰,出现多笔百亿美元级平台型合作,交易模式从 "卖单个资产" 升级为 "平台打包+联合研发+共同商业化"。


2025年7月,恒瑞医药与GSK达成潜在总120亿美元BD授权的合作,首付款5亿美元,涉及PDE3/4 抑制剂 HRS‑9821全球权益(大中华除外)+ 最多 11 个项目选择权,呼吸免疫肿瘤。


2025年10月,信达生物与武田制药达成潜在总114 亿美元 BD 授权的合作,首付款 12 亿美元;涉及IBI363、IBI343(ADC/双抗IO)全球共同开发,美国市场共同商业化。


2026年1月,荣昌生物与艾伯维达成56 亿美元 BD 授权合作,首付款 6.5 亿美元;涉及RC88 等双抗、ADC 资产海外权益,属肿瘤领域。同月,石药集团与阿斯利康达成 185 亿美元的超大规模合作,首付款 12 亿美元,完整长效多肽技术平台打包授权,涉及8 个临床前多肽分子,覆盖代谢、肥胖和内分泌方向,成为 2026 年上半年全球金额最高 BD。这是中国药企首次将整个技术平台打包授权给全球 Top10 药企。


2026 年 3 月,正大天晴(中国生物制药)与赛诺菲达成 15.3 亿美元合作,首付款 1.35 亿美元,涉及 First‑in‑class JAK/ROCK 抑制剂罗伐昔替尼的全球权益。


2026 年 5 月,恒瑞医药与 BMS(百时美施贵宝)达成 152 亿美元的双向合作,首付款 6 亿美元,涉及 13 个项目,覆盖肿瘤、血液和免疫领域,双方管线互通并联合研发,部分项目可共同商业化。这是中国药企与跨国药企之间规模最大的双向合作之一。同月,信达生物与辉瑞达成 105 亿美元合作,首付款 6.5 亿美元,涉及 12 个肿瘤早期管线,包括 ADC 和多特异性抗体,双方全球联合开发商业化。同月,信达生物与礼来达成 88.5 亿美元合作,首付款 3.5 亿美元,延续双方在肿瘤免疫领域的长期战略合作。


2026 年 8 月,康宁杰瑞与 Pathos AI 达成 22 亿美元合作,首付款 1.25 亿美元,涉及 TROP2/HER3 双抗 ADC(JSKN016)的海外权益。


上述交易表明中国创新药企的国际化进程进入新阶段。这些交易不仅金额创下新高,更反映了全球市场对中国创新药的认可度不断提升。


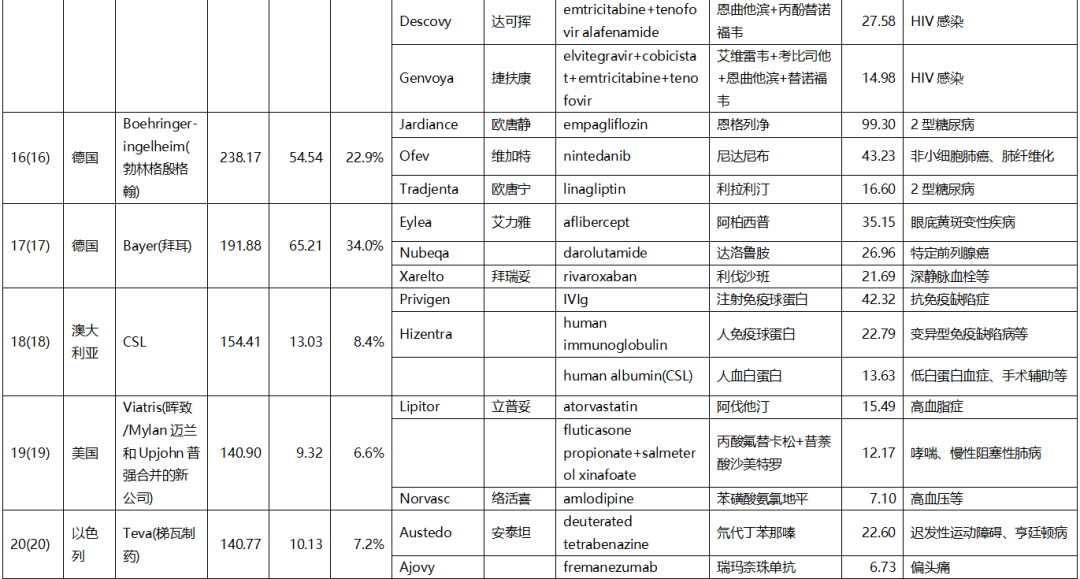
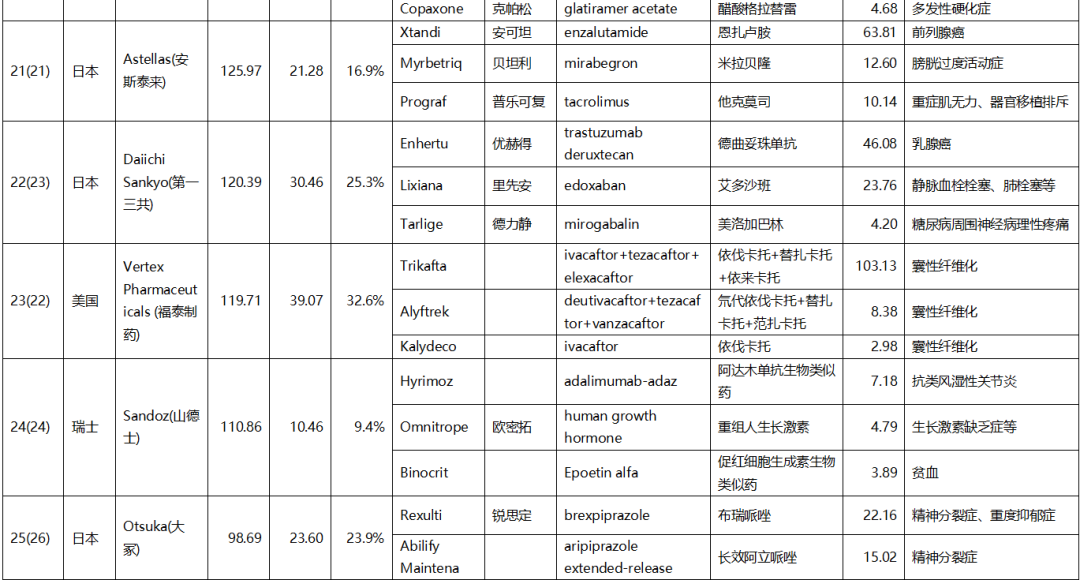
在仿制药方面,Viatris(晖致)在2026年的榜单中排名不变为第19位,其销售额下降了3.1%,仍保住了全球仿制药领头羊的地位。梯瓦2026年销售额上升了4.3%,排名维持在第20位,两者的销售额差距只有0.13亿美元。从诺华分离出来的仿制药企业山德士第四年进入50强榜单,排名仍在第24位,销售额超过了110亿美元,这前三家排名相近。


仿制药业务为主的企业美国的欧加隆(已被太阳制药收购)、印度的太阳制药和美国雅培分列在第30位、第32位和第34位。值得关注的是,2026年4月太阳制药以117.5亿美元收购欧加隆,这一交易将重塑全球仿制药和女性健康药物的市场格局,合并后的实体有望在2027年榜单中大幅提升排名,而欧加隆将在2027年的榜单中消失。


2026年,50强门槛继续有较大提升,第50位的英国Haleon(赫力昂)销售额为35.99亿美元,首次站上35亿美元档位,相比2025年的50强末位美国莫德纳销售额的32.2亿美元,增长3.79亿美元,已连续三年突破了30亿美元,而2024年的第50位为印度瑞迪博士销售额的30.1亿美元,2023年的第50位是日本协和麒麟销售额的29.6亿美元。50强门槛的持续提升反映了全球处方药市场的稳步增长和行业集中度的不断提高。


在50强中,与2025年的研发费用投入相比,2026年有4家企业的研发费用同比增长超过20%,为美国礼来、美国安进、美国雅培和中国恒瑞医药,研发费用投入增幅最大的是江苏恒瑞医药,提升了23.4%,其销售额增长5.9%,研发投入率为25.2%,而其2025年的研发投入率为21.6%。有3家企业的研发费用同比下降超过20%,为印度太阳制药、美国欧加隆和美国Incyte,跌幅最大的是印度太阳制药的34.9%。在研发投入率方面,美国再生元的研发费用增长11.5%,销售额降低17.3%,故研发投入率由去年的66.9%升至90.3%,在研发投入率排名中列第1位;美国雅培的研发费用增长9.5倍,销售额增长6.6%,故研发投入率飙升至51.4%,排第2位;美国Incyte的研发费用降低21.4%,销售额增长20.3%,故研发投入率由去年的72.0%降至47.1%,排第3。UCB的研发投入率2020年至2026年连续七年都超过了25.0%,第一三共研发投入率2021年和2026年连续六年都超过了25.0%。罗氏研发投入率2022年和2026年连续五年都超过了25.0%。拜耳、再生元和美国Incyte的研发投入率2023年和2026年连续四年都超过了25.0%。50强中有45家公布了研发费用数值(其中勃林格殷格翰以其年报数据加以补充),而中国云南白药以0.49亿美元的研发投入和0.9%的研发投入率垫底。


本次排名基于各大药厂2025年度的销售数据,《制药经理人》每年的榜单数据来自全球医药市场研究机构Evaluate Pharm,这个榜单专注全球制药企业的处方药销售,销售数据反映的是人用药品制剂和疫苗的全球销售,没有把兽药和消费者保健产品的收入计算在内,OTC药品的销售收入也尽可能地被剔除在外,另外技术转让收入和技术性收入也排除在外。


所以一直被企业年度总结及医疗机构所重视。几乎全部的美国和欧洲公司的年报数据截止至2025年12月31日,而多数日本公司的财政年度是截止至2026年3月31日。同时各公司本国货币单位以年度平均汇率换算成美元销售额。


由于上述原因,报告中的数据在统计口径和结果上,与这50家企业的年度报告会有些差异。很多企业由于业务难于分清的情况下,会有只进"一年榜单"的经历,如2024年的日本三菱化学、2023年的爱尔兰百利高和2020年的日本明治等。


除以上变化外,2026年的排名还有以下的特点:


一、世界制药企业的格局在悄悄改变,中国上榜企业数量创历史新高:


资料显示,2026年的50强与2025年相比有些变化。原50强企业:石药集团(2025年48位)、印度瑞迪博士(2025年49位)和美国Moderna(2025年50位)因销售额增长不及门槛提升或业务调整而跌出榜单。3家企业新进入50强,分别是首次进入榜单的荷兰Argenx(第45名)和英国Haleon(第50名),以及2020年至2024年曾进入过榜单而2026年再次进入的中国上海医药集团(第39名)。


50强企业的国家分布是美国15家,中国6家(含中国香港的中国生物制药和注册于瑞士的百济神州),日本5家,德国5家,瑞士3家(不含注册于瑞士的百济神州),英国3家,法国3家,印度1家,爱尔兰1家,丹麦1家,以色列1家,澳大利亚1家,加拿大1家,比利时1家,意大利1家,西班牙1家和荷兰1家。中国进入50强企业数已超过日本和德国排第2。


今年的变化是美国和印度各减少1家,英国和荷兰各增加1家。就国内药企入围情况而言,今年较2025年有些许变化,百济神州注册地由中国变更为瑞士,其排名大幅上升七位至第37位,其全球销售额增长39.7%至52.8亿美元,核心产品泽布替尼(百悦泽)全球销售额达39.3亿美元,百济神州的大幅跃升标志着中国创新药企在全球市场的竞争力持续增强,其研发投入率高达39.2%,远超行业平均水平。云南白药、中国生物制药、华东医药和江苏恒瑞四家国内药企仍入围,上海医药集团回归榜单,而石药集团则跌出榜单。今年排名情况也发生了较大的变化。其中,云南白药排名在第33位,排名不变、维持中国区第一,上海医药集团排在第39位,中国生物制药排名微跌两名至第41位,华东医药排名下降7位至第48位,江苏恒瑞排名下降3位至第49位。


二、药企新药研发投入呈较大增长趋势:


提高创新能力仍是制药企业提高其竞争力的主要手段,大多数企业提高了相应的研发投入。2025年度,美国FDA批准了41个原创新药(未包含疫苗),市场还是普遍看好生物制药行业的增长潜力。2026年,全球药企50强在新药研发上共投入2092.8亿美元(其中45家公布了研发费用),与2025年2058.7亿美元的研发费用相比增加了34.1亿美元。2026年50强企业的研发投入率(其中5家未列出研发费用)平均约为20.8%,比2025年(其中4家未列出研发费用)的22.0%略有下降,主要原因是研发费用同比下降企业数多于销售额同比下降企业数和研发费用同比增幅低于销售额同比增幅。在TOP50列出研发费用的45家药企中有34家公司的研发投入超过销售收入的15%,另有21家企业的研发投入率超过了平均值20.8%,由此可见各企业仍对研发创新很重视。


TOP10企业的研发投入金额在五十强企业中都占据着举足轻重的地位,各企业的研发占比一直在10%~30%之间徘徊。2012年研发占比最高为罗氏22.5%,最低为阿斯利康15.0%;2013年最高礼来27.4%,最低雅培12.5%;2014年最高礼来26.4%,最低辉瑞13.9%;2015年最高罗氏21.5%,最低吉利德11.2%;2016年最高阿斯利康24.1%,最低为吉利德9.4%;2017年最高默克27.4%,最低为吉利德13.1%;2018年最高赛诺菲24.3%,最低为艾伯维13.7%;2019年最高罗氏22.0%,最低为艾伯维15.9%;2020年最高施贵宝23.1%,最低为武田15.2%;2021年最高辉瑞24.9%,最低为艾伯维13.1%;2022年最高默克28.3%,最低为艾伯维11.8%;2023年最高罗氏30.9%,最低为艾伯维11.5%;2024年最高罗氏30.0%,最低为艾伯维13.3%。2025年最高默克32.9%,最低为艾伯维14.8%。2026年最高默克28.5%,最低为艾伯维15.4%。


2026年,50强中有24家企业的研发投入率超过了20%,跟2025年持平。研发投入率超过20%的公司有排名第1位的礼来,第2位的强生、第4位的罗氏、第5位的阿斯利康、第6位的默克、第8位的辉瑞、第10位的百时美施贵宝等,而第3位艾伯维为15.4%、第7位诺华为18.9%、第9位赛诺菲为18.1%、第11位诺和诺德为14.8%。另外还有一些新兴的生物医药公司也成为新药研发的主力军,通过投入获得了非常有前景的药品,其中比较亮眼的是再生元、Incyte、福泰和渤健,其研发投入率已连续多年基本保持在25%以上,2026年投入率分别为90.3%、47.1%、32.6%和24.3%。还有保持了较大研发经费投入而新冠疫苗销售额持续下降的创新公司如Moderna,2026年已跌出50强榜单。日本有三家企业研发投入也一直保持高位,第一三共、大冢和卫材的研发投入率分别为25.3%、23.9%和21.1%。


2025年度,前50强的研发费用总额(其中5家未列出)为2092.8亿美元,相比2024年度的2058.7亿美元(其中4家未列出)增加了34.1亿美元,说明研发投入仍有提升。而前10强和前20强的研发费用分别为1203.0亿美元和1689.7亿美元,分别占前50强的57.5%和80.7%,相比2024年度的前10强和前20强的研发费用分别增加54.4亿美元和32.5亿美元,相比2025年占前50强的55.8%和80.5%的集中度略有上升,表明了50强中前10强公司维持并加强了其研发投入,第11位至第20位企业的研发费用投入也保持了稳定增长。


三、前20强企业药品销售仍占绝对优势:


50强公司2026年的处方药销售收入合计为10082.7亿美元,这一数字较2025年的9341.8亿美元增加了740.9亿美元,提升了7.9%,这表明全球医药市场经过新冠疫苗和新冠药物急剧上升又大幅下降的影响后,已走向正常的增长阶段,GLP-1等代谢药物成为新的增长引擎。在全球药企50强中,2026年前10强药企的销售收入占50强总销售收入的54.2%,前20强药企的销售收入占50强总销售收入的80.9%,而2025年时这两项比值分别是54.0%和81.1%,前10强和前20强处方药销售收入的集中度都基本持平,表明前20强企业的处方药销售收入增长与50强整体增长基本同步。


四、新兴生物制药公司的研发活跃度更高,收购兼并更频繁:


趋势表明,越来越多的新药批准由小型临床阶段开发商赞助,其中许多开发商由私募股权和风险投资提供资金。随着新兴生物制药公司的新药进入研发后期或上市后发展壮大,又会出现多种发展方式,一是与大公司技术合作并借助大公司的营销能力,如与辉瑞合作的三生制药、与GSK合作的恒瑞医药、与阿斯利康合作的石药集团,二是被其他公司收购,原有风险投资股东退出,三是争取上市募集资金后自主发展,发展并购到一定阶段甚至进入50强以后被购并,原股东成为合并公司的股东,如在2026年被太阳制药收购的欧加隆、被艾伯维收购的Apogee、被GSK收购的Nuvalent以及2023年被安进收购的新进入50强Horizon Therapeutics、被阿斯利康收购的亚力兄、被艾伯维兼并的艾尔建、被武田吞并的夏尔和被强生并购的爱可泰隆。


2025年度,美国FDA批准了41个原创新药(31个新分子实体和10个新生物制品,未包含疫苗),比2024年度的48个减少了7个。这41个原创新药中,21个获得“孤儿药”资格,占比超51%;17个新药批准获得“优先审评”地位,占比达到41%;22%(9个)获“突破性治疗药物”认定,为某些疾病提供了新的治疗方法,各有1个获“罕见儿科疾病用药”和“合格传染病产品(QIDP)”认定资格。从治疗领域看,FDA批准的新药仍然以肿瘤居多,为14个,其次罕见病/遗传代谢病6个,心血管系统5个,罕见病药物占比持续提高,反映了全球新药研发向精准医疗和罕见病领域倾斜的趋势。

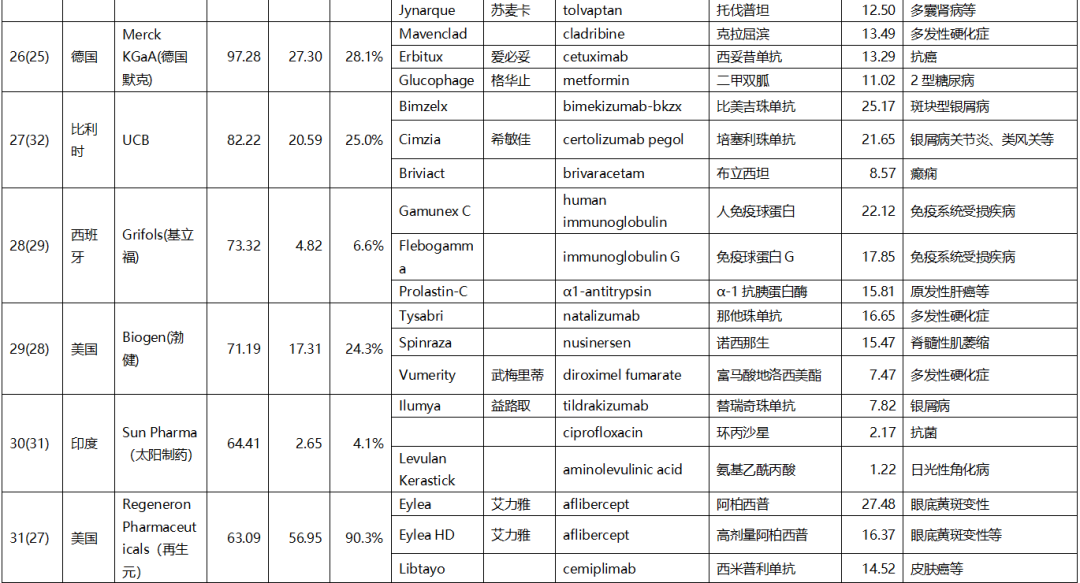
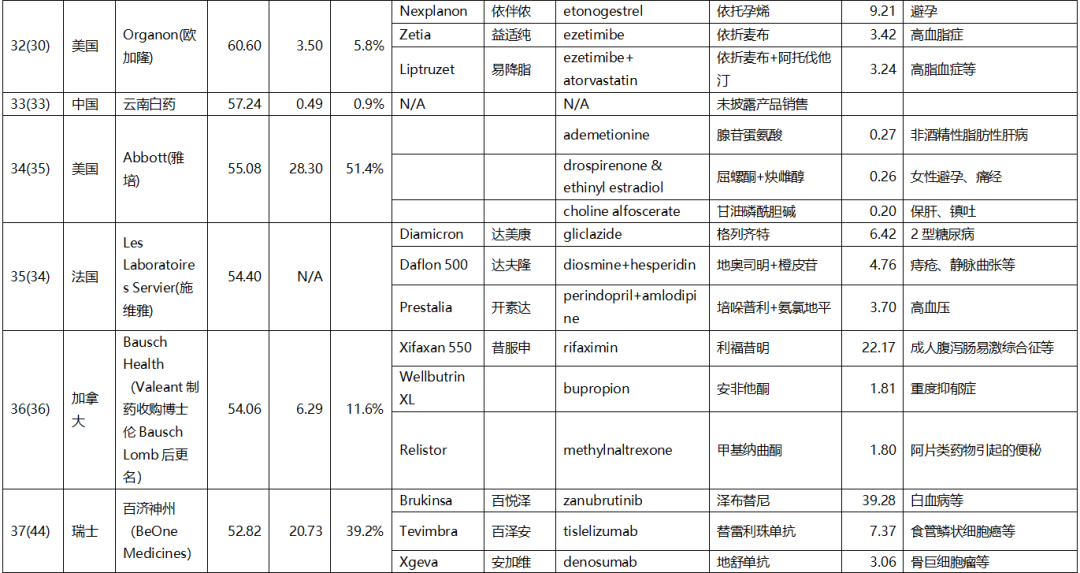
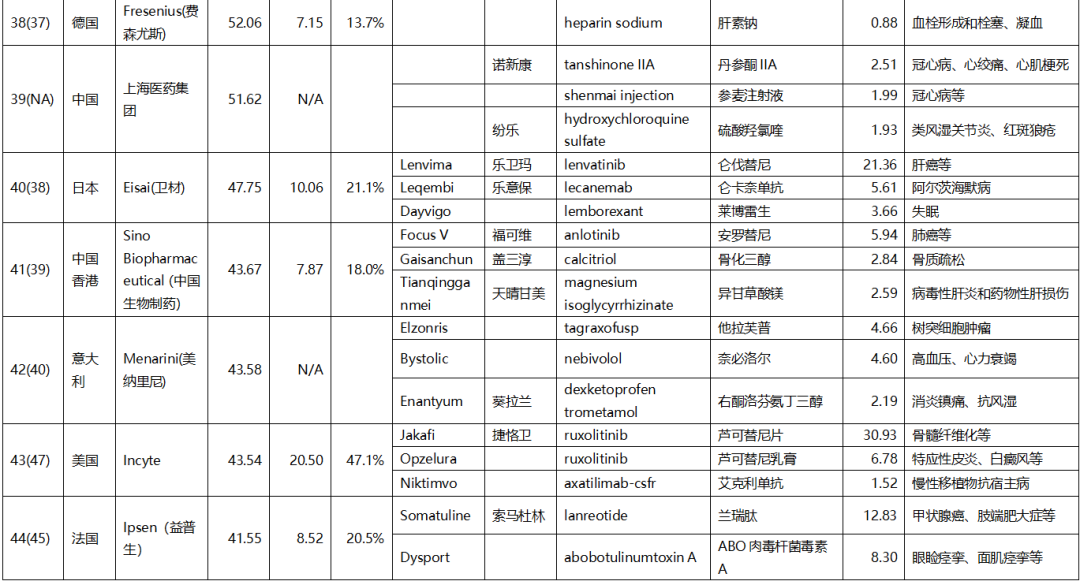
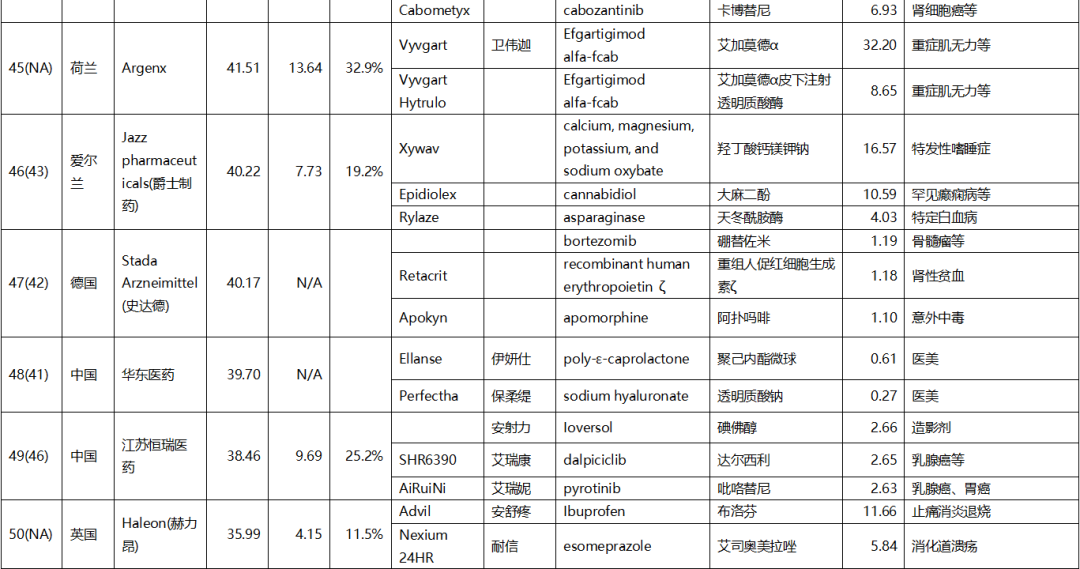
表 2026年全球制药50强排名

来源:《Pharmaceutical Executive》(The Pharm Exec 50) August 2026
aeaa77d871d30d3c2b75aee5561078a0.png

181bde7f7f7df9c0a9084746fa05c60f.png

32b6dc637197d75fac68c820b71f287f.png

9391bdfc3726b12b984d1bd0c18407da.png

61dd51c1e16c52cea6fc7cc31b6fab32.png

9bf88f1d0f0ac87ee5a1f2d83edfb137.png

0ee168bd36cb9e90b24a17b5a42c646a.png

90ff1bc525e9a39bec1a76925572f8ec.png

85e5ad111ec76f7cb3b991dd42ece62b.png

44129d49e5ef4f55d182114de68f1ee4.png

复星医药核心高管离职,年薪超千万元

9月30日,复星医药发布公告称,公司董事会收到张文杰(Wenjie Zhang)的书面辞职函。因个人原因,张文杰辞去公司联席总裁职务,辞任后不再担任复星医药及其控股子公司的任何职务。


公开资料显示,张文杰1967年2月出生,美国国籍,拥有山东大学理学学士学位及美国耶鲁大学工商管理硕士学位。


在加入复星之前,张文杰曾先后任职于济南科贝尔生物工程、中美上海施贵宝制药、拜耳集团、上海罗氏制药以及安进(Amgen)等企业,职业经历覆盖本土药企、跨国药企以及创新生物制药领域。


2019年3月,张文杰加入复星体系,最初担任复星医药控股子公司、香港上市公司复宏汉霖高级副总裁,同时负责首席商业运营官及首席战略官相关工作。


此后几年,张文杰在复宏汉霖及复星医药体系内持续升任。


2020年,他出任复宏汉霖总裁,并兼任首席执行官;2020年11月至2025年3月期间担任复宏汉霖执行董事。2023年7月,张文杰进入复星医药核心管理层,担任执行总裁;2025年6月24日起,出任复星医药联席总裁。


在任期间,张文杰的主要工作经历与创新药商业化、企业战略及运营管理相关。复宏汉霖作为复星医药旗下创新生物药平台,近年来持续推进产品商业化及国际化布局。


薪酬方面,复星医药2025年年报显示,张文杰2025年度从公司获得税前薪酬总额约1096.52万元。此前公开财报数据显示,其2023年薪酬约1162.95万元,2024年约1023.7万元。


来源:思齐俱乐部

因美纳发布SpliceAI2,助力推动罕见病研究

  • 在一项罕见病研究数据集中,SpliceAI2识别出的疾病相关变异较其他剪接模型增加了17%

  • 因美纳的基因组人工智能模型现可协同帮助研究人员识别多达两倍具有预测生物学影响的变异

美国加利福尼亚州圣迭戈2026年10月9日 /美通社/ — 2026年10月8日,因美纳公司(纳斯达克股票代码:ILMN)宣布推出SpliceAI2。这是一款全新的基因组人工智能模型,旨在应对基因组学领域的一项核心挑战,即理解遗传变异的功能影响。SpliceAI2可帮助研究人员识别可能被忽视的疾病相关剪接变异。预测剪接效应对于解析罕见病研究、遗传性肿瘤检测研究及药物发现中的意义未明变异至关重要。在一项罕见病研究数据集中,SpliceAI2识别出的疾病相关变异较其他剪接模型增加了17%。

"例如SpliceAI2的变异效应预测工具是BioInsight AI Lab的重点关注领域之一。"因美纳BioInsight高级副总裁兼总经理Rami Mehio表示,"随着研究人员致力于阐明突变的影响,我们拥有独特优势,能够大规模整合基因组数据与科学专业知识,提供可推动科学发现、改善人类健康的人工智能工具。"

BioInsight AI Lab聚焦三个具有重要科学影响力的领域:生成基因组和多组学数据,为人工智能工具提供支持;开发用于变异效应预测及优先级排序的基因组人工智能模型;以及训练生物学基础模型。

"因美纳正不断推进人工智能技术,以系统性地缩小基因组中尚无法解读的部分。"因美纳BioInsight AI Lab副总裁Kyle Farh表示,"过去二十年间,基因组学推动了一系列具有深远意义的遗传病研究突破。如今,我们正在为研究人员提供新一代技术,帮助他们深入理解疾病发生的根本原因。"

SpliceAI2、PromoterAI和PrimateAI-3D共同构成一套基因组人工智能模型,旨在帮助研究人员评估不同类型遗传变异的功能影响,涵盖剪接变异、启动子变异和错义变异等广泛的变异效应类型。这些基因组人工智能模型协同应用,现可帮助研究人员识别多达两倍具有预测生物学影响的变异。

SpliceAI2为罕见病和人群健康研究带来先进的变异解读能力

准确解读遗传变异的功能影响,仍是生命科学研究面临的一项核心挑战。剪接是RNA转录本在蛋白质生成前进行组装的过程。剪接变异可能破坏转录本、改变基因功能,并干扰蛋白质功能。隐蔽剪接位点在罕见病病例中占有相当比重,但通过传统方法往往难以识别。SpliceAI2提升了研究人员识别和解读此类变异的能力,并能够准确预测细胞类型特异性剪接。

因美纳BioInsight AI Lab最新发布的一篇预印本论文,将SpliceAI2的性能与初代SpliceAI及其他剪接预测模型进行了比较评估。通过分析英格兰基因组学计划(Genomics England)队列的配对DNA数据和疾病表型数据,SpliceAI2识别出的疾病相关剪接变异较其他模型增加了17%。对美国国立卫生研究院(NIH)基因型-组织表达项目(Genotype-Tissue Expression Portal,GTEx)的配对全基因组测序和RNA测序数据进行分析后发现,与表现次优的模型相比,SpliceAI2对剪接位点使用情况的定量能力提升了34%。此外,SpliceAI2的预测结果与英国生物样本库(UK Biobank)蛋白质组学数据集中观察到的下游蛋白质效应更为一致,并能更好地捕捉剪接变异在多个人群基因组学数据集中的影响。

全球研究人员已在使用因美纳的基因组人工智能技术,以更深入地挖掘测序数据中的信息。初代SpliceAI已成为研究人员广泛采用的剪接变异预测工具,迄今已被超过3,400篇论文引用。负责制定临床基因组学标准的临床研究机构ClinGen,也已将SpliceAI纳入其剪接变异解读指南。SpliceAI2采用的训练数据集规模是初代SpliceAI的100倍。通过显著提升剪接变异预测能力,SpliceAI2进一步升级了模型性能,能够识别更多疾病相关变异,同时减少总体需要审核的变异数量。

从事罕见病和药物发现前沿研究的客户可通过因美纳BioInsight应用便捷使用SpliceAI2,其中包括支持人工智能驱动及传统变异注释的DRAGEN Annotation,以及面向生殖系研究的Emedgene。

BioInsight是因美纳旗下的数据、软件、信息学与人工智能业务部门,致力于帮助研究人员、医疗健康机构及生物制药企业将基因组和多组学数据转化为生物学洞察。BioInsight可帮助客户加速科学发现、识别并验证药物靶点、深化对疾病生物学的理解,并推动精准医疗发展。

BioInsight不断扩展的产品与资源组合包括具有开创性的BioInsight AI Lab,以及"十亿细胞图谱"(Billion Cell Atlas)等资源。"十亿细胞图谱"可帮助生物制药合作伙伴建立遗传信号与细胞机制及生物学功能之间的联系。

消息来源:Illumina

信达生物宣布信必敏®(替妥尤单抗N01注射液)非活动性甲状腺眼病III期临床研究RESTORE-3达成主要终点

  • 信必敏®显著改善非活动性甲状腺眼病患者的眼球突出(应答率60.4%/降低1.88 mm),总体安全性与耐受性特征良好

美国旧金山和中国苏州2026年10月9日 /美通社/ — 信达生物制药集团(香港联交所股票代码:01801),一家致力于研发、生产和销售肿瘤、自身免疫、代谢及心血管、眼科等重大疾病领域创新药物的生物制药公司,今日宣布:其自主研发的重组抗胰岛素样生长因子1受体(IGF-1R)抗体信必敏®(替妥尤单抗N01注射液,研发代号:IBI311)在中国非活动性甲状腺眼病(Thyroid Eye Disease, TED)参与者中开展的多中心、随机、双盲、安慰剂对照的Ⅲ期临床研究RESTORE-3达成第24周主要研究终点。在此研究中,信必敏®在改善非活动性TED参与者眼球突出方面展现出显著的疗效,且安全性特征良好。

信必敏®是中国首个、全球第二款获批的IGF-1R抗体药物,填补了国内TED领域70年无药可医治疗空白。信必敏®于2026年1月1日正式纳入国家医保目录,相较海外同类药物的高昂费用,患者用药负担大幅减轻,用药可及性得到显著提升。非活动性TED患者约占TED整体人群的2/3[1],因此在非活动性TED参与者中开展的Ⅲ期临床研究的阳性结果标志着信必敏®在TED全病程管理与精准化治疗领域中的又一里程碑突破,为中国非活动性TED人群治疗提供了全新的临床证据。

本研究是一项在中国非活动性TED参与者中评估IBI311疗效和安全性的多中心、随机、双盲、安慰剂对照Ⅲ期临床研究(RESTORE-3)。共116例参与者按约2:1的比例随机分配至IBI311组和安慰剂组。主要疗效终点为第24周时研究眼的眼球突出应答率,关键次要终点为第24周时研究眼眼球突出度较基线的改变。

本研究入组的116例非活动性TED参与者(双眼CAS≤2分),平均病程4.3年,基线研究眼平均眼球突出度22.16 mm,基线CAS=0或1分比例约74.1%。在此基线人群中,IBI311展现出具有显著临床意义的疗效,达成了所有主要研究终点及关键次要研究终点。

  • 主要研究终点达成:第24周时,IBI311组研究眼的眼球突出应答率显著高于安慰剂组(60.4% vs. 23.5%,组间差异36.9个百分点,p=0.0003)。

  • 关键次要研究终点达成:第24周时,IBI311组研究眼的眼球突出度较基线的改变最小二乘估计均值(LS Mean)达-1.88 mm,显著优于安慰剂组(-0.88 mm,组间差异-1.00 mm,p<0.0001)。

  • 多维度次要终点获益:第24周时,IBI311组非研究眼的眼球突出应答率高于安慰剂组(46.0% vs. 19.8%,p=0.0071);非研究眼的眼球突出度较基线的改变LS Mean达-1.77 mm,优于安慰剂组(-0.91 mm,p<0.0001),趋势与研究眼一致。

  • 安全性特征良好:在双盲治疗及随访期内,IBI311展现出良好的安全性与耐受性。治疗期不良事件大多为轻度至中度,未观察到新的安全性风险信号。

本研究随访仍在持续进行中,研究相关完整数据将在未来学术会议或同行审评学术期刊上进行发表。考虑人种差异,本研究参与者的基线突眼程度较TEPEZZA®研究(间接对比)数值更低,IBI311的突眼应答率及突眼降幅与TEPEZZA®在非活动性TED研究中的数据[2]基本一致。

该研究的牵头研究者,中国医科大学附属第一医院单忠艳教授表示:"长期以来,非活动性TED缺乏有效的药物治疗手段。急性炎症消退后,患者仍常持续存在眼球突出和容貌改变,此时手术治疗是几乎唯一的选择,很多患者因此放弃了求治,无奈接受疾病对生活造成的困扰。本次临床研究的结果证实,对于长病程、非活动性TED患者,信必敏®依然能带来显著且具有临床意义的眼球突出改善。这不仅验证了IGF-1R靶向药物在长病程、非活动性TED中的治疗价值,也为数以万计长期受TED困扰的患者以及临床医生提供了手术之外新的治疗选择,有望为万千非活动性TED患者带来新的希望,重塑美好生活。"

信达生物制药集团首席研发官(综合管线)钱镭博士表示:"作为国内首个获批且成功纳入国家医保目录的TED靶向治疗药物,信必敏®已使众多TED患者获益。随着本次Ⅲ期临床研究阳性结果的读出,信必敏®实现了从"活动期早期控制"到"非活动期持续修复"的全病程覆盖。这进一步展示了信达生物致力于服务TED病患的坚定决心,也巩固了信必敏®在该领域的领先地位[3]。我们将全力配合临床专家,推动这一全新的临床成果尽快转化为诊疗方案,惠及更多病患,全面提升我国TED的诊疗水平。"

参考文献

  1. Schuh A, Ayvaz G, Baldeschi L, et al. Presentation of Graves' orbitopathy within European Group On Graves' Orbitopathy (EUGOGO) centres from 2012 to 2019 (PREGO III). Br J Ophthalmol. 2024 Jan 29;108(2):294-300.

  2. Douglas RS, et al. Efficacy and Safety of Teprotumumab in Patients With Thyroid Eye Disease of Long Duration and Low Disease Activity. J Clin Endocrinol Metab. 2023 Dec 21;109(1):25-35.

  3. https://www.prnasia.com/story/481710-1.shtml

  4. Li Z, Cestari D M, Fortin E. Thyroid eye disease: what is new to know? Curr Opin Ophthalmol. 2018;29(6):528-534.

  5. Bartley G. The epidemiological characteristics and clinical course of ophthalmology associated with autoimmune thyroid disease in Olmsted Country, Minnesota. Trans Am Ophthalmol Soc 1994;92:477-588.

  6. Hiromatsu Y, Eguchi H, Tani J, Kasaoka M, Teshima Y. Graves' ophthalmopathy: epidemiology and natural history. Intern Med. 2014;53(5):353-60.

  7. Ali F, Chorsiya A, Anjum V, Ali A. Teprotumumab (TEPEZZA): from the discovery and development of medicines to USFDA approval for active thyroid eye disease (TED) treatment. Int Ophthalmol. 2021;41(4):1549-1561.

  8. Dolman P J. Evaluating Graves' orbitopathy. Best Pract Res Clin Endocrinol Metab.2012;26(3):229-248.

  9. Bahn R S. Graves' ophthalmopathy. N Engl J Med. 2010;362(8):726-738.

  10. Bartalena L, Kahaly GJ, Baldeschi L, et al. The 2021 European Group on Graves' orbitopathy (EUGOGO) clinical practice guidelines for the medical management of Graves' orbitopathy. Eur J Endocrinol. 2021;185(4):G43-G67.

  11. 中华医学会眼科学分会眼整形眼眶病学组, 中华医学会内分泌学分会甲状腺学组. 中国甲状腺相关眼病诊断和治疗指南 (2022年).中华眼科杂志. 2022;58(9).

  12. Burch HB, et al. Management of thyroid eye disease: a Consensus Statement by the American Thyroid Association and the European Thyroid Association. Eur Thyroid J. 2022;11(6):e220189.

  13. Douglas RS, Naik V, Hwang CJ, et al. B cells from patients with Graves' disease aberrantly express the IGF-1 receptor: implications for disease pathogenesis. J Immunol 2008;181:5768-5774.

消息来源:信达生物

复锐医疗科技宣布股份回购计划,拟回购不超过1%股份

传递长期发展信心,持续提升股东回报

香港2026年10月8日 /美通社/ — 复锐医疗科技有限公司(英文"Sisram";简称"公司"或"复锐医疗科技",股票代码:1696.HK),一家全球化的美丽健康集团,致力于以能量源设备及注射填充产品为核心构建客户导向的美丽健康生态系统,今日宣布启动股份回购计划。公司拟依据现有股份回购授权并参考市场情况,于公开市场实施回购操作,回购规模上限为公司已发行股份总数的1%。回购所得股份,将结合公司后续资本管理规划,选择予以注销或作为库存股留存。

本次股份回购充分彰显了董事会及管理层对复锐医疗科技经营基本面及长期发展前景的坚定信心,也是公司落实股东回报机制、挖掘公司长期价值的重要举措。公司将在兼顾业务发展、战略投入及财务稳健的基础上,结合实际市场情况审慎推进股份回购,并持续探索适配自身发展周期的股东回报路径,与全体投资者共享公司成长红利。

回顾2026年上半年,公司整体业务实现稳中有进,总收入达到171.4百万美元,同比增长3.6%。国际市场(除北美)收入达127.0百万美元,同比增长16.7%。其中,亚太市场延续亮眼表现,实现收入78.4百万美元,同比增幅19.1%,成为驱动国际业务增长的核心引擎。注射填充业务延续强劲增长态势,实现收入22.2百万美元,同比攀升54.2%,占总收入达12.9%,第二增长曲线的战略地位进一步巩固。

与此同时,公司各大核心赛道多点突破。能量源设备业务方面,Alma Harmony、Hybrid等主力平台保持稳健市场表现,亚太区域新品落地及中国本土化布局齐头并进;注射填充业务方面,达希斐在中国大陆的商业化进程有序推进,Profhilo、Hallura等具备差异化竞争力的产品亦在稳步铺展,为公司构筑多元增长底盘筑牢根基。

展望未来,复锐医疗科技将以以色列、美国和中国为三大全球战略支点,进一步深化研发创新、全球商业运营与本土化能力建设的协同联动。公司将持续推动核心产品迭代与创新成果转化,加快重点产品在全球主要市场的注册及商业化进程,并围绕美丽健康生态体系积极探索具备战略协同价值的合作与外延发展机会,以更具韧性的全球运营体系和更加多元的增长动能,为长期可持续发展奠定坚实基础。

复锐医疗科技联席首席执行官兼首席财务官李家宏先生表示:"本次股份回购,是公司综合研判业务进展、财务储备及市场环境后作出的审慎决策,传递出我们与股东共享发展成果的初心。过去一段时期,公司锚定产品创新攻坚、重点市场拓局、运营效能优化多条主线推进战略落地,能量源设备、注射填充两大核心板块的竞争底座持续加固。我们坚信,随着各项战略举措持续兑现,公司内在长期价值将逐步得到市场印证。面向未来,我们将继续聚焦主业深耕、推动战略有序落地,并根据经营动态迭代完善股东回报安排,持续为股东创造稳健、可持续的长期价值。"

消息来源:复锐医疗科技有限公司